- 2026年9月14日
今さら聞けない社債について|ソフトバンクの年4.75%社債は本当にお得?
どうも、たぬきんです。 最近、ソフトバンクグループの社債が**年4.75%**というニュースを見ました。 4……
どうも、たぬきんです。
最近ニュースを見ていると、
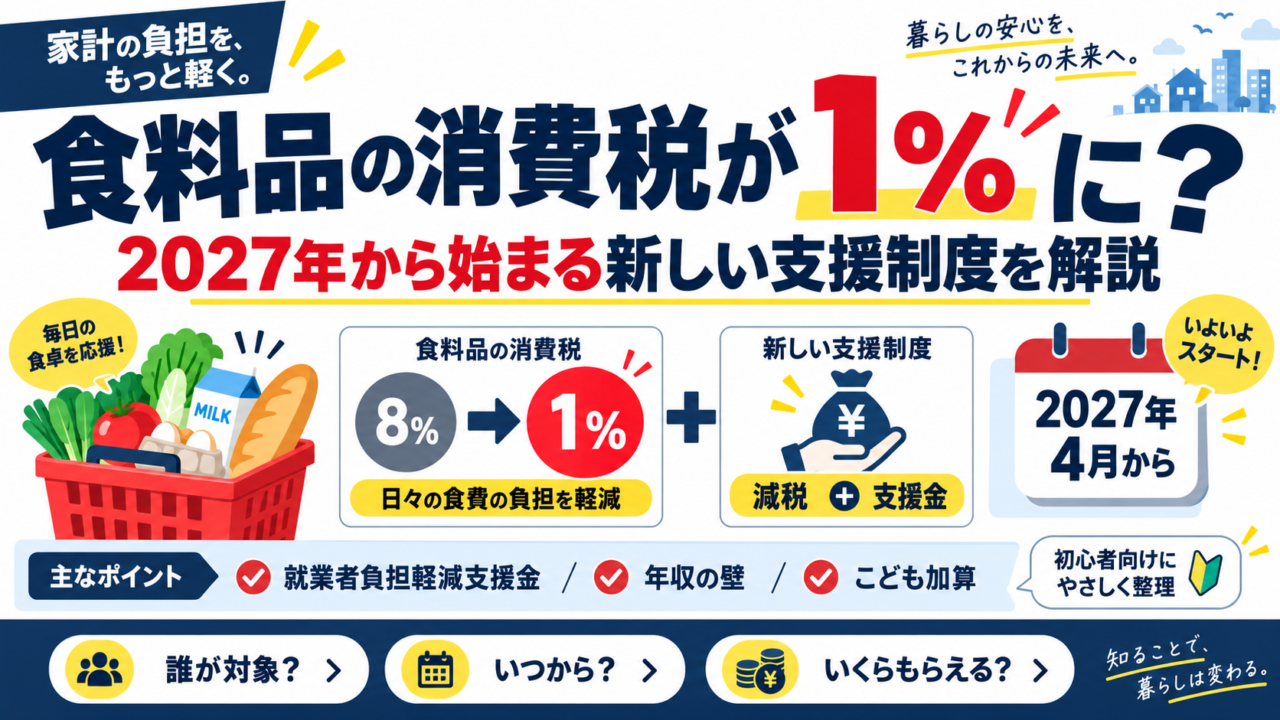
「食料品の消費税が1%になる」
「新しい給付金が始まる」
「年収の壁を超えた人には支援がある」
といった話を見かけるようになりました。
でも、いきなりこう言われても、
「結局、いつから?」
「誰が対象なの?」
「いくらもらえるの?」
「消費税は本当に下がるの?」
という感じですよね。
今回取り上げるのは、2026年9月15日に閣議決定された、
「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」
です。政府は、中低所得の働く人の手取りを増やし、「年収の壁」による働き控えを減らすことを目的として、新しい就業者負担軽減支援金※1を導入する方針を示しました。
なお、ここは大事です。
2026年9月19日時点では「大綱」が閣議決定された段階で、実際に制度を動かすための法律はこれからです。 政府・与党は大綱に基づいて法制化を進めるとしており、自民党も関連法案を次期国会で成立させる方針を示しています。
今回は、まったく制度を知らない人でも分かるように、できるだけ専門用語を使わずに整理してみます。
今回の制度をものすごく簡単にすると、
2027年4月から2年間、食料品の消費税を8%から1%へ下げる。
それと同時に、
働く中低所得者を中心に、所得や社会保険料の負担などに応じた新しい支援金を支給する。
そして2029年度からは、
食料品の消費税1%という一時的な措置を終了し、「就業者負担軽減支援金」を本格的な制度として運用していく。
という流れです。
イメージすると、
2027年4月
食料品の消費税8% → 1%
+
就業者負担軽減支援金スタート
↓
2027〜2028年度
減税+支援金
↓
2029年度
食料品の臨時減税終了
支援金制度を本格導入
という形です。
政府はこれを、将来的な給付付き税額控除※2につながる第一歩と位置づけています。
まず、一番分かりやすいところから。
現在、多くの飲食料品には**軽減税率※3の8%**が適用されています。
これを、
2027年4月1日〜2029年3月31日の2年間
に限って、
8% → 1%
へ引き下げる方針です。正確には国の消費税率を0.78%とし、地方消費税と合わせて1%になります。
たとえば税抜1,000円の食品なら単純化すると、
現在は
1,000円+80円=1,080円
ですが、
1%なら
1,000円+10円=1,010円
です。
差は70円。
毎日の食費に関わるので、家族が多い家庭ほど影響は大きくなります。
ここは注意です。
今回1%になるのは、基本的に現在8%の軽減税率が適用されている飲食料品です。
そのため、スーパーなどで購入する食品は対象になりますが、現在10%の外食がすべて1%になるわけではありません。
実際、大綱では外食事業者について、家庭で食べる「内食」や持ち帰りの「中食」との税率差による影響が考えられるため、資金繰りやテイクアウトなどへの支援を行う方針も示しています。
つまり、
「食べ物なら全部1%」ではない
ということです。
ここも重要です。
食料品の消費税1%は、
2年間限定
です。
2027年4月から2029年3月まで。
なぜそんな短いのかというと、この減税そのものが最終目的ではないからです。
政府は、
2029年度から支援金制度を本格化するまでの「つなぎ」
として位置づけています。
つまり、
「とりあえず2年間は食料品を減税して負担を減らす」
↓
「その間に新しい給付制度を整える」
↓
「その後は、所得や負担状況に応じて支援する」
という考え方です。
公にはレジや会計ソフトの税率の改修にかかる負担が大きいからとされています。
ただ、これは理由としては疑問が多いです。
今まで税率を上げる際は数か月から長くても1年で変更していました。
上げるのは簡単なのに下げるのは難しいなんてことがあるのでしょうか?
それに、今まで10年に1回ペースで税率を変えてきたのに、レジや会計ソフトの税率を変更する方法が難しい設定にするわけがないですし、そんなの欠陥でしょう。
なので、本当の理由としては、国や地方自治体の税収の減少と消費者の負担軽減のバランスを見た結果なのだと思います。
なんだか、やってる感を出しているだけに見えるのが正直なところな制度です。
今回のもう一つの主役が、
就業者負担軽減支援金※1
です。
名前だけだと何のことか分かりにくいですよね。
簡単にいうと、
です。
これまでの給付金というと、
「対象者には一律3万円」
「住民税非課税世帯に一律○万円」
といった形が多くありました。
今回の支援金は違います。
所得や家族構成、社会保険料の負担などによって、一人ひとり支援額を変える
という仕組みを目指しています。
ここはかなり重要です。
今回の支援金は、
全国民に一律で配る給付金ではありません。
主な対象として想定されているのは、
働いている中低所得者
です。
会社員だけではありません。
一定以上の事業所得がある個人事業主や、業務による雑所得がある人なども対象になり得ます。
逆に、
「収入が低ければ全員もらえる」
という制度でもありません。
今回の制度には、
「働き控えを減らしたい」
という目的があります。
特に問題になっているのが、
いわゆる
「年収の壁※4」
です。
たとえばパートで働いている人が一定の収入を超えると、社会保険料を自分で負担することになり、
給料は増えたのに、手取りが一時的に減る
ことがあります。
すると、
「だったら勤務時間を減らして、壁を超えないようにしよう」
という行動が起きます。
これが「働き控え」です。
今回の制度は、
壁を超えて働いた人の手取り減少を支援金である程度カバーし、もっと働きやすくしよう
という狙いがあります。
大綱では具体例も示されています。
短時間労働者が社会保険へ加入する一つの目安として、
年収約106万円
という例が示されています。
その場合、社会保険料の負担は年間で約16万円程度になるとしています。
また、
年収130万円を超えて国民年金第3号被保険者※5から外れたケースでは、
新しく税金や社会保険料を負担しても、手取りが以前の水準まで戻るのは、
年収約160万円程度
という試算も示されています。
この106万円〜160万円前後のゾーンで、
「働いたのに手取りがあまり増えない」
という問題を緩和するために、
就業促進特例加算※6
という上乗せ給付を設ける予定です。
年収の壁については以下の記事でも解説しています👇
ここは勘違いしやすいところです。
資料に約16万円という数字は出ています。
ただしこれは、
社会保険料負担の例として約16万円
という数字です。
現時点で、
「就業促進特例加算として最大16万円を支給する」
と正式に決まったわけではありません。
支援額については今後決めることになっています。
なので、
「最大16万円給付決定!」
といった情報を見かけたら、少し注意した方がいいです。
今回の制度では、
子育て世帯への追加支援
も設けられます。
扶養している子どもがいる場合には、
通常の支援金に加えて、
こども加算※7
を支給する仕組みです。
たとえばイメージとしては、
基本の支援金
+
年収の壁対策の加算
+
子どもの人数に応じた加算
という形です。
ただし、
こども加算が1人いくらなのかは、まだ決まっていません。
2027年度・2028年度については、16歳未満の扶養親族が対象とされています。
これも気になるところです。
本格制度では、
配偶者の所得にも上限を設ける
予定です。
つまり、
本人の所得が低くても、
夫や妻がかなり高所得なら支援対象外になる可能性があります。
ただし、
2027年度と2028年度については、この配偶者所得の条件は適用しません。
最初の2年間については、本人側の条件などを中心に判定されます。
おそらく一番気になるところですが、
まだ具体的な金額は決まっていません。
ここはかなり大事です。
大綱では、
所得が低い人には一定額を支給。
そこから所得が増えるにつれて支援金を増やし、
一定の所得帯では基本額を支給。
さらに所得が高くなると、
今度は少しずつ支援額を減らす、
という考え方が示されています。
つまり、
「年収300万円なら○万円」
というような確定表は、
現時点ではありません。
普通なら、
「所得が低いほど給付金は多いんじゃないの?」
と思いますよね。
でも今回の制度には、
働くことを促す
という目的があります。
あまりにも、
「収入が増えたら支援金が一気に減る」
という設計にすると、
また新しい「年収の壁」ができてしまいます。
そこで、
一定の所得までは、
働いて収入が増えると支援額も増える
仕組みを入れる予定です。
そして一定額に達した後は基本額となり、さらに所得が上がると徐々に減らしていきます。
この制度を理解するときに出てくる重要な言葉が、
純負担率※8
です。
難しそうですが、考え方はそれほど複雑ではありません。
ざっくりいうと、
税金+社会保険料-国などからもらう現金給付
を、
その人の収入と比べたものです。
たとえば、
年収300万円で、
税金と社会保険料を合わせて60万円払い、
現金給付として10万円受け取ったとします。
この場合、
実質的な負担は
60万円-10万円=50万円
となります。
こうした実際の負担を所得と比べ、
負担が重い中低所得者を支援しよう、
というのが今回の制度の基本的な考え方です。
支給を担当するのは、
住んでいる市区町村
です。
通常は受給資格の認定を受けますが、
公金受取口座※9を登録していて、市町村側で対象者・支援額が分かる場合は、自動的に認定する仕組みを原則とする
方向です。
これなら、
「対象なのに申請を忘れてもらえなかった」
というケースを減らせます。
逆に公金受取口座を登録していない場合などは、別途手続きが必要になる可能性があります。
基本的には、
年1回
です。
市町村が認定してから2か月以内に支払う仕組みが示されています。
ただし、
2029年度だけは2回
になる予定です。
これは2029年3月で食料品1%の臨時減税が終了するため。
減税が終わった瞬間に負担が大きくならないよう、
2029年4月に支援金を先行して支給する仕組みが検討されています。
原則として、
この支援金そのものに税金などを課さない
ことになっています。
せっかく支援金をもらったのに、
「翌年そこに所得税がかかる」
という仕組みではありません。
ただし生活保護については、支援金を収入として扱うことが大綱に明記されています。
これ、スーパーで働いている人や小売業者にとってはかなり大きな問題です。
2027年4月1日に、
いきなり大量の商品を全部8%から1%へ値札変更するのは大変ですよね。
そのため、
税率変更の前後については、
一定期間、旧税率に基づく税込価格表示を残すことを認める特例
も設けられます。
ただし、
「この表示価格は旧税率によるもので、レジでは新しい税率で計算します」
など、消費者が勘違いしないための表示が必要になります。
2029年度になると、
食料品の消費税1%という一時的な措置が終了します。
その代わり、
就業者負担軽減支援金を本格導入
します。
政府は、
この制度を将来的な
「給付付き税額控除」
へつなげていく方針です。
つまり今回の制度は、
単なる「新しい給付金」
ではありません。
税金と社会保障を一緒に見ながら、
負担が重い人には給付する
という仕組みへ変えていこうとしているわけです。
ここはFIREを目指す身からするとかなり辛いです。
大綱では将来的に、
株などから得た金融所得※10
や、
預金の利息
を支援金の判定に反映することも検討するとしています。
さらに、
保有資産そのものを考慮することも検討
すると書かれています。
つまり将来的には、
「給与は少ないけれど、株式や預金を大量に持っている」
という人を、
給与所得だけ見て支援するのは公平なのか?
という問題にも対応していく可能性があります。
ただし、
これはまだ検討段階です。
今回の支援金と合わせて、
国民年金の第3号被保険者制度※5
についても見直しを検討します。
さらに、
厚生年金や健康保険へ加入する人の範囲を広げることなどについても、今後検討するとされています。
つまり、
「年収の壁を給付金だけで埋める」
のではなく、
そもそも壁そのものをどうするのか
という改革も同時に進める考えです。
こちらは以前に詳しく紹介しているので、気になる方はこちらの記事をご覧ください👇
今回の制度を見ると、
「自分はいくらもらえる?」
という部分にどうしても目が行きます。
でも、
2026年9月19日時点で、
支援基本額はいくらか
所得上限はいくらか
こども加算はいくらか
就業促進特例加算はいくらか
といった重要な数字はまだ決まっていません。
大綱が閣議決定され、政府は制度導入に向けて動き始めていますが、法制化や具体的な金額設定はこれからです。
SNSなどで、
「年収○万円以下なら○万円確定!」
のような情報が出ても、
今の段階では一度公式情報を確認した方がいいと思います。
個人的に今回面白いと思ったのは、
「数万円もらえるかもしれない」
という部分ではありません。
それより、
これまでの
「対象者に一律○万円」
という給付から、
所得・税金・社会保険料・子どもの人数などを見て一人ひとり支援額を変える
仕組みに変わろうとしていることです。
これはかなり大きな変化だと思います。
もちろん、
制度が細かくなるほど、
「分かりにくい」
「行政コストが増える」
「どこまで所得や資産を把握するのか」
といった問題も出てくると思います。
一方で、
本当に負担の重い人へ支援を集中できる可能性もあります。
この制度が実際にどうなるのかは、
今後の法律や具体的な金額を見てから判断する必要がありそうです。
今回の大綱を初心者向けにまとめると、
2027年4月から2年間、
現在8%の対象飲食料品の消費税を1%へ引き下げる。
同時に、
働く中低所得者向けの「就業者負担軽減支援金」を始める。
年収の壁で社会保険料負担が増える人には追加支援。
子どもがいる家庭には「こども加算」。
2029年度からは食料品の臨時減税を終了し、
所得や負担状況に応じて給付する制度を本格運用する。
という流れです。
ただし、
具体的に誰が年収いくらまで対象なのか、そしていくらもらえるのかは、まだ決まっていません。
現時点では、
「新しい制度の骨格が決まった」
段階と考えるのが一番分かりやすいと思います。
今後、対象年収や具体的な支給額が出てきたら、
「年収別に結局いくらもらえるのか」
を改めて記事にしてみたいと思います。
| 用語 | 意味 |
|---|---|
| ※1 就業者負担軽減支援金 | 働く中低所得者を中心に、所得や税・社会保険料などの負担に応じて支給する新しい支援制度。2027年4月から導入予定。 |
| ※2 給付付き税額控除 | 税金を安くする「税額控除」と現金給付を組み合わせた仕組み。税額が少なく控除しきれない人には、現金を給付する考え方。 |
| ※3 軽減税率 | 特定の商品について通常より低い消費税率を適用する制度。現在は酒類・外食などを除く一定の飲食料品が8%。 |
| ※4 年収の壁 | 一定以上働くと税金や社会保険料の負担が増え、手取りが伸びにくくなる年収水準の通称。 |
| ※5 第3号被保険者 | 厚生年金などに加入している会社員等に扶養される一定の配偶者。自分で国民年金保険料を納めなくても基礎年金の対象になる仕組み。 |
| ※6 就業促進特例加算 | 年収の壁を超えたことで社会保険料負担が増えた人などに、通常の支援金へ上乗せする予定の支援。具体的な額は未定。 |
| ※7 こども加算 | 扶養している子どもの人数などに応じて支援金へ追加される予定の金額。具体額は未定。 |
| ※8 純負担率 | 税金と社会保険料の合計から現金給付を差し引き、それが収入に対してどれくらいの割合になるかを示したもの。 |
| ※9 公金受取口座 | マイナンバーとひも付けて、国や自治体からの給付金などを受け取るために登録する本人名義の口座。 |
| ※10 金融所得 | 株の配当や売却益、投資信託など、金融資産から得られる所得。 |
今回の大綱は2026年9月15日に閣議決定されていますが、関連する法律は今後整備される段階です。記事公開後に制度が変更される可能性があるため、最新情報は財務省や首相官邸などの公式発表も確認してください。
どうも、たぬきんです。 最近、ソフトバンクグループの社債が**年4.75%**というニュースを見ました。 4……
最近、ちょっと気になるニュースを見ました。 「個人向け国債、ネット証券販売4倍超」 主要ネット証券4社の20……
最近、贈与税について調べていて気になるニュースを見つけました。 それが、 「教育資金の一括贈与に係る贈与税の……
こんにちは。ゼロから副業ラボのたぬきんです。 ふるさと納税といえば、 「好きな自治体を応援できる」「返礼品が……