- 2026年10月8日
iDeCoの掛金上限が大幅アップ|それでも満額やるべき?NISAと比較して考えてみた
どうも、たぬきんです。 今回は、 iDeCo(イデコ) についてです。 2026年12月から、i……
どうも、たぬきんです。
FIREを目指している人なら、
「会社を辞めた後は、株の配当金で生活したい」
と考えたことがある人も多いのではないでしょうか。
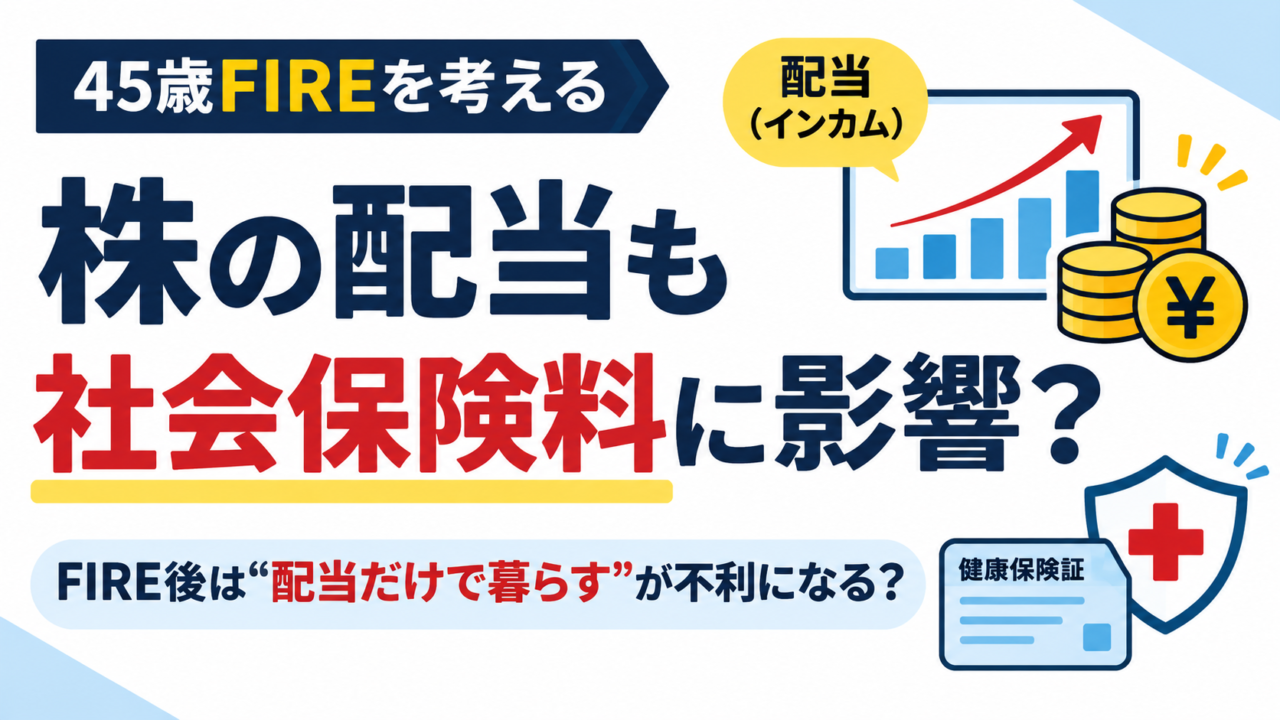
僕自身も45歳でFIREすることを目標に資産形成をしています。
できれば会社員としてずっと働き続けるのではなく、
投資による収入やブログなどの収入、必要であれば少しだけ働く。
そんな生活ができれば理想だと思っています。
ところが最近、少し気になるニュースがありました。
それが、
75歳以上の後期高齢者医療制度で、株の配当などの金融所得を保険料や医療費の窓口負担の判定に反映する
という制度変更です。
「え?配当金にも社会保険料がかかるようになるの?」
と思った人もいるかもしれません。
今回は、この制度変更について調べながら、
これからFIREを目指す人は、どんな収入の作り方を考えておいた方がいいのか
僕なりに考えてみます。
まず今回の制度変更の背景です。
現在の後期高齢者医療制度では、年金や給与、不動産所得などは保険料や医療費の窓口負担を決める際の所得として反映されます。
一方で、上場株式の配当などについては少し事情が違います。
確定申告をすれば所得として把握されますが、源泉徴収だけで課税を終わらせて確定申告しなければ、市町村側がその所得を把握できないケースがあります。
つまり、
同じだけ配当を受け取っている人でも、
確定申告した人と、しなかった人で保険料や窓口負担が変わる可能性がある
という状態でした。
厚生労働省は、この差を「不公平」として是正する方針です。
今回の改正では、金融機関などが提出する法定調書の情報を利用して、確定申告していない金融所得についても把握できる仕組みを作ります。
厚生労働省が2026年10月16日に示したスケジュール案では、
2029年8月から一部の金融所得を保険料や窓口負担に反映
し、
2030年8月以降は対象となるすべての法定調書の金融所得を反映
する予定となっています。
対象になるのは、まず75歳以上が加入する後期高齢者医療制度です。
そのため、
「45歳でFIREしたら、すぐ配当金に対して社会保険料が増える」
という話ではありません。
ここはかなり重要です。
もう一つ気になるのがNISAです。
厚生労働省の説明では、
非課税のNISAは今回の金融所得反映の対象外
とされています。
これは投資をしている人にとってかなり重要なポイントだと思います。
少なくとも今回の制度だけを見れば、
課税口座で受け取る配当などとNISAの扱いは同じではありません。
やはり長期で資産形成するなら、
NISAなどの非課税制度をしっかり使う意味は大きそうです。
ここからが今回僕が一番気になったところです。
今回の制度変更は75歳以上の話です。
僕が目標にしている45歳FIREとは、かなり年齢が離れています。
それでも気になる理由があります。
それは、
「金融所得も負担能力として見る」
という考え方です。
これまでFIREについて調べていると、
「会社員を辞めれば社会保険料を抑えられる」
「配当所得を中心に生活すれば有利」
といった話を目にすることがあります。
しかし、社会保障制度が将来も今とまったく同じとは限りません。
厚生労働省の資料でも、今回の見直しは「年齢にかかわらず公平な応能負担を実現するための第一歩」という位置づけが示されています。
だからといって、
今後すぐに45歳や50歳のFIRE民まで同じ制度になる、
と断定することはできません。
ただ、
給与だけではなく、投資から得る所得も負担能力として見る
という考え方が強くなっていることは、FIREを目指す側として覚えておいた方がいいと思います。
FIREというと、
「高配当株を買って、配当金だけで生活する」
というスタイルをイメージする人も多いと思います。
毎年300万円の配当が入ってきて、その300万円で生活する。
確かに分かりやすいです。
ですが今回のニュースを見て、
僕は少し考え方を変えた方がいいのではないかと思いました。
例えば、
配当金だけで年間300万円を受け取る生活と、
必要なときだけ資産を取り崩しながら生活する方法。
さらに、
ブログなどで少額の収入を得たり、週2~3日だけ働いたりする方法。
どれが一番有利なのかは、
税金だけではなく社会保険制度まで含めると変わってくる可能性があります。
つまり、
「FIRE=配当金生活」
と最初から決めつけない方がいいのかもしれません。
今のところ僕が理想としているFIRE後の生活は、
配当だけで生活する形ではありません。
例えば、
・NISAなどを使った資産運用
・必要に応じた資産の取り崩し
・ブログなどの副収入
・週2~3日程度の仕事
・その他の小さな収入
こうしたものを組み合わせたいと思っています。
一つの収入源だけに頼らなければ、
税制や社会保険制度が変わったときにも対応しやすくなります。
特に僕がFIREを目標にしている45歳から、その後の人生はかなり長いです。
45歳のときに最適だった方法が、
60歳、70歳、75歳でも最適とは限りません。
だから、
「今一番得な制度を探す」より、「制度が変わっても困らない状態を作る」
方が大切なのではないかと思っています。
そもそも僕が45歳FIREを目指している理由は、
税金や社会保険料を安くしたいからではありません。
一番の目的は、
働くかどうかを自分で決められる状態になりたいからです。
仕事をしたければ働く。
疲れたら休む。
旅行にも行く。
漫画を読んだり、映画を見たりする。
ブログを書くのもいい。
お金のためだけに働き続ける必要がない。
そんな状態を作りたいと思っています。
だから社会保険料が多少増えたとしても、
FIREそのものを諦めようとは思いません。
むしろ、
制度がどう変わっても生活できるだけの資産を作っておく。
その方が重要なのではないでしょうか。
最近の社会保障制度を見ていると、
僕は少しずつ、
「どこから収入を得るか」より「どれだけ負担能力があるか」
を見る方向に進んでいるように感じています。
給与所得があれば社会保険料を負担する。
金融所得があれば、それも負担能力として見る。
これは制度を維持する側から考えれば、ある意味当然なのかもしれません。
一方でFIREを目指している側からすると、
「じゃあ、どうすれば一番得なの?」
と考えたくなります。
でも、おそらく20年、30年先まで絶対に得する方法を予測するのは不可能です。
だから僕は、
制度の穴を探してFIREするより、制度が変わってもFIREできる資産を作る
ことを目標にしたいと思います。
今回の制度変更では、
後期高齢者医療制度で、これまで確定申告されていない場合には反映されなかった上場株式の配当などの金融所得についても、保険料や医療費の窓口負担の判定に反映する仕組みが導入されます。
2029年8月から一部を反映し、2030年8月以降は対象となる法定調書の金融所得を広く反映していく予定です。
ただし、現時点ではあくまで75歳以上の後期高齢者医療制度の話です。
45歳でFIREする人の社会保険料がすぐ変わるわけではありません。
それでも、
「金融所得も負担能力として見る」
という方向は、これから長期間FIRE生活をしようとしている僕にとって気になるニュースでした。
将来、
給与で稼いでも負担。
投資で稼いでも負担。
そんな時代になったとしても、
「それでも働かなくても生活できる」
と言える状態にしておきたい。
そのために僕は、
投資だけに頼らず、
資産の取り崩しやブログ、少しの仕事なども組み合わせながら、
45歳FIREを目指していきたいと思います。
FIREの目的は、社会保険料をゼロにすることではない。
自分の人生を、自分で選べるようにすること。
今回のニュースを見て、改めてそう思いました。
どうも、たぬきんです。 今回は、 iDeCo(イデコ) についてです。 2026年12月から、i……
最近、贈与税について調べていて気になるニュースを見つけました。 それが、 「教育資金の一括贈与に係る贈与税の……
最近は、老後のお金について、 「年金だけに頼らず、自分でも資産形成をしましょう」 と言われる機会が増えました……
どうも、たぬきんです。 最近ニュースを見ていると、 「食料品の消費税が1%になる」「新しい給付金が始まる」「……