- 2026年9月17日
こどもNISAは使うべき?世間の意見を調べたうえで、僕は利用することにしました
どうも、たぬきんです。 2027年から始まる、いわゆる**「こどもNISA」**。 0歳から17歳までNIS……
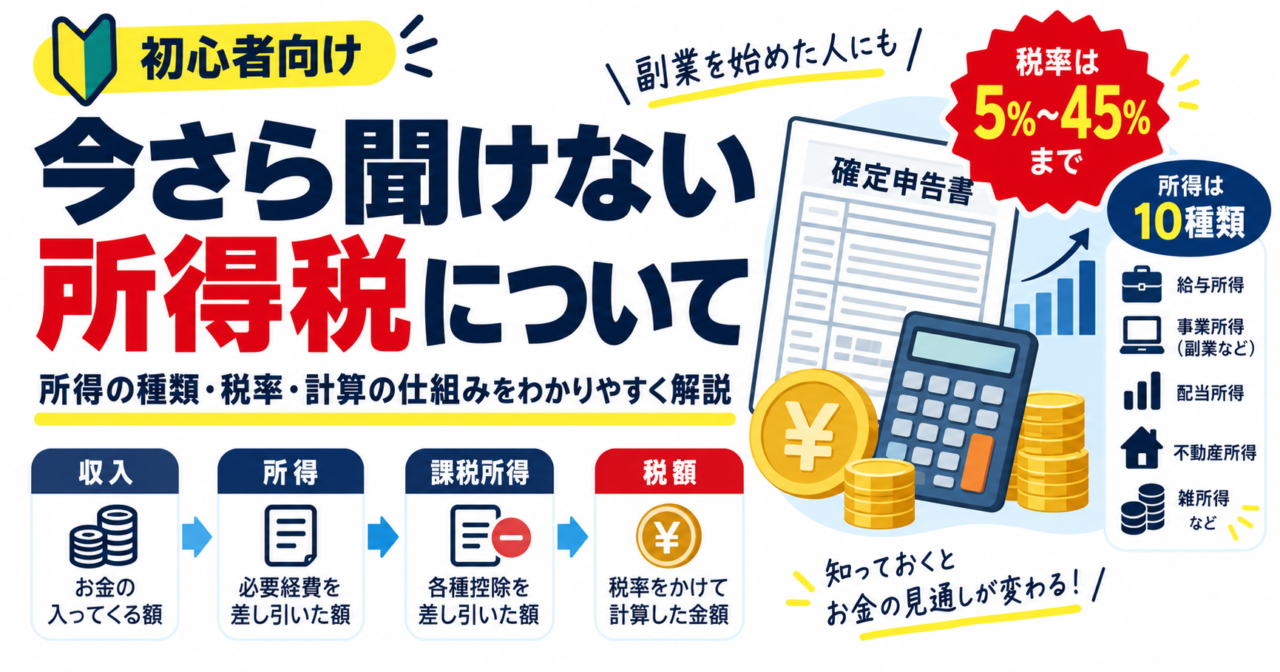
副業を始めると、どうしても気になってくるのが税金です。
僕自身も副業を始めたので、
「もしこれから副業でしっかり稼げるようになったら、税金はどうなるんだろう?」
と考えるようになりました。
まだ稼げているわけではありません。
なので、まさに
捕らぬ狸の皮算用ですが(笑)
それでも、実際に稼げるようになってから慌てて調べるより、今のうちに所得税の仕組みを勉強しておいた方がいいと思い、今回の記事を書くことにしました。
調べてみると、給料、副業、株、配当、不動産、暗号資産など、
同じ「お金を稼ぐ」でも、稼ぎ方によって所得の種類や税金のかかり方が違う
ことが分かります。
今回は、
を、税金初心者の僕自身が理解できるくらい、できるだけ簡単に整理していきます。
※この記事は税金の基本を初心者向けに整理したものです。実際の申告では個人の状況によって扱いが変わる場合があるため、国税庁や税理士などの最新情報をご確認ください。
所得税とは、簡単にいうと、
1年間に得た「所得」に対してかかる税金
です。
原則として、その年の1月1日から12月31日までの所得をもとに計算します。
ここで最初に知っておきたいのが、
ということです。
副業を始めたばかりだと、
「10万円売り上げたら、10万円全部に税金がかかるの?」
と思ってしまいます。
でも、基本的にはそうではありません。
ざっくり考えると、
収入 − 必要経費など = 所得
です。
たとえば副業でブログを運営して、
だったとします。
この場合、単純化すると、
10万円 − 3万円 = 7万円
この7万円が所得というイメージです。
会社員の場合も、
年収500万円=所得500万円
ではありません。
会社員には「給与所得控除」という仕組みがあるため、
給与収入 − 給与所得控除 = 給与所得
となります。
さらに、そこから基礎控除や社会保険料控除などを差し引き、
最終的な課税所得を計算します。
つまり、税金は単純に「入ってきたお金全部」にかかるわけではありません。
所得税では、稼ぎ方によって所得を10種類に分けています。
一覧にするとこちらです。
| 所得の種類 | 主な例 | 主な課税方法 |
|---|---|---|
| ① 利子所得 | 預金の利息、国債など | 源泉分離・申告分離など |
| ② 配当所得 | 株の配当金 | 総合・申告分離など |
| ③ 不動産所得 | 家賃収入 | 総合課税 |
| ④ 事業所得 | 自営業、フリーランス | 原則総合課税 |
| ⑤ 給与所得 | 給料、賞与 | 総合課税 |
| ⑥ 退職所得 | 退職金 | 分離課税 |
| ⑦ 山林所得 | 山林の伐採・売却 | 分離課税 |
| ⑧ 譲渡所得 | 株、土地、金などの売却益 | 総合・分離 |
| ⑨ 一時所得 | 懸賞金、保険の一時金など | 原則総合課税 |
| ⑩ 雑所得 | 年金、副業、暗号資産など | 原則総合課税 |
ここで大事なのは、
所得によって税率や計算方法が違う
ということです。
副業を始めた僕としては、
「副業で稼いだら全部同じ税金」
と思っていた部分がありました。
でも実際は、事業所得になるのか、雑所得になるのかでも扱いが変わります。
所得税を理解するうえで、最初に覚えたいのがこの2つです。
複数の所得を合計して税金を計算する方法です。
たとえば会社員が副業をしている場合、
給与所得+副業の所得
のように合算して計算するケースがあります。
代表的なのは、
などです。
総合課税では、所得が増えるほど税率も高くなる累進課税が使われます。
所得税の税率は、課税所得に応じて次のように上がっていきます。
| 課税所得 | 税率 | 控除額 |
|---|---|---|
| 195万円未満 | 5% | 0円 |
| 195万円〜330万円未満 | 10% | 97,500円 |
| 330万円〜695万円未満 | 20% | 427,500円 |
| 695万円〜900万円未満 | 23% | 636,000円 |
| 900万円〜1,800万円未満 | 33% | 1,536,000円 |
| 1,800万円〜4,000万円未満 | 40% | 2,796,000円 |
| 4,000万円以上 | 45% | 4,796,000円 |
ここだけ見ると、
「副業で稼ぎすぎたら45%も取られるの?」
と不安になります。
でも、税率が上がったからといって、所得全部にその税率がかかるわけではありません。
たとえば課税所得が700万円になった場合、
700万円全部に23%かかるわけではありません。
所得税では、所得の段階ごとに税率が変わります。
速算表なら、
700万円 × 23% − 63万6,000円
という形で計算します。
つまり、
稼いだ瞬間に全部高い税率になるわけではない
ということです。
これは副業で収入を増やしたい人にとって、知っておきたいポイントだと思います。
総合課税とは別に、
ほかの所得と分けて税金を計算する
方法があります。
これが分離課税です。
投資をしている人に身近なのが株です。
たとえば上場株式の売却益は、原則として
20.315%
です。
会社員としての給与が多くても少なくても、株の売却益については基本的に別で計算します。
副業を始めたことで税金を勉強してみると、
「給料」「副業」「株」でそれぞれ税金のルールが違う
というのが面白いところです。
銀行預金などから受け取る利息です。
代表例は、
です。
一般的な預貯金の利子には、
20.315%
が源泉徴収されます。
つまり1万円の利息が発生しても、手取りは約7,969円です。
普段は銀行が自動で税金を差し引いてくれるので、あまり意識することはありません。
20.315%など
株を持っているともらえる配当金などです。
上場株式等の配当では、通常、
20.315%
が源泉徴収されます。
ただし配当所得は少し特殊で、
などの選択肢があります。
そのため、
「配当金は必ず20.315%」
とは限りません。
20.315%または5〜45%など
土地や建物を貸して得た所得です。
たとえば、
家賃収入100万円
− 必要経費30万円
なら、
不動産所得70万円
というイメージです。
不動産所得は原則として総合課税なので、給与などと合算して税金を計算します。
所得税5〜45%
自分で事業をして得た所得です。
たとえば、
などがあります。
僕も副業を始めたので、このあたりは特に気になるところです。
基本的には、
売上 − 必要経費 = 事業所得
です。
ただし、
副業をしている=必ず事業所得
ではありません。
規模や継続性、帳簿の状況などによって事業として認められない場合には、雑所得になるケースもあります。
所得税5〜45%
会社員に最も身近なのが給与所得です。
などが該当します。
会社員の場合は、
給与収入 − 給与所得控除
で給与所得を計算します。
給与所得は総合課税なので、所得税率は
5〜45%
です。
僕の場合、今は会社員として給与をもらいながら副業を始めています。
そのため、もし副業収入が大きくなれば、
給与+副業
という形で税金を考える必要が出てきます。
まさにその日のための予習です(笑)
会社を退職したときに受け取る退職金などです。
退職所得は、給与とは別に計算します。
長く働いて積み上げた退職金に一気に高い税金がかからないように、
退職所得控除
などの仕組みがあります。
一般的には、
退職金 − 退職所得控除
を計算し、条件を満たす場合は残った金額の2分の1を課税対象とします。
5〜45%
ただし給与とは別計算です。
普段あまり聞くことはありませんが、
山林を伐採して売却した場合などの所得です。
山林所得は特殊で、
5分5乗方式
という計算方法があります。
山林は何十年も育ててから売ることがあるため、一年だけ所得が急増して税率が高くなりすぎないような仕組みです。
一律ではなく、特殊な方法で計算
僕の副業には今のところ縁がなさそうですが、所得10種類の一つとして覚えておきます。
資産を売って利益が出た場合です。
たとえば、
など。
ここは少し複雑で、
何を売ったかによって税率が違います。
特に投資をしている人に身近なのが株です。
上場株式の売却益は原則、
20.315%
です。
一方、土地や建物、金などは別の計算方法になる場合があります。
株:20.315%
その他は資産によって異なります。
一時的に得た所得です。
代表例として、
があります。
一時所得には、
最高50万円の特別控除
があります。
さらに、一定の条件では計算後の金額の2分の1だけを総合課税の対象にします。
所得税5〜45%など
最後が雑所得です。
簡単にいうと、
ほかの9種類に当てはまらない所得
です。
代表的なのは、
など。
会社員が小さく副業を始めると、最初は雑所得に該当するケースもあります。
そのため、僕にとってもかなり重要です。
雑所得は原則として総合課税なので、
給与所得+雑所得
のように合算して税金を計算します。
所得税5〜45%
今回改めて税金を調べていて、
副業をする人にとって特に重要なのは、
事業所得と雑所得の違い
だと思いました。
ブログやせどり、YouTubeなどで収入が発生したからといって、
必ず事業所得になるわけではありません。
事業として認められるかどうかによって、税務上の扱いが変わります。
僕も今はまだ、
「副業で大きく稼いだらどうしよう」
と心配する段階ではありません(笑)
まさに捕らぬ狸の皮算用です。
でも、実際に収入が増えてから、
「これ何所得なんだ?」
「確定申告しないといけない?」
と焦るより、先に基礎だけでも知っておく方が安心だと思います。
今回一番驚いたのがここです。
たとえば100万円稼いでも、
どの方法で稼いだ100万円なのか
によって税金の計算方法が違います。
| 稼ぎ方 | 所得区分 | 主な税率・課税方法 |
|---|---|---|
| 会社の給料 | 給与所得 | 5〜45% |
| ブログなどの副業 | 事業・雑所得 | 5〜45% |
| 不動産 | 不動産所得 | 5〜45% |
| 上場株の売却益 | 譲渡所得 | 20.315% |
| 上場株の配当 | 配当所得 | 20.315%など |
| 暗号資産 | 雑所得 | 原則5〜45% |
| 預金の利息 | 利子所得 | 20.315% |
| 退職金 | 退職所得 | 特別な分離計算 |
つまり、
「100万円稼いだ」という結果だけでは税金は決まらない
ということです。
どうやって稼いだかを見る必要があります。
投資をしていると、この違いもかなり重要です。
上場株式で100万円の利益が出た場合、基本的には約20.315%。
一方、個人の暗号資産による所得は原則として雑所得となり、給与などと合算して税金を計算します。
同じ「投資で利益が出た」でも、
税金の仕組みはかなり違う
ということです。
税金を知らずに利益額だけを見るのは危ないな、と感じました。
投資をしていると、
20.315%
という数字が何度も出てきます。
代表的なのが、
など。
ざっくり、
利益の約20%
と覚えておけば分かりやすいです。
通常、上場株式などの利益には約20%の税金がかかります。
仮に株で100万円利益が出れば、
単純計算では約20万円が税金になります。
でもNISAの対象となる利益なら、制度の範囲内で非課税です。
副業を始めて税金について改めて調べると、
「稼ぐこと」だけではなく「税金を抑えること」も資産形成では大事
だと改めて感じます。
ここも忘れてはいけません。
今回紹介している、
5〜45%
は基本的に所得税の税率です。
実際には、
などもあります。
つまり、
「所得税率10%だから、税金全部で10%」
ではありません。
副業で収入が増えてきたら、所得税だけでなく住民税なども含めて考える必要があります。
| 所得 | 主な例 | 税率の目安 |
|---|---|---|
| 利子所得 | 預金の利息など | 20.315%など |
| 配当所得 | 株の配当 | 20.315%・5〜45%など |
| 不動産所得 | 家賃 | 5〜45% |
| 事業所得 | 個人事業・副業など | 5〜45% |
| 給与所得 | 給料 | 5〜45% |
| 退職所得 | 退職金 | 5〜45%・別計算 |
| 山林所得 | 山林売却 | 特殊計算 |
| 譲渡所得 | 株・土地など | 20.315%など |
| 一時所得 | 懸賞・保険など | 5〜45%など |
| 雑所得 | 年金・副業・暗号資産など | 5〜45%など |
今回、僕が所得税について調べようと思ったきっかけは、
副業を始めたこと
でした。
まだ、
「副業で何百万円も利益が出て税金が大変!」
という状況ではありません。
むしろ、
そんな心配ができるくらい稼いでみたいです(笑)
完全に捕らぬ狸の皮算用ですが、
だからこそ今のうちに税金の基本を知っておこうと思いました。
税金は難しい言葉が多いですが、最初は、
①何所得なのか
↓
②総合課税か分離課税か
↓
③どのくらいの税率なのか
この順番で考えると、少し分かりやすくなります。
副業で実際に利益が出てきたとき、
「税金なんて全然知らなかった」
と慌てるより、
稼げるようになったときの準備として、今から少しずつ勉強しておく。
それくらいでいいと思っています。
あとは本当に、
税金を心配しないといけないくらい副業で稼ぐだけですね(笑)
どうも、たぬきんです。 2027年から始まる、いわゆる**「こどもNISA」**。 0歳から17歳までNIS……
こんにちは。たぬきんです。 2027年から、新しい税金が始まります。 その名前は、 「防衛特別所得税」……
最近は、老後のお金について、 「年金だけに頼らず、自分でも資産形成をしましょう」 と言われる機会が増えました……
どうも、たぬきんです。 最近、米国株についてこんなニュースを見かけました。 「NASDAQが1日23時間取引……