どうも、たぬきんです。
年々暑くなっているのを実感する今日この頃です。(今年はだいぶんマシですが)
そんな中、最近気になるニュースを見ました。
政府が、避難所となる公立小中学校の体育館などについて、
2031年度中に空調設置率100%を目指す
という方針を打ち出したそうです。
もともとは2035年度までに100%という目標でしたが、猛暑や災害時の避難環境を考慮して、4年前倒しされました。
しかも、これは単なる目標ではありません。
文部科学省は、2031年度までの今後5年間で
概ね5,000億円強程度
の必要額を見込んでいるとのことです。
これを見て、
「体育館にエアコンを付けるなら、どんな企業が恩恵を受けるんだろう?」
と気になりました。
そこで今回は、体育館空調の関連銘柄の中から、
テクノ菱和〈1965〉
高砂熱学工業〈1969〉
朝日工業社〈1975〉
の3社を見繕ってきましたので、紹介していきたいと思います。
数字で見ると、かなり大きな政策
2026年5月1日時点で、避難所となる公立小中学校の体育館などの空調設置率は
33.1%
です。
前年より9.4ポイント改善しましたが、まだ約3分の1しか整備されていません。
一方で政府目標は、
2031年度中に100%。
つまり、まだかなり大きな未整備需要が残っています。
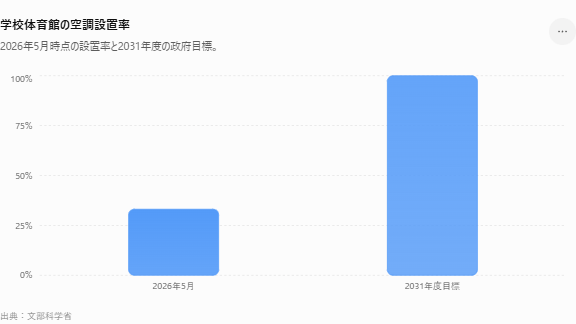
数字だけ見ると、
約66.9ポイント分の整備余地が残っている
ことになります。
もちろん、単純に「今の3倍の工事が出る」という意味ではありません。
ただ、今後数年間にわたって全国の自治体が整備を進める余地が大きいことは分かります。
今後5年間で「5,000億円強」
今回の政策で最も注目したい数字が、
5,000億円強
です。
文部科学大臣は、2031年度までの5年間で、体育館空調の前倒し目標を達成するために
概ね5,000億円強程度の必要額
を見込んでいると説明しています。
単純に5年間で割ると、
年間平均で約1,000億円規模
です。
これはあくまで単純平均ですが、テーマの大きさをイメージするには分かりやすいと思います。
| 項目 | 規模 |
|---|---|
| 現在の体育館空調設置率 | 33.1% |
| 2031年度目標 | 100% |
| 未整備余地 | 約66.9ポイント |
| 今後5年間の必要額 | 5,000億円強 |
| 単純年平均 | 約1,000億円規模 |
この5,000億円には、エアコン本体だけでなく、
- 空調設備
- 配管
- 電気設備
- 断熱
- 設計
- 施工
なども含まれると考えられます。
文科省も、体育館空調については断熱性能の確保も含めた整備を求めています。
業務用空調そのものも大きな既存市場
今回の体育館需要は、新しくゼロから生まれる市場というより、
すでに存在する業務用空調・設備工事市場に、大型の公共投資が追加される
と考えたほうが近いです。
日本冷凍空調工業会は、業務用パッケージエアコンの国内出荷台数を長年公表しています。
例えば過去データを見ると、
1990年代以降、年間数十万台から100万台規模で推移してきた歴史があります。
体育館向けはこのうちの一部ですが、
業務用空調そのものがもともと大きな市場
であり、そこへ学校・避難所の政策需要が上乗せされる形です。
なぜエアコンメーカーではなく設備工事会社を見るのか
ここが今回の投資テーマで一番面白いところです。
体育館は普通の教室とは違います。
天井が高く、
空間が広く、
建物によっては断熱性能も低い。
そのため、
単純に大型エアコンを買って置くだけでは終わりません。
実際には、
設計 → 空調機器選定 → 配管 → 電気 → 断熱 →施工
まで必要です。
だから今回は、
エアコンメーカーよりも、
空調設備工事を本業としている会社
を中心に見ています。
今回注目する3社
まずは3社を一覧で比較します。
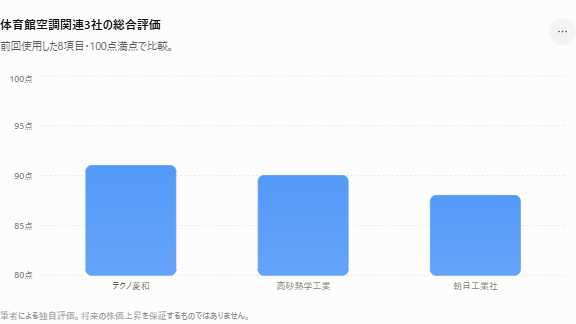
| 銘柄 | コード | 8項目評価 | 私が注目した点 |
|---|---|---|---|
| テクノ菱和 | 1965 | 91点 | 成長+政策テーマ |
| 高砂熱学工業 | 1969 | 90点 | 業界大手・安定感 |
| 朝日工業社 | 1975 | 88点 | 配当+割安感 |
評価だけを見るとかなり接戦です。
8項目で詳しく比較
今回使った評価基準はこちらです。
| 評価項目 | 配点 |
|---|---|
| 売上・収益の安定/成長 | 10 |
| EPSの安定/成長 | 15 |
| 収益力 | 10 |
| 財務健全性 | 15 |
| キャッシュフロー | 10 |
| 配当実績 | 20 |
| 配当余力・配当性向 | 10 |
| 予想配当利回り | 10 |
| 合計 | 100 |
各社を比較すると、
| 評価項目 | テクノ菱和 | 高砂熱学 | 朝日工業社 |
|---|---|---|---|
| 売上・収益 | 10 | 10 | 10 |
| EPS | 15 | 15 | 15 |
| 収益力 | 10 | 10 | 10 |
| 財務健全性 | 15 | 13 | 12 |
| キャッシュフロー | 9 | 9 | 8 |
| 配当実績 | 16 | 18 | 16 |
| 配当余力 | 10 | 9 | 9 |
| 配当利回り | 6 | 6 | 8 |
| 合計 | 91 | 90 | 88 |
この表を見ると、
テクノ菱和は財務と成長、
高砂熱学は配当実績と企業規模、
朝日工業社は配当利回り
に強みがあることが分かります。
① テクノ菱和〈1965〉
今回、私が一番気になったのがテクノ菱和です。
空調・衛生設備工事を主力としている会社で、
体育館空調との距離はかなり近いと考えています。
特に良いと思ったのは、
政策テーマがなくても業績が強い
ところです。
つまり、
「体育館エアコン関連だから買う」
というより、
もともと成長している会社に、
公共空調投資という追い風が加わる可能性がある
という見方です。
前回の8項目評価では、
91点で1位
としました。
② 高砂熱学工業〈1969〉
高砂熱学工業は、
今回の3社では最も規模の大きい空調設備工事会社です。
この会社の強みは、
やはり
大型案件をこなせる施工力と企業規模
だと思います。
全国的に学校体育館の空調整備が進む場合、
自治体や大型施設案件への対応力は強みになりそうです。
一方で、
会社規模が大きいので、
体育館空調だけで全社業績が劇的に変わるとは考えにくいです。
そのため私は、
テーマ性より安定感
を評価しています。
③ 朝日工業社〈1975〉
3社目が朝日工業社です。
こちらも空調設備工事を中心とする会社で、
今回の政策との関連性はかなり高いです。
個人的に気になっているのが、
配当とのバランス
です。
政策テーマ株は、
話題だけで株価が上がって、その後下がるケースがあります。
だから私は、
「政策がなくても持てる会社か」
をかなり重視しています。
朝日工業社は、
業績と配当を含めて比較すると、
今回の3社ではかなり面白い位置にいると考えています。
3社をタイプ別に分けると
かなり分かりやすくすると、
| 投資タイプ | 銘柄 |
|---|---|
| 成長+テーマ性重視 | テクノ菱和 |
| 大手・安定感重視 | 高砂熱学工業 |
| 配当+割安感重視 | 朝日工業社 |
という感じです。
5,000億円の恩恵は誰に行く?
ここで重要なのが、
5,000億円が全部この3社に入るわけではない
ということです。
体育館空調工事では、
大きく分けるとこんな業種に仕事が流れます。
| 関連業種 | 主な需要 |
|---|---|
| 空調メーカー | 大型エアコン |
| 空調設備工事 | 設計・施工・配管 |
| 電気設備 | 受変電・配線 |
| 建設会社 | 建物改修 |
| 断熱材メーカー | 屋根・壁の断熱 |
| 防災関連 | 非常用電源など |
今回の3社は、
この中でも
「空調設備工事」
の部分を取りに行く企業です。
ここから派生する株テーマも面白い
体育館空調からさらに広げると、
関連テーマは
①空調設備工事
②業務用エアコン
③断熱材
④電気設備
⑤非常用電源・蓄電池
⑥防災設備
まで広がります。
学校体育館は避難所でもあるため、
単なる「暑さ対策」ではなく、
防災・国土強靱化
という大きな政策テーマにもつながっています。
リスクも確認しておきたい
ただし、
政策需要があるからといって、
必ず利益が増えるとは限りません。
特に注意したいのは、
人手不足
設備工事業界は技術者不足があります。
仕事が増えても施工できなければ、
売上につながりません。
人件費上昇
工事需要が増えると、
人件費も上がる可能性があります。
資材価格
銅、配管、空調設備などの価格が上がると、
利益率を圧迫する可能性があります。
文科省自身も、今後の必要額について資材価格や人件費高騰の影響を考慮するとしています。
私が今後一番見るのは「受注」
今回の政策が本当に企業業績に効いてくるのか。
個人的には、
売上より先に受注を見る
のが重要だと思っています。
チェックしたいのは、
- 受注高
- 受注残高
- 公共工事
- 手持工事高
- 営業利益率
です。
体育館空調需要が本当に増えてくれば、
まず受注関連の数字に出てくる可能性があります。
まとめ|5,000億円規模の公共投資は無視できない
今回、文部科学省は、
避難所となる公立小中学校体育館等の空調設置率を、
2031年度中に100%
へ引き上げる方針を示しています。
現在は33.1%。
そして今後5年間の必要額は、
5,000億円強程度。
かなり大きな公共投資テーマです。
その中で私が注目しているのは、
テクノ菱和〈1965〉
高砂熱学工業〈1969〉
朝日工業社〈1975〉
の3社。
特に、
テーマ+成長ならテクノ菱和
大手の安心感なら高砂熱学
配当も考えるなら朝日工業社
という見方をしています。
ただし、
「政府が5,000億円使う=この3社の株価が上がる」
ではありません。
むしろ今後、
本当に受注が増えているのか
を決算で確認していくことが重要だと思います。
政策だけで飛びつかず、
政策がなくても投資したい会社か。
そこまで見ながら追いかけていきたいテーマです。
参考資料
文部科学省「公立学校施設の空調(冷房)設備の今後について」
文部科学省「令和8年5月1日時点 体育館等空調設備設置状況」
文部科学大臣記者会見(2026年8月28日)— 2031年度100%、今後5年間で5,000億円強程度の見通し。
日本冷凍空調工業会「業務用(パッケージ)エアコン国内出荷統計」
国土交通省「設備工事業に係る受注高調査」— 電気・管工事・計装工事など主要設備工事会社の受注統計。
※本記事は2026年9月時点の公開情報をもとに作成しています。特定銘柄の購入を推奨するものではありません。株価・PER・PBR・配当利回りなどは日々変動します。投資判断は最新の決算・IR資料を確認したうえで、ご自身の責任で行ってください。
私がこの記事を書いたよ!
たぬきん
関連記事 関連性が高いおすすめ記事
- 2026年9月11日
EV電池リサイクル関連株10選を120点満点で評価|住友金属鉱山の新工場で注目したい日本株
どうも、たぬきんです。 今日、住友金属鉱山が使用済みEV電池をリサイクルする大規模な工場を本格稼働に向けて動かして……
- 2026年8月16日
高配当株ランキング41〜50位|50社を8項目・100点満点で比較【2026年8月版】
こんにちは、たぬきんです。 高配当株候補50社を同じ基準で比較するランキング企画も、今回で最終回です。 これ……