- 2026年10月13日
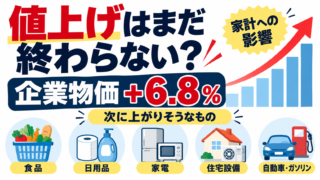
値上げはまだ終わらない?企業物価+6.8%から見る「次に上がりそうなもの」
どうも、たぬきんです。 食品や電気代など、ここ数年ずっと値上げのニュースが続いています。 「そろそろ落ち着く……
どうも、たぬきんです。
最近、
「賃金が上がった」
というニュースを以前より目にするようになりました。
普通に考えれば、
給料が上がる
↓
使えるお金が増える
↓
消費も増える
となりそうです。
ところが、実際の家計は少し違う動きをしています。
2026年8月の二人以上世帯の消費支出は、1世帯当たり31万975円。
物価変動の影響を除いた実質では、前年同月比3.1%減少しました。
これで前年同月比の減少は9か月連続です。 統計局
一方で、同じ8月の実質賃金は前年同月比1.5%増。
こちらは8か月連続のプラスとなっています。 厚生労働省
つまり、
実質賃金は増えているのに、家計支出は減っている。
なかなか不思議な状態です。
今回は、
なぜ給料が上がっても生活が楽になった感じがしないのか?
という視点で考えてみます。
2026年8月の主な数字をまとめると、こんな感じです。
| 項目 | 2026年8月 |
|---|---|
| 二人以上世帯の消費支出 | 310,975円 |
| 実質消費支出 | 前年比 −3.1% |
| 消費支出の減少 | 9か月連続 |
| 現金給与総額 | 311,364円 |
| 名目賃金 | +3.8% |
| 実質賃金 | +1.5% |
| 実質賃金の増加 | 8か月連続 |
厚生労働省によると、現金給与総額は前年同月比3.8%増。物価を考慮した実質賃金も1.5%増えました。 厚生労働省
それなのに、家計支出は3.1%減。
数字だけを見ると、
「給料が増えたのに、みんな使わなくなっている」
ように見えます。
ここ数か月を見ても、消費の弱さが分かります。
| 月 | 実質消費支出・前年同月比 |
|---|---|
| 2026年5月 | −0.4% |
| 6月 | −3.3% |
| 7月 | −3.6% |
| 8月 | −3.1% |
※二人以上の世帯
5月   -0.4%  ▏
6月   -3.3%  ███████
7月   -3.6%  ████████
8月   -3.1%  ███████
7月より減少幅は少し縮小しています。
また、8月は前月比では実質0.1%増なので、すべてが悪化しているわけではありません。 統計局
ただ、前年と比べれば依然として支出は弱い状態です。
ここからが気になるところです。
僕は大きく4つあると思っています。
まず注意したいのがこれです。
ニュースで出てくる「現金給与総額」は、
税金や社会保険料を引く前の金額
です。
厚生労働省も、現金給与総額について、所得税や社会保険料などを差し引く前の給与だと説明しています。 厚生労働省
つまり、
給料+3.8%
=自由に使えるお金+3.8%
ではありません。
税金。
社会保険料。
その他の負担。
を考えると、
実際に銀行口座へ入ってくる金額の伸びは、額面給与とは違います。
これはかなり重要だと思います。
実質賃金がプラスになったとはいえ、
ここ数年、
食品。
電気代。
ガス代。
日用品。
家賃。
など、いろいろなものが値上がりしてきました。
一度生活費が上がると、
「給料が少し増えたから使おう」
とは、なかなかならない気がします。
むしろ、
「また値上げするかもしれないから残しておこう」
となる人も多いのではないでしょうか。
実際、前の記事でも書いたように、企業物価はまだ高い水準にあります。
家計からすると、
今後の値上げへの警戒がまだ解けていない
とも考えられます。
ここも大事です。
実質賃金は、
働いている人の給与
を見ています。
一方、家計調査は、
世帯の消費
を見ています。
高齢者世帯。
子育て世帯。
共働き世帯。
単身世帯。
などでは、当然状況が違います。
つまり、
「平均賃金が上がった」からといって、すべての家庭の収入が同じように増えているわけではありません。
平均値だけでは生活実感が分かりにくい理由の一つだと思います。
給料が増えたとしても、
その分を全部使う必要はありません。
例えば月5,000円収入が増えたとして、
以前なら、
外食しよう。
服を買おう。
旅行に行こう。
となっていた人が、
今は、
「とりあえず貯金しておこう」
となっている可能性もあります。
特に、
物価高。
教育費。
老後。
住宅費。
など将来への不安があると、収入が増えても消費より貯蓄を優先しやすくなります。
ここまでを簡単にすると、
給料は上昇
   ↓
でも…
   ↓
税金・社会保険料
物価高
将来への不安
家庭による収入差
   ↓
自由に使える感覚はあまり増えない
   ↓
消費を抑える
という感じでしょうか。
個人的には、
「賃金が上がった」というニュースだけで生活が良くなったと判断するのは難しい
と感じます。
とはいえ、悪いニュースばかりではありません。
2026年8月の現金給与総額は、
31万1,364円で前年比3.8%増。
所定内給与も、
27万7,861円で3.8%増。
さらにパートタイム労働者の時間当たり給与は、
1,472円で4.3%増
となっています。 厚生労働省
賃金そのものが上向いていることは、家計にとってプラスです。
問題は、
この賃金上昇が生活の余裕につながるかどうか。
ここだと思います。
FIREを目指している自分の場合、
収入が少し増えたとしても、
そのまま生活水準を上げるというより、
投資。
貯蓄。
子ども関連の支出。
などに回すと思います。
なので、
「給料が上がったのに消費が増えない」
という数字を見ても、そこまで不思議には感じません。
むしろ物価が上がっている状況では、
生活水準を上げるより、
余裕があるうちに資産形成しておこう
と考える人もいると思います。
FIREを目指すなら、ここも重要です。
例えば給料が、
月1万円増えた。
そこで、
生活費も月1万円増えた。
となれば、
資産形成のスピードはほとんど変わりません。
逆に、
収入+1万円
生活費±0円
なら、
年間12万円を追加で投資できます。
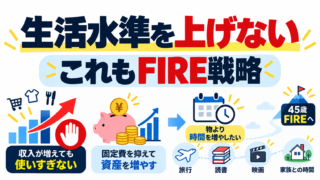
収入が増える
      ↓
生活水準を上げない
      ↓
余剰資金が増える
      ↓
貯蓄・投資へ
      ↓
FIREに近づく
個人的には、
賃金上昇局面ほど生活水準を上げないこと
が、FIREにはかなり効くと思っています。
今回の数字を見て、
「日本人が節約するようになった」
と単純に結論付けるのも早いと思います。
家計調査には、
購入時期のズレ。
天候。
大型商品の購入。
前年の反動。
世帯構成。
など、さまざまな要因があります。
8月の実質消費支出は前年比では3.1%減ですが、前月比では0.1%増えています。 統計局
なので、
「消費が完全に崩れている」
とまで見る必要もなさそうです。
2026年8月は、
実質賃金+1.5%。
一方、
家計の実質消費支出は−3.1%。
家計支出は前年同月比で9か月連続の減少となりました。 厚生労働省
一見すると矛盾しているように見えます。
でも、
賃金は税金や社会保険料を引く前。
物価高はまだ続いている。
家庭によって収入状況は違う。
将来への不安もある。
と考えると、
「給料が上がったから、すぐ消費を増やそう」
とはならないのも分かります。
個人的に今回の数字を見て思ったのは、
大事なのは給料が上がったかではなく、最終的に家計にいくら残るか。
ということです。
FIREを目指す自分としても、
収入が増えたときほど生活水準をむやみに上げず、
増えた分を資産形成に回せる家計
を作っていきたいと思います。
※本記事は総務省「家計調査」と厚生労働省「毎月勤労統計調査」などの公表資料をもとに作成しています。平均値は個々の家庭の状況を表すものではありません。
出典:総務省統計局「家計調査 2026年8月分」、厚生労働省「毎月勤労統計調査 2026年8月分結果速報」
タイトルは、検索とクリックのバランスなら 「実質賃金は上がったのに家計支出は9か月連続減|なぜ生活が楽になった感じがしない?」 が一番使いやすいと思います。
どうも、たぬきんです。 食品や電気代など、ここ数年ずっと値上げのニュースが続いています。 「そろそろ落ち着く……
どうも、たぬきんです。 スーパーに行けば、今でも数十円で買える「もやし」。 野菜が高くなった時でも比較的安く……
どうも、たぬきんです。 僕は現在、45歳でFIREすることを目標にしています。 完全FIREだけではなく、 ……
どうも、たぬきんです。 僕には、ちょっと先の夢があります。 45歳でFIREする。 そこから65歳くら……