- 2026年10月19日
年収700万円超でも生活水準を上げない|45歳FIREのために僕がお金をかけないこと
どうも、たぬきんです。 僕は現在、45歳でFIREすることを目標にしています。 完全FIREだけではなく、 ……
どうも、たぬきんです。
僕には、ちょっと先の夢があります。
45歳でFIREする。
そこから65歳くらいまでは、
旅行したり、
好きなことをしたり、
漫画や映画を楽しんだり、
できるだけ自由に生きたい。
そして、さらに歳を取ったら、
できれば最後は、
自分で選んだ老人ホームで暮らしたい
と思っています。
老人ホームというと、
なんとなく、
「介護が必要になった人が仕方なく入る場所」
というイメージがあるかもしれません。
でも最近調べてみると、
かなり印象が変わりました。
映画を見られるシアタールーム。
麻雀ルーム。
ビリヤード。
ダーツ。
プール。
ジム。
陶芸。
カラオケ。
旅行企画。
サークル活動。
こんな施設も普通にあります。
中には、
「これ老人ホームというよりホテルとかリゾート施設やん」
と思うところまであります(笑)
どうせ人生最後の住まいを選ぶなら、
「介護される場所」
というより、
「最後まで楽しく暮らせる場所」
を自分で選びたい。
そう考えていました。
ところが最近、
ちょっと怖いニュースを見つけました。
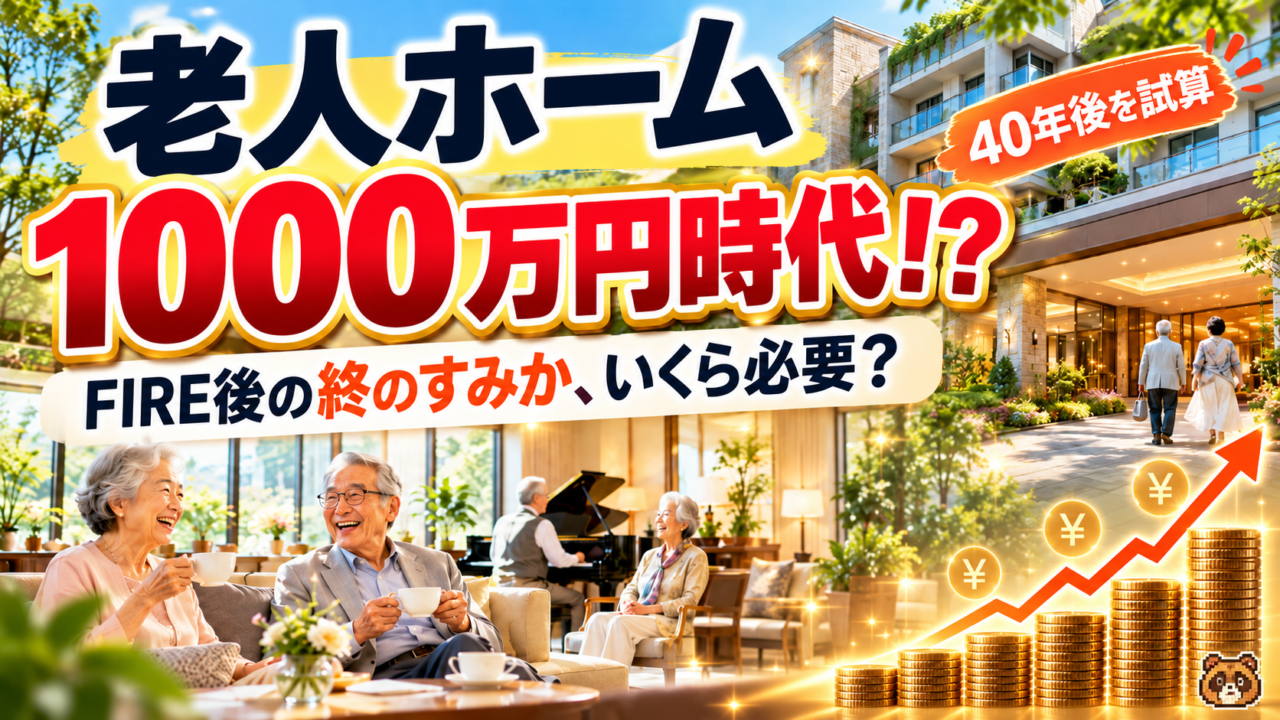
東京都の有料老人ホームで、入居時費用が1000万円を超える水準になってきている。
……高くない?(笑)
ということで今回は、
老人ホームって今いくらするのか?
そして、
僕が老人ホームに入る頃には、いくら必要になっているのか?
を調べてみました。
2026年に報じられたデータでは、
東京都内の有料老人ホームの入居時費用は、
中央値で約1001万円
という水準まで上昇しています。
2018年と比べると、
約39%上昇
したとされています。
単純に逆算すると、
2018年頃は約720万円。
それが2026年には約1000万円。
8年で、
約280万円増えた
ことになります。
もちろん、
すべての老人ホームが1000万円するわけではありません。
実際、2026年8月の東京都の調査では、施設ごとの最安プランを見ると、84.8%は入居時費用100万円未満で入れるという結果も出ています。
つまり、
「老人ホーム=必ず1000万円」ではありません。
ただし、
立地。
設備。
食事。
医療。
介護体制。
部屋の広さ。
レクリエーション。
こうした条件を選んでいくと、
1000万円以上の施設も珍しくなくなってきています。
僕みたいに、
「せっかくなら楽しそうなところを自分で選びたい」
と思っている人にとっては、
かなり気になる話です。
ここは誤解しないようにしたいところです。
「老人ホーム1000万円時代」
という見出しだけ見ると、
全国の老人ホーム全部が1000万円みたいに見えます。
でも実際は違います。
現在の全国相場を見ると、
介護付き有料老人ホームの入居一時金は、
平均約404万円
中央値では、
約32万円
です。
全国の老人ホーム全体では、
入居一時金の平均約98万円、
中央値約10万円となっています。
つまり、
かなり差があります。
老人ホームは、
どこに住むか
どんなサービスを選ぶか
で金額が全然違うんですね。
さらに、
入居一時金0円の老人ホームもあります。
2026年8月の調査では、
介護付き有料老人ホームのうち、
42.5%が入居一時金0円の施設
でした。
なので、
「1000万円ないと老人ホームに入れない」
というわけではありません。
ただし、
入居一時金を払わない代わりに、
月額費用が高くなるプランもあります。
老人ホームの料金は、
最初に多く払うか
毎月多く払うか
という違いもあるので、
入居金だけ見ればいいわけではありません。
僕が調べていて、
「こっちの方が怖くない?」
と思ったのが、
毎月の費用
です。
介護付き有料老人ホームの月額費用は、
厚生労働省の比較では、
2014年の平均約24.7万円から、
2024年には約26.2万円へ上昇しています。
さらに東京都では、
2026年時点で約30万円近い水準というデータもあります。
月30万円なら、
1年間で、
360万円。
5年間で、
1800万円。
10年間なら、
3600万円。
しかもこれは、
入居一時金とは別です。
さらに、
介護保険の自己負担。
医療費。
薬。
日用品。
おむつ。
理美容。
個別サービス。
などが追加でかかることもあります。
そう考えると、
入居金1000万円だけ用意して終わり
ではありません。
では、
老人ホームに入る年齢はどのくらいなのでしょうか。
過去の厚生労働省調査では、
入居者の平均年齢は、
介護付き有料老人ホームで約85.7歳、
住宅型有料老人ホームで約83.3歳でした。
さらに2024年の調査では、
有料老人ホームやサ高住はいずれも、
90歳以上の層が最も多い
という結果になっています。
なので、
かなりざっくり考えるなら、
80代半ば〜90歳前後
を想定しておくのが現実的だと思います。
僕の場合、
45歳でFIREするとして、
85歳で老人ホームに入るなら、
FIRE後さらに40年あります。
40年後。
老人ホームはいくらになっているのでしょうか。
もちろん、
40年後の老人ホーム代を正確に当てることはできません。
なので、
ここでは単純に、
現在1000万円の入居費用が、
毎年どのくらい上がるかで試算してみます。
仮に、
年2%ずつ上昇
すると、
40年後は、
約2210万円。
年3%なら、
約3265万円。
年4%なら、
約4806万円。
です。
結構えぐい(笑)
現在1000万円の施設が、
40年後には、
2000万円。
3000万円。
場合によっては5000万円近く。
そんな可能性もあります。
もちろん、
これは単純な複利計算であって、
実際の老人ホーム価格が毎年一定割合で上がるという予測ではありません。
ただ、
「今1000万円だから将来も1000万円」
と考えるのは危なそうです。
月額費用も同じです。
現在、
月約30万円と仮定します。
年2%で上昇すると、
40年後は、
月約66万円。
年3%なら、
月約97万円。
年4%なら、
月約143万円。
いやいや、
月100万円て(笑)
さすがに、
このままのペースで40年間ずっと上がるとは限りません。
ただ、
人件費。
食費。
光熱費。
建築費。
介護人材不足。
などを考えると、
老人ホーム費用だけずっと今の価格というのも考えにくいです。
ここからが、
この記事で一番考えたかったところです。
僕の理想は、
45歳でFIRE。
65歳くらいまでは、
旅行したり、
好きなことをしたり、
自由に生きる。
そして、
80代になって介護が必要になったら、
「安いところしか選べない」ではなく、できれば自分で好きな老人ホームを選びたい。
そのためには、
今の感覚で、
1000万円だけ用意するのでは足りなさそうです。
個人的には、
老人ホーム専用資金として、
最低でも2000万円〜3000万円程度
は別枠で作っておきたいなと思いました。
さらに、
月額費用については、
年金や運用資産から出す。
という形が理想です。
もちろん、
実際には、
持ち家を売る。
年金を使う。
運用資産を取り崩す。
入居一時金0円プランを利用する。
地方の施設を選ぶ。
など、
いろいろな方法があります。
だから、
必ず現金3000万円必要、
という話ではありません。
僕としては、
「選択肢を残すためのお金」
として用意しておきたいという感じです。
個人的には、
老人ホームに対して、
昔よりかなりポジティブな印象を持つようになりました。
たとえば、
クラーチ溝の口では、
シアタールーム。
麻雀。
ダーツ。
カラオケ。
ビリヤード。
陶芸。
プール。
ジム。
などがあります。
別の高齢者住宅では、
生け花。
茶道。
音楽。
フィットネス。
映画鑑賞。
スマホ教室。
旅行。
などを楽しめるところもあります。
これを見ると、
僕の中では、
老人ホームというより、
「高齢者向けマンション+ホテル+介護サービス」
みたいなイメージです。
それなら、
歳を取ってから、
同世代の人たちと、
麻雀やって。
映画見て。
ゲームして。
酒が飲めるなら飲んで。
旅行行って。
そんな生活も悪くないなと思っています(笑)
老人ホームや高齢者施設では、
麻雀やカードゲーム、ダーツなど、
ゲーム性のあるレクリエーションを取り入れている施設があります。
ただし、
現金を賭ける本物のカジノ
という意味ではありません。
あくまで、
ゲームやレクリエーションとして楽しむものです。
僕としては、
老後に、
麻雀。
ポーカー。
映画。
ゲーム。
スポーツ。
旅行。
こういうものを楽しめる施設があれば、
かなり魅力的ですね。
もしかしたら僕が80歳になる頃には、
eスポーツ老人ホーム
とか普通にできているかもしれません(笑)
FIREを考えるときって、
どうしても、
「仕事を辞めるまでにいくら必要?」
というところに目が行きます。
僕もそうです。
でも今回、
老人ホームについて調べてみて思ったのは、
FIREは、
仕事を辞めた瞬間がゴールじゃない
ということです。
45歳。
50歳。
60歳。
70歳。
80歳。
その先まで生活は続きます。
特に、
最後の10年、20年は、
医療。
介護。
住居。
にお金が必要になる可能性があります。
なので、
FIRE資金を考えるなら、
「老後に老人ホームへ入るためのお金」
も少し考えておいた方がよさそうです。
現時点で僕が考えているのは、
大きく3段階です。
45歳まで
FIREするための資産を作る。
↓
45〜65歳
資産運用しながら、
できるだけ好きなことをして暮らす。
↓
65歳以降
年金+運用資産を使いながら生活。
そして、
80代以降、
必要になったら老人ホームへ。
そのとき、
「ここしか入れない」
ではなく、
「ここ楽しそうだから入りたい」
と選べる状態にしたい。
そのためにも、
老人ホーム資金として、
現在価値で1000万円だけではなく、
将来的には、
2000万〜3000万円規模を想定して資産形成しておく
くらいで考えておこうと思います。
今回、
有料老人ホームについて調べてみました。
東京都では、
入居時費用が約1000万円という水準まで上昇しています。
ただし、
全国すべての老人ホームが1000万円というわけではありません。
0円で入れる施設もあります。
一方で、
設備。
食事。
医療。
レクリエーション。
立地。
こうしたものを選ぼうと思えば、
費用はどんどん高くなります。
僕は、
できれば、
人生最後まで、
自分で選びたい。
だから、
「老人ホームに入れるだけのお金」
ではなく、
「入りたい老人ホームを選べるお金」
を作っておきたいと思っています。
45歳でFIREして、
そこからできるだけ好きなことをする。
そして、
最後は、
麻雀したり。
映画見たり。
ゲームしたり。
旅行したり。
そんな老人ホームで暮らせたら、
結構楽しそうじゃないですか(笑)
そのためにも、
今から資産形成を続けて、
老人ホーム用に2000万〜3000万円くらい選択肢を持てる資産
を作っておきたいと思います。
FIREのゴールは、
会社を辞めることではなく、
人生最後まで自分で選べること。
今回調べてみて、
僕はそんなふうに感じました。
※老人ホームの費用は地域、施設、契約方式、介護度などによって大きく異なります。また40年後の金額は年2〜4%の価格上昇を仮定した単純試算であり、将来の価格を予測するものではありません。
どうも、たぬきんです。 僕は現在、45歳でFIREすることを目標にしています。 完全FIREだけではなく、 ……
どうも、たぬきんです。 最近、 「賃金が上がった」 というニュースを以前より目にするようになりました。……
どうも、たぬきんです。 スーパーに行けば、今でも数十円で買える「もやし」。 野菜が高くなった時でも比較的安く……
どうも、たぬきんです。 食品や電気代など、ここ数年ずっと値上げのニュースが続いています。 「そろそろ落ち着く……