- 2026年10月18日
45歳FIREを目指す僕の資産形成|毎月10万円投資で7,000万円を目指す
どうも、たぬきんです。 僕は現在、45歳でFIREすることを目標にしています。 ただし、 「45歳にな……
どうも、たぬきんです。
僕は現在、45歳でFIREすることを目標にしています。
完全FIREだけではなく、
週3勤務などで少し収入を得ながら暮らすサイドFIRE
も考えています。
前回の記事では、
45歳で7,000万円をひとつの目標にする
という話を書きました。
では、
「その7,000万円をどうやって作るのか?」
という話になります。
僕が今いちばん大事だと思っているのが、
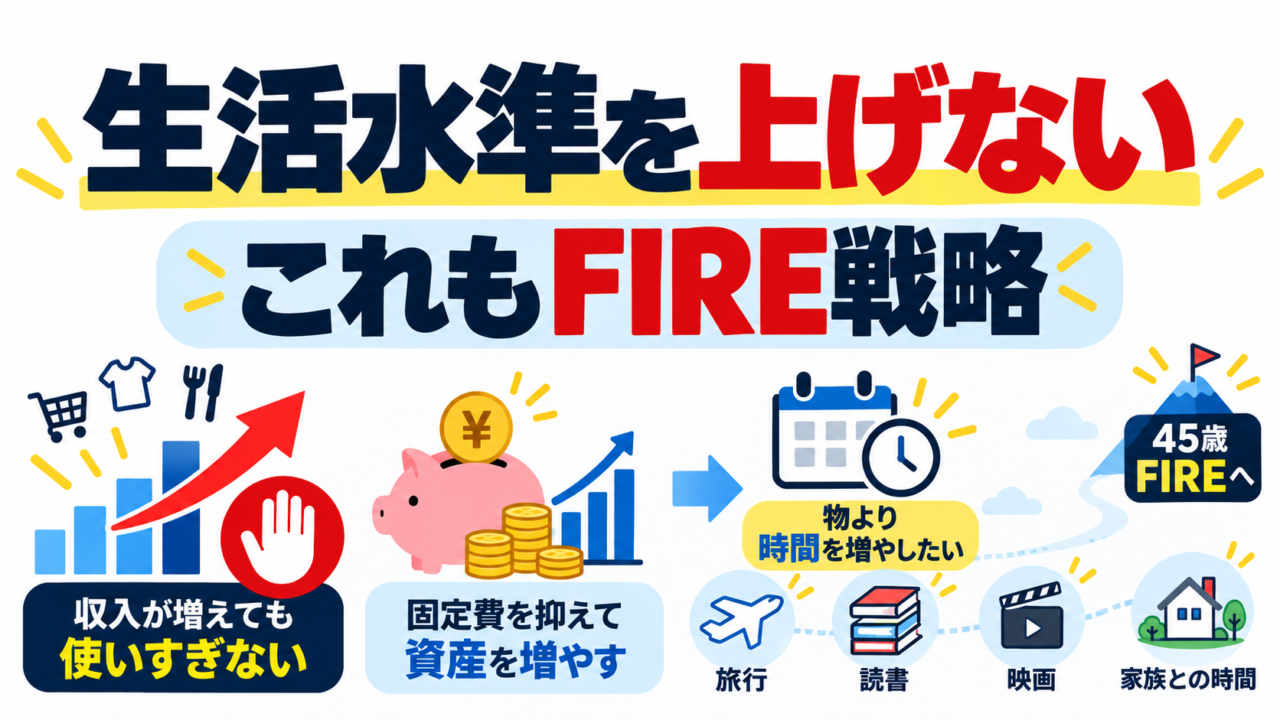
収入が増えても、生活水準をそのまま上げないこと
です。
現在の年収は700万円を超えています。
ただ、給料が上がったから車を高くする。
服や時計を高級品にする。
外食を増やす。
家をどんどん豪華にする。
ということをしてしまうと、
結局、資産形成は進みにくくなります。
転職前の年収は450万でした。
専業主婦の妻と子供を養っているので、その分その時と比べれば出費は増えていますが、それでも大きくは生活水準は上げていないと思います。
今回は、
45歳FIREを目指す僕が、どんなものにはお金をかけず、どんなものには使いたいと思っているのか
を整理してみます。
これはかなり意識しています。
収入が増えると、
少しくらい贅沢してもいいかな。
と思いやすいです。
でも、
生活費が一度上がると、
下げるのは結構大変です。
例えば、
月の生活費が、
20万円 → 25万円
になったとします。
差は月5万円。
年間では、
60万円
です。
4%ルールで単純計算すると、
年間60万円の生活費増加は、
必要なFIRE資産が、
約1,500万円増える
ことになります。
これはかなり大きいです。
なので僕は、
「収入が増えた分、生活水準も上げる」
ではなく、
「収入が増えた分、投資や貯蓄に回す」
という考え方でいきたいと思っています。
現在は、
毎月10万円
を投資しています。
内訳は、
です。
年間では、
120万円
になります。
僕の場合、
余ったお金を投資するというより、
先に投資額を決めて、残ったお金で生活する
という考え方です。
毎月10万円を15年間積み立てて、
年5%で運用できれば、
約2,650万円。
もちろん、
これだけで45歳時点の目標7,000万円には届きません。
だからこそ、
投資額を増やすことだけでなく、
必要な生活費そのものを増やさない
ことも大事になります。
まず、
僕は車にそこまで高いお金をかける必要はないと思っています。
もちろん、
車が趣味なら話は別です。
でも僕の場合、
「移動できれば十分」
という考え方です。
300万円の車と、
600万円の車。
差は、
300万円。
この300万円を投資に回せれば、
FIREにはかなり近づきます。
車は、
購入価格だけではなく、
保険
税金
車検
メンテナンス
タイヤ
などもかかります。
なので、
車に関しては、
必要十分でいい
と思っています。
今も中古の軽自動車に乗っています。
ブランド物も、
自分としてはそこまで優先順位が高くありません。
高級時計。
高級バッグ。
高級な服。
もちろん、
好きな人にとっては価値があります。
でも僕の場合、
そこにお金を使うより、
自由な時間を増やすこと
のほうが価値があります。
10万円の服を買うより、
その10万円を投資して、
FIREに少し近づく。
今の自分には、
そのほうが満足度が高いです。
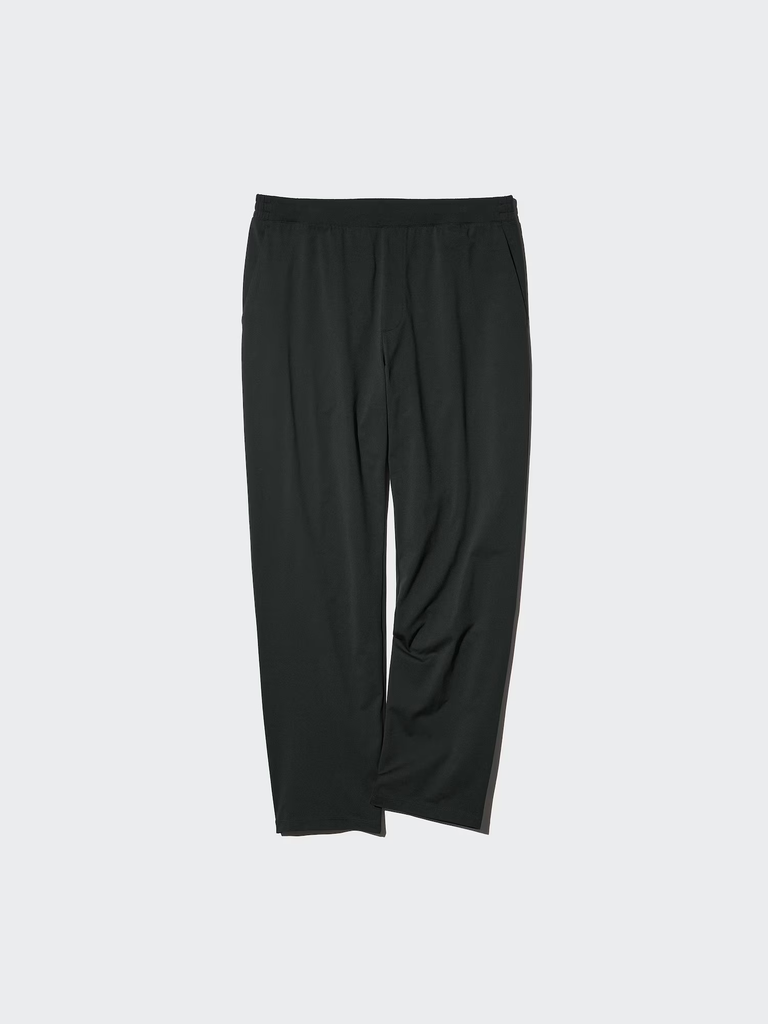
ちなみにいつも服はユニクロのウルトラストレッチアクティブテーパードパンツとユニクロの白シャツを着ています。
最近妻のママ友に家の近くで歩いているのを見られて、ダル着だったといわれたので、さすがにもうちょっとちゃんとした服を着たほうがいいような気もしてます(笑)。
さっきのママ友の件と矛盾しますが、
一番避けたいのは、
人からどう見られるかのために使うお金
です。
年収が上がったから、
もっといい車に乗る。
もっと高い家に住む。
もっと高いものを持つ。
そういう支出は、
一度始めるとどんどん増えやすい気がします。
FIREを目指すなら、
他人から、
「お金持ってそう」
と思われるより、
実際に資産が増えているほうがいい
と思っています。
ただし、
何でも節約するつもりはありません。
旅行。
漫画。
映画。
こういうものには、
普通にお金を使いたいです。
FIREのために、
今を全部我慢するのも違うと思っています。
45歳まで、
15年間ひたすら我慢して、
やっとFIREできた。
でも、
その15年間が全然楽しくなかった。
というのは、
自分が目指している生活ではありません。
なので、
満足度が高いものには使う
という考え方です。
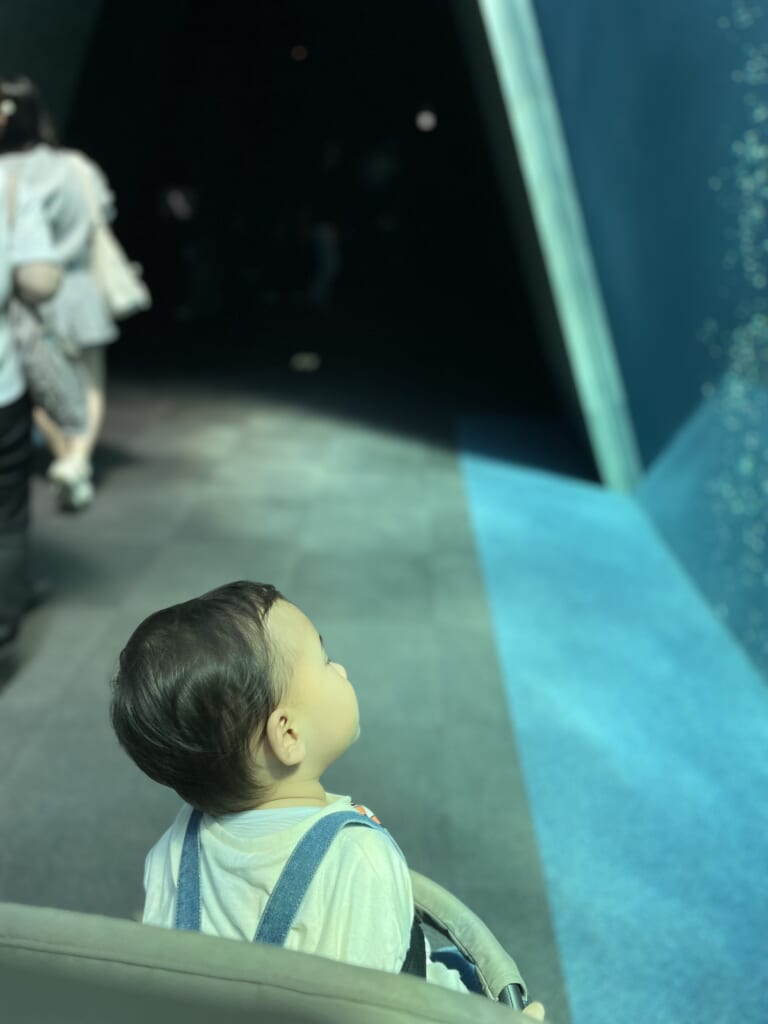
【子供と水族館】
僕がやりたいのは、
節約生活というより、
支出のメリハリ
です。
例えば、
車
ブランド品
見栄のための支出
にはあまりお金をかけない。
一方で、
旅行
漫画
映画
家族との時間
には使う。
こういう形なら、
FIREを目指しながら、
今の生活も楽しめると思っています。
固定費を月1万円下げると、
年間では、
12万円
です。
4%ルールで考えると、
必要なFIRE資産は、
約300万円減る
ことになります。
月2万円なら、
約600万円。
月3万円なら、
約900万円。
こうして見ると、
投資で資産を増やすことと同じくらい、
必要な生活費を下げること
もFIREには効きます。
年収700万円を超えていても、
毎月ほとんど使ってしまえば、
資産は増えません。
逆に、
年収がそこまで高くなくても、
毎月一定額を残して、
投資を続けられる人のほうが、
FIREには近づきやすいと思います。
大事なのは、
いくら稼いでいるか
ではなく、
最終的にいくら残るか
です。
僕がFIREしたい理由は、
高級車に乗りたいからでも、
豪邸に住みたいからでもありません。
欲しいのは、
時間です。
旅行する時間。
漫画を読む時間。
映画を見る時間。
ブログを書く時間。
家族と過ごす時間。
45歳以降は、
そういう時間を今より増やしたい。
だから、
今のうちに、
「物を買うために働く」
より、
「将来の時間を買うために資産を作る」
という考え方でやっていきたいです。
僕の今の考え方は、
年収700万円超
↓
毎月10万円を投資
↓
生活水準は上げすぎない
↓
お金をかけないものを決める
↓
好きなことには使う
↓
45歳で7,000万円を目指す
という感じです。
FIREというと、
どうしても、
「投資で何%増やすか」
ばかり気になります。
でも、
実際には、
毎月いくら使うか
も同じくらい重要です。
今後も、
投資額を増やすだけではなく、
生活費や固定費も見直しながら、
45歳FIREに近づいていきたいと思います。
※この記事は、個人の家計管理や資産形成についての考え方をまとめたものです。投資成果を保証するものではありません。
どうも、たぬきんです。 僕は現在、45歳でFIREすることを目標にしています。 ただし、 「45歳にな……
どうも、たぬきんです。 最近、 「賃金が上がった」 というニュースを以前より目にするようになりました。……
どうも、たぬきんです。 僕には、ちょっと先の夢があります。 45歳でFIREする。 そこから65歳くら……
どうも、たぬきんです。 スーパーに行けば、今でも数十円で買える「もやし」。 野菜が高くなった時でも比較的安く……