- 2026年9月15日
いまさら聞けないアメリカFRBの利上げと日本株との関係。FOMC前に仕組みをわかりやすく整理する
どうも、たぬきんです。 9月16日にFOMCの結果発表を控えていて、「アメリカが利上げに動くかもしれない」という見……
最近、ちょっと気になるニュースを見ました。
「個人向け国債、ネット証券販売4倍超」
主要ネット証券4社の2026年1~6月の個人向け国債の販売額が、5,400億円超。
前年同期の4.4倍になったそうです。
これを見て、
「国債って、そんなに人気になってるの?」
と思いました。
僕の中では、個人向け国債というと、
「安全だけど、金利が低い」
というイメージが強かったからです。
ところが、最近は少し状況が変わっています。
金利が上がったことで、個人向け国債にも**「低リスクでそこそこ利息がもらえる資産」**という魅力が出てきました。
今回は、
について整理してみます。
まずは現在の金利を見てみます。
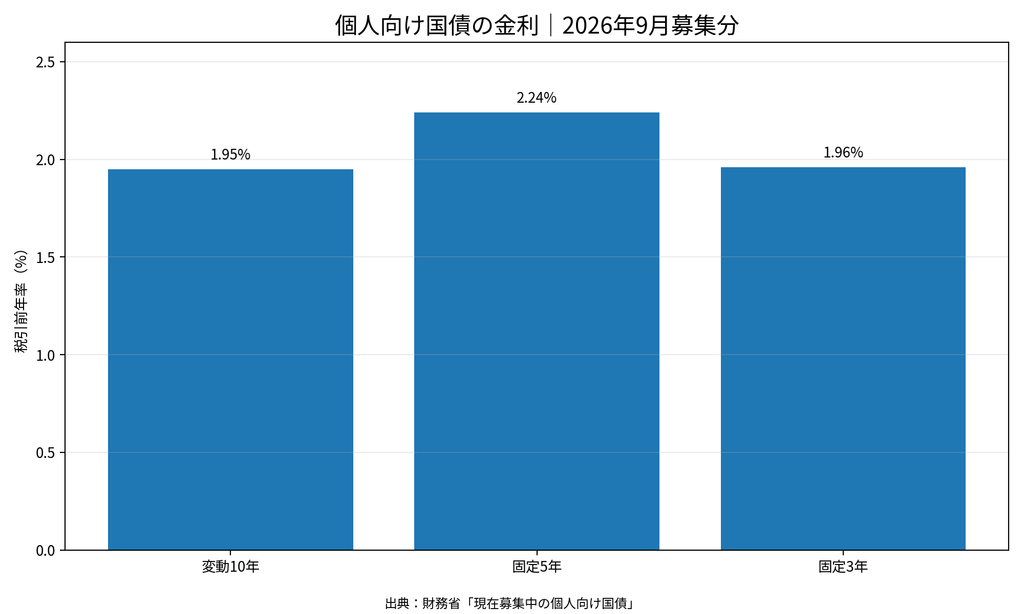
2026年9月募集分は以下の水準です。
| 商品 | 金利タイプ | 税引前年率 | 税引後 |
|---|---|---|---|
| 変動10年 | 変動 | 1.95% | 1.5538575% |
| 固定5年 | 固定 | 2.24% | 1.7849440% |
| 固定3年 | 固定 | 1.96% | 1.5618260% |
財務省によると、9月募集分では**固定5年が2.24%**となっています。
これを見ると、
「国債=ほとんど利息がつかない」
とは、もう言いにくいですよね。
もちろん株式のような値上がり益を狙う商品ではありません。
それでも、元本割れを抑えながら2%前後の金利を受け取れるというのは、以前と比べるとかなり印象が違います。
ここが今回、一番分かりにくいところだと思います。
「金利が上がったら、なんで国債の利息まで上がるの?」
と思いますよね。
まず、国債は簡単に言えば、
国がお金を借りるために発行する証券
です。
国が、
「お金を貸してください。その代わり利息を払います」
という形で資金を集めています。
では、市場全体の金利が上昇したらどうなるでしょうか?
例えば、金利が低いときには、
年0.5%
でも投資家が、
「まあ国債なら買っておこう」
となるかもしれません。
ところが市場金利が上昇して、
となれば、年0.5%の国債は相対的に魅力が低くなります。
そこで、新しく国がお金を借りるときには、
より高い利率・利回りを提示する必要が出てくる
わけです。
つまり、
市場金利が上昇
↓
新しく発行する国債の利率も上昇
↓
これから購入する個人向け国債の金利が上がる
↓
「安全性を考えれば、国債も悪くない」と考える人が増える
という流れです。
ただし、ここは注意が必要です。
すでに発行済みの固定金利の国債の利率が、金利上昇に合わせて後から上がるわけではありません。
一方、個人向け国債の「変動10年」は、半年ごとに利率が見直されます。
2026年9月募集分では、変動10年の初回適用利率は**1.95%**です。
個人向け国債の金利を2026年1月と9月で比べてみると、上昇が分かりやすいです。
| 商品 | 2026年1月 | 2026年9月 | 上昇幅 |
|---|---|---|---|
| 変動10年 | 1.39% | 1.95% | +0.56pt |
| 固定5年 | 1.59% | 2.24% | +0.65pt |
| 固定3年 | 1.30% | 1.96% | +0.66pt |
2026年に入ってから、個人向け国債の金利は上昇しています。
2026年1月と9月の個人向け国債金利
税引前年率。2026年に入ってから金利水準が上昇している。
出典:財務省公表データ等。1月・9月募集分を比較
これなら、
「国債の金利が上がってきたから、国債を買うメリットも以前より大きくなった」
というのが見えてきます。
ここで冒頭の「4.4倍」に戻ります。
主要ネット証券4社の2026年1~6月の個人向け国債販売額は、
5,400億円超
そして前年同期比、
4.4倍
です。
ネット証券4社の個人向け国債販売額
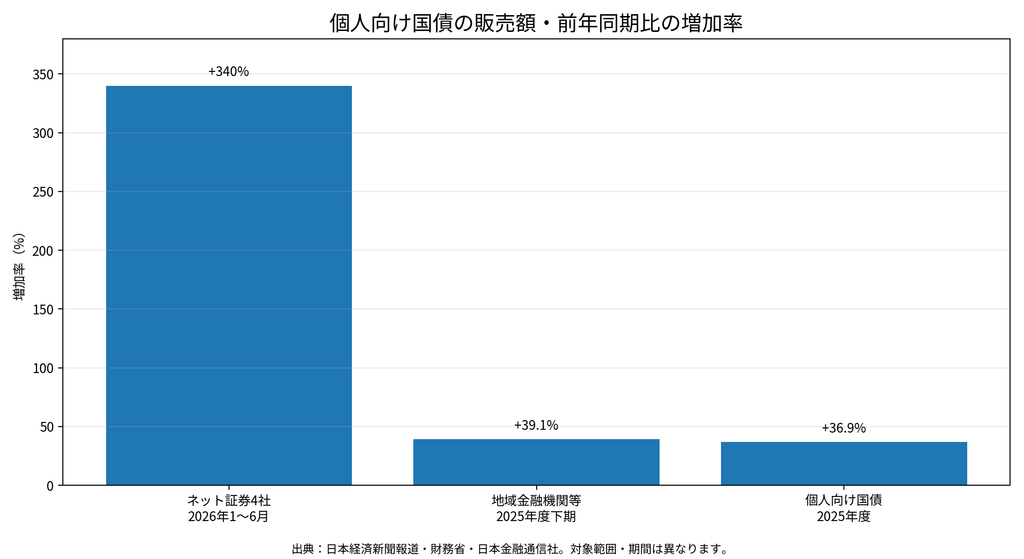
2026年1〜6月は前年同期の4.4倍。前年同期を100とした指数で表示。
出典:日本経済新聞報道。4社合計の前年同期比4.4倍
ただし、ここは少し注意。
「日本全体で国債の販売額が4.4倍になった」という意味ではありません。
あくまで、
主要ネット証券4社の販売額
です。
しかも、三菱UFJ eスマート証券は2025年11月から個人向け国債の取り扱いを開始しています。
そのため、前年同期との比較では、新規参入による影響も含まれます。
ネット証券だけの話なのかと思ったら、そうでもありません。
財務省によると、2025年度の個人向け国債の発行総額は、
6兆1,526億円
でした。
これは前年度から1.7兆円増加し、平成18年度以来の大きさです。財務省も、市場金利の上昇に伴って個人向け国債の金利が上昇したことなどを背景として挙げています。
さらに、地域金融機関などの2025年度下期の販売額も、
8,950億円
で前年同期比39.1%増でした。
個人向け国債の販売増加
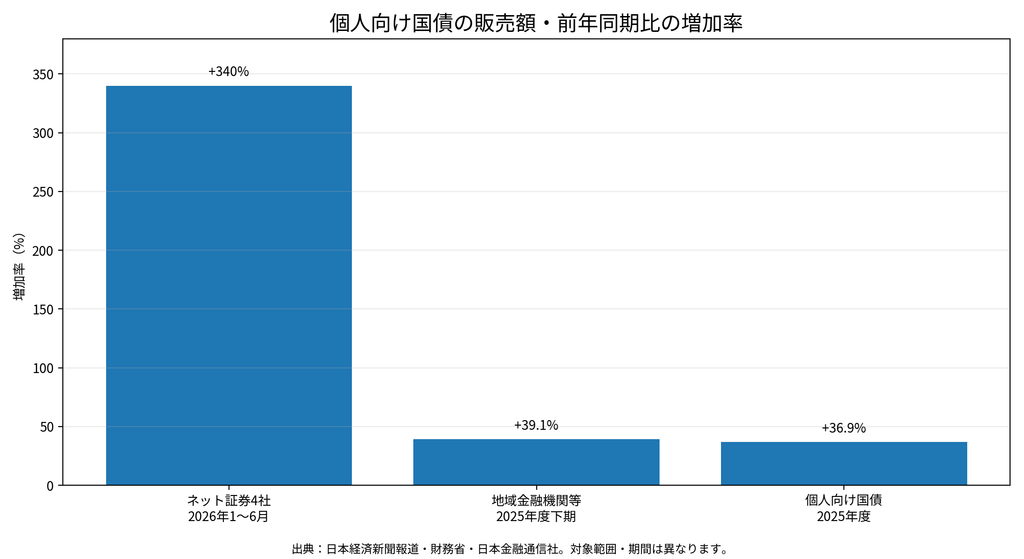
異なる統計なので、前年同期比の伸び率で比較。
出典:財務省・日本金融通信社。対象・期間はそれぞれ異なる
※ネット証券4社の「4.4倍」は前年を100とした場合の440なので、**増加率は+340%**です。
※それぞれ対象・期間が異なるため、単純な順位比較ではなく「どの市場でどれくらい伸びたか」の参考として見ています。
僕は、大きく4つあると思っています。
これは一番分かりやすい理由です。
以前より高い利率が得られるようになった。
これだけで国債の魅力はかなり変わります。
株式市場が好調でも、
「全部株にするのはちょっと怖い」
という人はいます。
そんな人にとって、
国債=資産を守るための選択肢
として見直されやすくなります。
個人向け国債は1万円から購入可能です。
すでに証券口座を持っている人なら、
「株を買うついでに国債も検討する」
ということが簡単になっています。
今回の日本経済新聞の報道では、ネット証券での個人向け国債販売について、若年層が担い手として台頭しているとされています。
これまで国債というと、
「年配の人が買うもの」
というイメージもありました。
それが、
ネット証券 × 金利上昇
によって、若い投資家にも選択肢として認識され始めているのかもしれません。
ここも気になるところです。
銀行は、預金者から集めたお金を企業や個人への融資、国債などの債券、その他の資産へ運用します。
その運用収益などからコストを差し引き、預金者に利息を支払います。
つまり、
銀行が国債を買って、その利息だけで預金金利を払っている
という単純な仕組みではありません。
ただ、銀行にとって債券などの運用利回りが重要な要素であることは間違いありません。
だからこそ、
市場金利が上がる
→ 債券の利回りが上がる
→ 銀行の運用環境も変わる
→ 預金金利も上がりやすくなる
という関係があります。
その一方で、直接国債を買えば、銀行を介さずに国債の利息を受け取れます。
この違いも、国債を検討する理由の一つでしょう。
ここまで調べて、僕自身も思いました。
「国債、意外と悪くないな」
と。
特に固定5年で年2.24%。
株式のように価格が大きく動く商品ではなく、個人向け国債は額面金額100円につき100円で発行されます。
もちろん、
など、考えるべき点はあります。
それでも、
「リスクを抑えながら、ある程度の利息を得たい」
という人にとっては、かなり検討しやすい商品になってきたと思います。
ここまで国債を褒めておいてですが、
僕は今のところ買いません。
理由は、
まだ「守り」を最優先するほどの資産ではないと思っているからです。
今の自分としては、
「多少のリスクを取ってでも、まだ資産を増やしていきたい」
という気持ちのほうが強い。
もちろん、だからといってリスクを取りまくるわけではありません。
そこで僕が選んでいるのが、
優良高配当株
です。
高配当株も株式なので、
元本保証ではありません。
株価が大きく下がることもあります。
だから、
高配当株=安全
とは考えていません。
僕が意識しているのは、
といった企業を選ぶこと。
つまり、
「ある程度リスクを抑えながら、株式の成長性も狙う」
という考え方です。
僕なら、こう考えます。
| 個人向け国債 | 優良高配当株 | |
|---|---|---|
| 元本保証 | △ | × |
| 値動き | 小さい | 大きい |
| 利息・配当 | 利息 | 配当 |
| 値上がり益 | 基本的に狙いにくい | 狙える |
| 資産を守る | ◎ | ○ |
| 資産を増やす | △ | ○ |
| リスク | 低め | 中~高 |
| 僕の現在の選択 | ― | こちら |
もちろん、これは僕自身の投資方針です。
資産額や年齢、収入、投資期間によって答えは変わります。
僕が今回のニュースを見て思ったのは、
「国債が良いか、株が良いか」という話ではない
ということです。
資産形成の初期なら、
「多少リスクを取ってでも増やしたい」
となる。
一方で、資産が十分に大きくなれば、
「これ以上大きなリスクを取らず、守りたい」
となる。
同じ人でも、資産が増えれば投資方針は変わっていいと思います。
だから僕も、
今は国債を買わない。
でも、
将来的には国債を買うかもしれない。
という考えです。
今回の「個人向け国債がネット証券で4.4倍」というニュース。
数字だけ見ると、
「みんな国債を買い始めた!」
という印象があります。
でも実際には、
金利上昇によって国債の魅力が高まったこと
に加えて、
ネット証券で買いやすくなったこと
や、
新しい取り扱い証券会社が増えたこと
など、いくつかの要因が重なっています。
そして現在の個人向け国債は、
固定5年:2.24%
固定3年:1.96%
変動10年:1.95%
という水準です。
以前の、
「安全だけど、ほとんど増えない」
という国債とは、少し違ってきました。
だから僕も、
「低リスク資産として、国債も悪くない位置に来たな」
と思っています。
ただ、僕自身はまだ資産形成の途中。
今は、
国債で守りを固めるより、優良高配当株に投資して、ある程度リスクを抑えながら資産を増やしたい。
これが今の考えです。
投資で大切なのは、
「今、何が人気なのか」
だけではなく、
「今の自分には、どれくらいのリスクを取る必要があるのか」
を考えること。
国債が4倍売れたというニュースを見て、改めてそんなことを考えました。
どうも、たぬきんです。 9月16日にFOMCの結果発表を控えていて、「アメリカが利上げに動くかもしれない」という見……
こんにちは。たぬきんです。 2027年から、新しい税金が始まります。 その名前は、 「防衛特別所得税」……
どうも、たぬきんです。 最近ニュースを見ていると、 「食料品の消費税が1%になる」「新しい給付金が始まる」「……
どうも、たぬきんです。 2027年から始まる、いわゆる**「こどもNISA」**。 0歳から17歳までNIS……