- 2026年9月15日
いまさら聞けないアメリカFRBの利上げと日本株との関係。FOMC前に仕組みをわかりやすく整理する
どうも、たぬきんです。 9月16日にFOMCの結果発表を控えていて、「アメリカが利上げに動くかもしれない」という見……
どうも、たぬきんです。
今回は、
iDeCo(イデコ)
についてです。
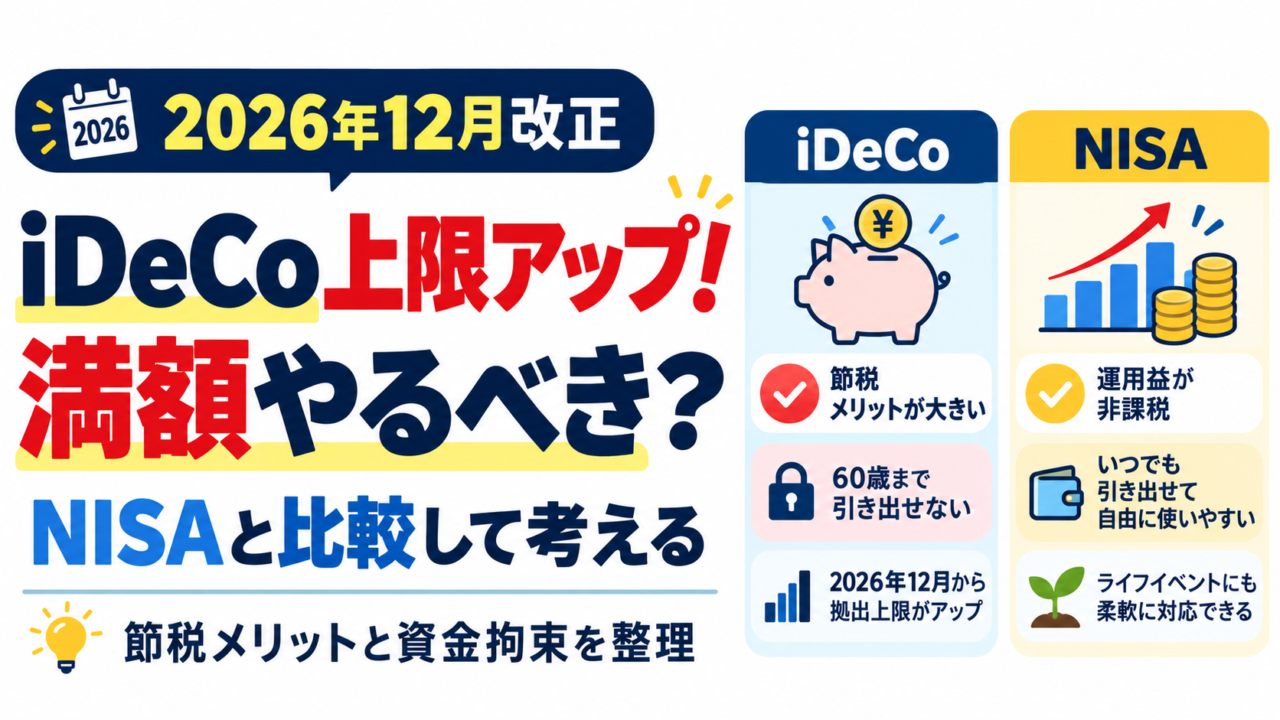
2026年12月から、iDeCoの掛金上限が大きく引き上げられます。
会社員でも、これまでよりかなり大きな金額を積み立てられるようになり、自営業者やフリーランスも上限が拡大します。
しかも、iDeCoの掛金は、
全額所得控除。
つまり、積み立てた分だけ課税所得を減らせます。
ここだけ見ると、
「じゃあ上限まで入れたほうが得じゃない?」
と思いますよね。
でも、僕はそう単純ではないと思っています。
なぜなら、iDeCoには、
原則60歳まで引き出せない
という大きな特徴があるからです。
さらに、僕のようにFIREを目指している人は、
60歳になる前に使える資産
もかなり重要です。
今回は、
iDeCoの改正内容。
節税メリット。
NISAとの違い。
そして、
「結局、誰がiDeCoを使うべきなのか」
を、自分なりに整理してみます。
iDeCoは、
個人型確定拠出年金
という制度です。
ざっくり言えば、
自分で作る老後資金
です。
毎月掛金を出して、
投資信託などで運用し、
原則60歳以降に受け取ります。
大きな特徴は、
掛金が全額所得控除になること。
です。
つまり、
iDeCoに入れたお金の分だけ、
課税される所得を減らせます。
ここが、
NISAとの大きな違いです。
2026年12月から、
iDeCoの掛金上限が拡大されます。
ざっくり整理すると、
| 区分 | 現在 | 2026年12月から |
|---|---|---|
| 自営業・フリーランスなど | 月6.8万円 | 月7.5万円 |
| 会社員・企業年金なし | 月2.3万円 | 月6.2万円 |
| 会社員・企業年金あり | 月2万円など | 企業年金と合計で月6.2万円 |
| 第3号被保険者 | 月2.3万円 | 月2.3万円 |
| 一定の60~70歳未満 | 原則対象外 | 加入可能に拡大 |
自営業者なら、
月7万5,000円。
年間で、
90万円。
かなり大きいです。
会社員も、
条件によっては月6万円超まで使えるようになります。
iDeCoの一番分かりやすいメリットは、
やっぱり節税です。
例えば、
年間90万円を積み立てた場合。
税率によって、
節税額はかなり変わります。
| 税率の目安 | 年間掛金 | 税負担軽減の概算 |
|---|---|---|
| 15% | 90万円 | 約13.5万円 |
| 30% | 90万円 | 約27万円 |
| 55% | 90万円 | 約49.5万円 |
税率が高い人ほど、
iDeCoの節税メリットは大きくなります。
逆に、
所得が低い人は、
そもそもの税率が低いので、
iDeCoの節税効果も小さくなります。
なので、
「iDeCoは全員同じだけ得」
ではありません。
数字だけ見ると、
かなり魅力的です。
年間90万円積み立てて、
数十万円単位で税負担が減る可能性がある。
普通に考えたら、
やりたくなります。
でも、
僕が一番気になるのは、
資金拘束。
です。
iDeCoは、
老後資金の制度です。
そのため、
原則として60歳まで自由に引き出せません。
ここは、
かなり大きいです。
例えば、
住宅購入。
教育費。
転職。
独立。
病気。
急な出費。
こういうことが起きても、
iDeCoに入れたお金は、
簡単には使えません。
なので、
節税効果だけ見て、
生活に必要なお金までiDeCoに入れるのは、
ちょっと怖いと思っています。
iDeCoとNISAは、
どちらも資産形成に使える制度ですが、
性格はかなり違います。
| 項目 | iDeCo | NISA |
|---|---|---|
| 掛金時の所得控除 | あり | なし |
| 運用益 | 非課税 | 非課税 |
| 途中引き出し | 原則60歳まで不可 | いつでも可能 |
| 老後資金 | ◎ | ○ |
| 教育・住宅・FIRE資金 | △ | ◎ |
| 自由度 | 低い | 高い |
僕は、
この違いがかなり大きいと思っています。
例えば30歳なら、
60歳まで30年あります。
その間に、
家を買うかもしれない。
子どもの教育費がかかるかもしれない。
転職するかもしれない。
独立するかもしれない。
FIREを目指すかもしれない。
人生って、
結構変わります。
なので、
若いうちから資金を大量にロックするより、
まずはNISAのように、
必要なら使える資産
を増やすほうが、
僕は使いやすいと思っています。
一方で、
所得が高い人は、
iDeCoの節税メリットがかなり大きいです。
さらに、
生活防衛資金も十分。
NISAもすでにある程度使っている。
60歳まで使わないお金がある。
こういう人なら、
iDeCoを使う価値はかなり高いと思います。
つまり、
余裕資金がある高所得者ほど相性がいい
制度だと思っています。
30歳なら、
60歳まで30年。
50歳なら、
約10年。
同じiDeCoでも、
資金がロックされる期間はかなり違います。
だから、
50代で、
所得が高く、
老後資金を増やしたい人なら、
iDeCoを積極的に使うのは、
かなり合理的だと思います。
若い人より、
「使えない期間」が短い
からです。
僕は、
45歳でFIREすることを目標にしています。
そう考えると、
iDeCoは少し悩ましいです。
例えば、
45歳で会社を辞める。
でも、
iDeCoは60歳まで使えない。
となると、
45歳から60歳までの15年間は、
別の資産で生活する必要があります。
図にすると、
45歳でFIRE
↓
NISA・現金・課税口座などで生活
↓
60歳
↓
iDeCoを使える
という形になります。
なので、
FIREを目指す人が、
節税だけ見てiDeCoに入れすぎると、
「資産はあるのに使えない」
ということが起きます。
これは避けたいです。
僕は現在、
オルカンに月2万円。
S&P500に月8万円。
合計、
月10万円
積み立てています。
しかも、
子どもにかかるお金も増えていて、
正直、
毎月の家計はかなりカツカツです。
この状況で、
さらに60歳まで使えない資産を増やすのは、
今の僕には少し重い。
なので、
現時点では、
NISAを優先したい
と思っています。
もちろん、
今後、
所得が増える。
生活防衛資金が増える。
FIRE資金に余裕が出る。
となれば、
iDeCoも検討したいです。
僕は、
これが一番分かりやすいと思います。
NISA。
現金。
課税口座。
iDeCo。
この分け方なら、
かなりシンプルです。
ざっくりまとめると、
| 状況 | iDeCoとの相性 |
|---|---|
| 所得が高い | ◎ |
| 生活防衛資金が十分 | ◎ |
| 老後資金を強制的に作りたい | ◎ |
| 50代で60歳が近い | ○~◎ |
| 20代・30代 | △~○ |
| 住宅・教育費がこれから多い | △ |
| 生活資金に余裕がない | △ |
| FIREを早く目指している | △ |
| NISA枠もまだ余っている | NISA優先もあり |
もちろん、
これは絶対ではありません。
でも、
考える目安にはなると思います。
ここは、
かなり大事だと思います。
iDeCoを見ると、
どうしても、
節税
に目が行きます。
でも、
本来は、
老後資金を作る制度
です。
だから、
60歳まで使えない。
これは、
デメリットでもあり、
メリットでもあります。
お金を使ってしまいやすい人にとっては、
強制的に老後資金を残せる。
これは、
かなり大きいです。
iDeCoは、
積み立てるときだけでなく、
受け取るときの税金
も重要です。
特に、
会社の退職金。
iDeCoの一時金。
退職所得控除。
このあたりは、
受け取るタイミングによって税金が変わる可能性があります。
ただ、
ここはかなりややこしいので、
今回は詳しく触れません。
退職金の記事を書くときに、
「iDeCoと退職金をどう受け取ると税金が変わるのか」
という形で、
改めて整理したいと思っています。
2026年12月から、
iDeCoの掛金上限はかなり拡大します。
自営業者などは、
月7万5,000円。
会社員などは、
企業年金との合計で月6万2,000円。
かなり使いやすくなります。
そして、
掛金は全額所得控除。
節税効果も大きい。
ただ、
それだけで、
「満額やるべき」
とは思いません。
大事なのは、
60歳まで使わないお金なのか。
途中で使う可能性があるのか。
自分の所得は高いのか。
生活防衛資金は十分あるのか。
FIREを目指しているのか。
こういったことを全部含めて考えることです。
僕の場合は、
45歳FIREを目指していて、
子育て費用も増えているので、
今のところは、
NISAを優先。
そのうえで、
将来余裕ができたら、
iDeCoも使う。
このくらいが、
今の自分には合っていると思っています。
節税は大事。
でも、
使いたいときに使えるお金を持っておくことも同じくらい大事。
今回のiDeCo改正をきっかけに、
「いくら節税できるか」だけではなく、
「このお金をいつ使うのか」
まで考えてみると、
自分に合った使い方が見えてくると思います。
※本記事は特定の制度や金融商品の利用を推奨するものではありません。iDeCoの掛金上限や税制は加入区分などによって異なります。利用前に最新の公式情報をご確認ください。
どうも、たぬきんです。 9月16日にFOMCの結果発表を控えていて、「アメリカが利上げに動くかもしれない」という見……
2026年も最低賃金の引き上げが決まりました。 ニュースを見ると、 「最低賃金が上がるなら、働いている人には……
最近、社会保険の扶養制度について気になる議論が出ています。 現在、会社員の配偶者などが一定の条件を満たせば、本人が……
どうも、たぬきんです。 2027年から始まる、いわゆる**「こどもNISA」**。 0歳から17歳までNIS……