- 2026年9月7日
個人向け国債がネット証券で4.4倍!なぜ今こんなに買われている?金利上昇の理由と、僕が国債を買わない理由
最近、ちょっと気になるニュースを見ました。 「個人向け国債、ネット証券販売4倍超」 主要ネット証券4社の20……
どうも、たぬきんです。
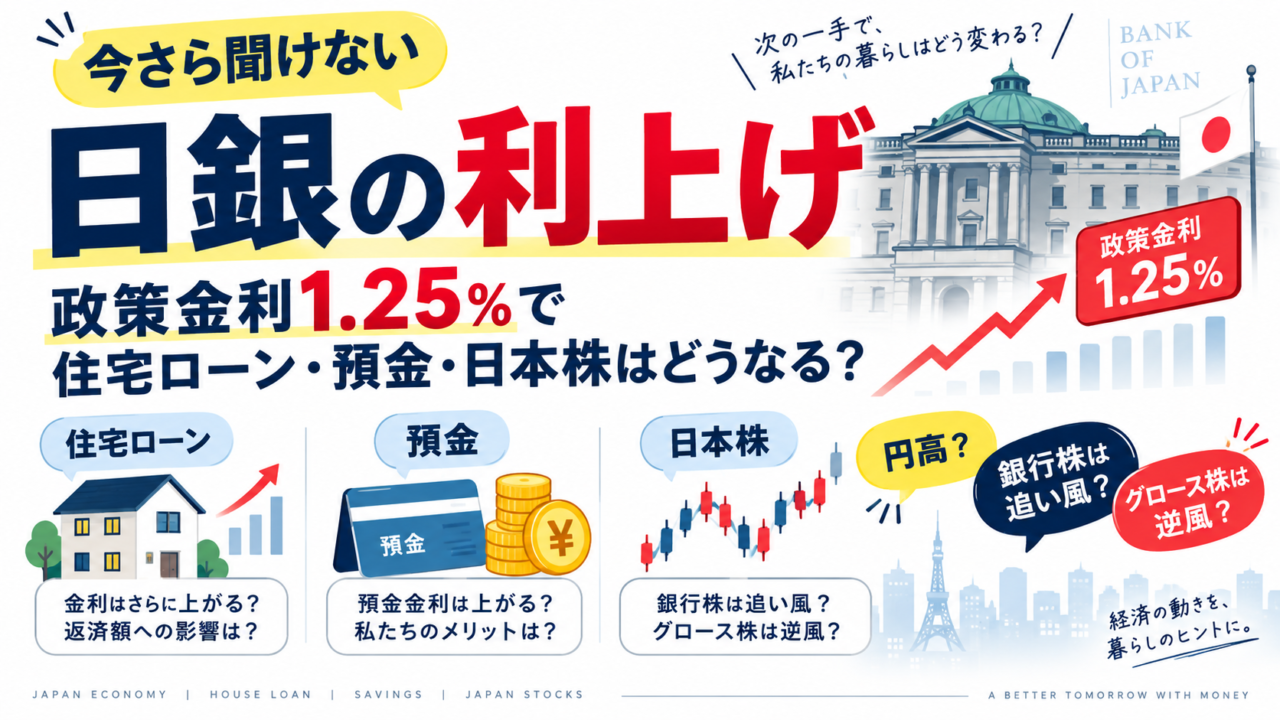
2026年9月18日、日銀が追加利上げを決定しました。
政策金利の目安となる無担保コール翌日物金利を1.0%程度から1.25%程度へ引き上げ。1.25%という水準は約31年ぶりの高さです。
最近は、
「日銀が利上げ」
「政策金利1.25%」
「住宅ローン金利も上がる?」
といったニュースをよく見るようになりました。
でも、
「そもそも日銀って何をしているところ?」
「0.25%上がっただけで何が変わるの?」
「住宅ローンにはいつ影響する?」
「銀行預金にはプラス?」
「日本株は下がるの?」
と疑問に思う人も多いと思います。
僕自身、株式投資をしているので、
金利が上がると自分の資産にどんな影響があるのか
はかなり気になります。
今回は、
日銀の利上げが住宅ローン・預金・為替・日本株にどうつながるのか
を、投資初心者にも分かるように整理してみます。
ものすごく簡単にすると、
日銀が利上げ
↓
世の中の金利が上がりやすくなる
↓
住宅ローンなど
「お金を借りる人」には負担増
一方で、
預金や債券など
「お金を貸す・預ける人」には追い風
になります。
さらに、
円相場や日本株にも影響
します。
ただし、
ではありません。
今回も、日銀が1.25%へ利上げしたにもかかわらず、発表後には円がドルに対して下落しました。
市場では利上げそのものだけではなく、
「次も利上げするのか?」
という今後の見通しまで織り込んで動くからです。
ここが金利を見るときの重要なポイントです。
日銀とは、
日本銀行
のことです。
ものすごく簡単にいうと、
です。
普段僕たちが使っている銀行とは役割が違います。
日銀は、
といった役割を持っています。
そして、その代表的な金融政策の一つが、
政策金利の変更
です。
政策金利とは、
簡単にいうと、
世の中の金利の基準になる金利
です。
今回、日銀は無担保コール翌日物金利を1.25%程度で推移させる方針に変更しました。
この金利が上がると、
銀行がお金を調達するときの金利や、
企業への貸出金利、
住宅ローン、
預金金利などにも影響が広がっていきます。
イメージすると、
日銀の政策金利
↓
銀行の金利
↓
住宅ローン・企業融資
↓
企業活動や個人消費
↓
景気・物価
という流れです。
日銀が利上げする大きな目的は、
です。
金利が低いと、
企業も個人もお金を借りやすくなります。
住宅を買ったり、
設備投資したり、
消費したりする人が増えやすい。
すると景気を刺激できます。
逆に金利を上げると、
借金の負担が増えるので、
企業も個人もお金を使うことに慎重になります。
結果として、
経済活動を少し冷やして、物価上昇を抑える
効果が期待できます。
今回の日銀も、基調的な物価上昇率が2%目標に近づいていることなどを踏まえて利上げしました。
ここが一番生活への影響を感じやすいところだと思います。
結論からいうと、
住宅ローンには大きく、
変動金利
と
固定金利
があります。
この2つでは、金利が決まる仕組みが少し違います。
多くの金融機関では、住宅ローンの変動金利を決めるときに、
短期プライムレート
などを基準にしています。
短期プライムレートは、日銀の政策金利の影響を受けやすい金利です。
つまり、
日銀利上げ
↓
短期金利上昇
↓
銀行の短期プライムレート上昇
↓
住宅ローンの変動金利上昇
という流れになりやすいわけです。
実際、三菱UFJ銀行は今回の日銀の利上げを受けて、2026年9月18日に短期プライムレートの引き上げを発表し、住宅ローンの変動金利についても2026年12月から基準金利を見直すとしています。
ここは少し安心材料でもあります。
変動金利型住宅ローンには、
金融機関や商品によって、
5年ルール
や
125%ルール
が設けられている場合があります。
5年ルールとは、
金利が変わっても、
毎月の返済額を5年間変えない
仕組み。
ただし、
返済額が変わらないだけで、
中身では
利息の割合が増えて、元金の減り方が遅くなる
場合があります。
三菱UFJ銀行も、対象となる変動金利・元利均等返済では、一定期間返済額が変わらないケースを案内しています。
なので、
「返済額が変わってないから利上げの影響はない」
とは限りません。
住宅ローンを組んでいる人は、
一度自分の契約内容を確認しておいた方がいいと思います。
固定金利は、
日銀の政策金利そのものより、
10年国債利回りなどの長期金利
の影響を受けやすいです。
長期金利は、
将来の政策金利や物価、
景気、
国債需給などを先回りして動きます。
そのため、
日銀が実際に利上げする前から、
固定型住宅ローンの金利が上がることもあります。
2026年9月時点では、全国の住宅ローンで変動型から固定型まで金利上昇が進んでおり、住宅金融普及協会の集計では変動金利も金融機関によって幅があります。
つまり、
とは限らず、
市場が先に動いていることもあるわけです。
利上げというと、
住宅ローンばかり注目されますが、
良い面もあります。
その代表が、
です。
長い間、日本の普通預金金利は、
「ほぼゼロ」
といっていい状態でした。
ところが金利のある世界に戻ってきたことで、
普通預金や定期預金の金利も上がっています。
日銀統計では、金融機関の普通預金の平均金利は2024年初めにはほぼゼロでしたが、2026年9月には**0.322%**まで上昇しています。
さらに今回の日銀利上げ後、
三菱UFJ銀行は普通預金金利を
0.40% → 0.50%
へ引き上げると発表しました。
11月2日から適用予定です。
数年前と比べると、
かなり変わりましたよね。
金利0.5%なら、
100万円を1年間預けた場合、
税引前では単純計算で約5,000円の利息です。
もちろん、
これだけで資産形成できる金額ではありません。
それでも、
昔の普通預金金利が0.001%前後だった時代と比べれば、
大きな変化です。
金利が上がると、
国債や社債の利回りも高くなりやすくなります。
以前は、
「債券を買ってもほとんど利息がない」
という状況でした。
でも金利が上がれば、
株式だけではなく、
債券という選択肢も現実的になってきます。
僕も以前、
ソフトバンクグループの年4.75%社債を例に、社債の仕組みを紹介しました。
【関連記事】
今さら聞けない社債について|ソフトバンク年4.75%社債は本当にお得?
社債の記事を読む
ただし、
金利が上がると既に発行されている債券価格が下がることもあります。
金利上昇=債券は全部得
という単純な話ではありません。
よく、
「日銀利上げ=円高」
と言われます。
理由は、
日本の金利が高くなると、
円で資産を持つメリットが増えるからです。
特に、
アメリカとの金利差が縮まれば、
ドルより円を買う動きにつながることがあります。
ただし、
今回の利上げがまさに分かりやすい例です。
日銀が1.25%へ利上げしたにもかかわらず、
その後、円は一時1ドル=158円台まで下落しました。
なぜか。
市場では、
「今回の利上げ」よりも、
「この先どこまで利上げするのか」
を見ていたからです。
さらに同じタイミングで、
アメリカのFRBも利上げしています。
つまり、
日本だけを見るのではなく、
ということです。
ここは以前の記事で詳しく解説しています。
【関連記事】
今さら聞けないFRBの利上げと日本株の関係|なぜ米国金利で日本株が動く?
FRBと日本株の記事を読む
FRBと日銀をセットで見ると、
為替のニュースがかなり理解しやすくなります。
ここからは投資家として一番気になるところ。
結論からいうと、
「利上げ=日本株が全部下がる」
ではありません。
実際、今回の日銀利上げ当日も日経平均は上昇しました。
なぜなら、
市場が事前に利上げを織り込んでいたり、
企業業績や為替、
海外市場など、
株価を動かす要因は金利以外にもたくさんあるからです。
まず注目されやすいのが、
銀行株
です。
銀行は、
預金者から低い金利でお金を集め、
企業や個人へより高い金利で貸し出します。
この差が、
銀行の利益の重要な部分になります。
金利が正常化すると、
貸出金利から得られる収益が増えやすく、
銀行の収益改善につながる可能性があります。
たとえば、
三菱UFJフィナンシャル・グループ
三井住友フィナンシャルグループ
みずほフィナンシャルグループ
などですね。
ただし、
「金利上昇=銀行株は必ず上がる」
わけではありません。
金利が上がりすぎて景気が悪くなれば、
融資需要が減ったり、
貸し倒れが増えたりする可能性もあります。
生命保険会社なども、
集めた保険料を国債などで運用しています。
金利が高くなれば、
新しく購入する債券から、
より高い利回りを得られるようになります。
そのため、
保険会社にとっても中長期的にはプラス要因になる場合があります。
逆に、
金利上昇が重荷になりやすいのが、
グロース株
です。
特に、
現在の利益よりも
「将来たくさん稼ぐはず」
という期待で高い株価がついている会社。
金利が高くなると、
将来の利益の現在価値が小さく評価されやすくなるため、
PERの高い成長株には逆風になりやすいです。
これは日本だけではありません。
アメリカのハイテク株が金利ニュースに敏感なのも同じ理由です。
不動産会社など、
大量のお金を借りて事業をしている企業にも注意です。
金利が上がれば、
企業が銀行へ払う利息も増えます。
借入金が大きい会社ほど、
利払い負担が業績を圧迫する可能性があります。
銘柄を見るとき、
売上や利益だけではなく、
借金がどれくらいあるのか
を見る重要性も高くなってきます。
トヨタなどの輸出企業は、
円安になると海外で稼いだ利益を円に換算したときに増えやすい傾向があります。
逆に、
日銀の利上げによって円高になれば、
利益の押し下げ要因になることがあります。
ただし、
先ほど説明した通り、
利上げ=円高ではありません。
日銀だけではなく、
FRB、
アメリカの金利、
原油価格、
世界景気など、
いろいろな要素を見る必要があります。
これは個人的に結構重要だと思っています。
金利がほぼゼロの時代は、
銀行に100万円を預けても、
利息はほとんどありませんでした。
だから、
「だったら配当利回り4%の株を買おう」
という選択が魅力的に見えます。
でも、
預金金利や国債利回りが上がってくれば、
話は少し変わります。
リスクを取らずに、
ある程度の利息を受け取れる選択肢が増えるからです。
そうなると、
というだけでは、
以前ほど魅力がないケースも出てきます。
これからは、
株の配当利回りと安全資産の金利を比較する
視点も重要になってくると思います。
僕は、
ということはしません。
なぜなら、
利上げは株価を動かす要素の一つにすぎないからです。
今回も、
日銀は利上げしたのに、
円は下落し、
日経平均は上昇しました。
相場はそんなに単純ではありません。
重要なのは、
利上げによって自分の持っている会社の業績がどう変わるか
を見ることだと思っています。
銀行なのか。
不動産なのか。
輸出企業なのか。
借金が多い会社なのか。
成長株なのか。
同じ日本株でも、
影響はまったく違います。
僕自身は、
短期的な金利予想だけで、
株を全部売ったり買ったりするより、
長期的に企業の成長を見る方が大事だと思っています。
金利も、
為替も、
株価も、
毎日変わります。
毎回それを完璧に当てるのは難しいです。
だから僕は、
長期投資では時間を分散して投資する考え方も大切だと思っています。
【関連記事】
今さら聞けないドルコスト平均法|万能ではない、でも再現性は高い投資法
ドルコスト平均法の記事を読む
ここまでを整理すると、
| 項目 | 利上げの主な影響 |
|---|---|
| 住宅ローン変動金利 | 上昇しやすい |
| 固定住宅ローン | 長期金利次第で上昇しやすい |
| 普通預金 | 金利上昇が期待できる |
| 定期預金 | 金利上昇が期待できる |
| 国債・社債 | 新規発行の利回りが高くなりやすい |
| 銀行株 | 収益改善要因になり得る |
| 保険株 | 運用環境改善要因になり得る |
| グロース株 | 金利上昇が逆風になりやすい |
| 不動産株 | 借入コスト増が逆風になり得る |
| 輸出株 | 円相場によって影響が変わる |
ただし、
これはあくまで一般的な傾向です。
金利だけで株価や企業業績が決まるわけではありません。
今回、
個人的に改めて感じたのがこれです。
昔なら、
「日銀が利上げした」
だけを見ればよかったかもしれません。
でも今は、
アメリカのFRBも利上げしています。
世界中の金利が動き、
為替も大きく変動しています。
だから、
日銀
↓
日本の金利
↓
FRB
↓
日米金利差
↓
ドル円
↓
日本企業の業績
↓
日本株
くらいまでつなげて見る必要があります。
だから今回の日銀の記事と、
以前書いたFRBの記事は、
セットで読んでもらうとかなり分かりやすいと思います。
【関連記事】
今さら聞けないFRBの利上げと日本株の関係
FRBの記事はこちら
僕がこれから見るのは、
単純に、
「次の日銀会合でまた利上げするのか?」
だけではありません。
注目するのは、
① 日米の金利差
② ドル円
③ 住宅ローン金利
④ 預金・国債・社債の利回り
⑤ 銀行・保険株の業績
⑥ グロース株のバリュエーション
このあたりです。
特に、
これまで日本ではずっと、
「現金を持っていてもほとんど増えない」
というのが当たり前でした。
でも、
普通預金0.5%、
定期預金1%前後、
国債や社債にも利回りがつく、
という世界になれば、
投資先の選択肢自体が変わってきます。
これは株をやっている人にとっても、
かなり大きな変化だと思います。
今回の日銀の利上げをまとめると、
2026年9月18日、
政策金利を1.0%程度 → 1.25%程度へ引き上げ。
約31年ぶりの高水準となりました。
そして影響は、
住宅ローンだけではありません。
住宅ローン金利は上がりやすくなる。
一方、
預金金利も上がる。
銀行や保険会社には追い風になる可能性があり、
グロース株や借入金の大きい企業には逆風になる可能性があります。
そして、
為替についても、
「日銀利上げ=円高」ではない。
今回のように利上げ後に円安になることもあります。
だから大事なのは、
だと思います。
日銀
↓
金利
↓
住宅ローン・預金
↓
為替
↓
企業業績
↓
株価
ここまでつなげて考えられるようになると、
ニュースの見え方もかなり変わってきます。
僕自身も、
「日銀が利上げしたから銀行株を買う」
という単純な考えではなく、
企業の業績や財務、市場環境まで見ながら投資先を選んでいきたい
と思っています。
※本記事は2026年9月20日時点の情報をもとに作成しています。金融政策や預金・住宅ローン金利は今後変更される可能性があります。また、本記事は特定の金融商品・銘柄への投資を推奨するものではありません。
最近、ちょっと気になるニュースを見ました。 「個人向け国債、ネット証券販売4倍超」 主要ネット証券4社の20……
どうも、たぬきんです。 2027年から始まる、いわゆる**「こどもNISA」**。 0歳から17歳までNIS……
どうも。たぬきんです。 2024年から新NISAが始まりましたが、 「旧NISAで買った商品、そのままでいい……
2026年も最低賃金の引き上げが決まりました。 ニュースを見ると、 「最低賃金が上がるなら、働いている人には……