- 2026年8月14日
高配当株50社ランキング【2026年8月版】21〜30位を発表|8項目100点満点で比較
こんにちは、ゼロから副業ラボです。 高配当株候補50社を同じ基準で比較するランキング企画。 これまでに1〜1……
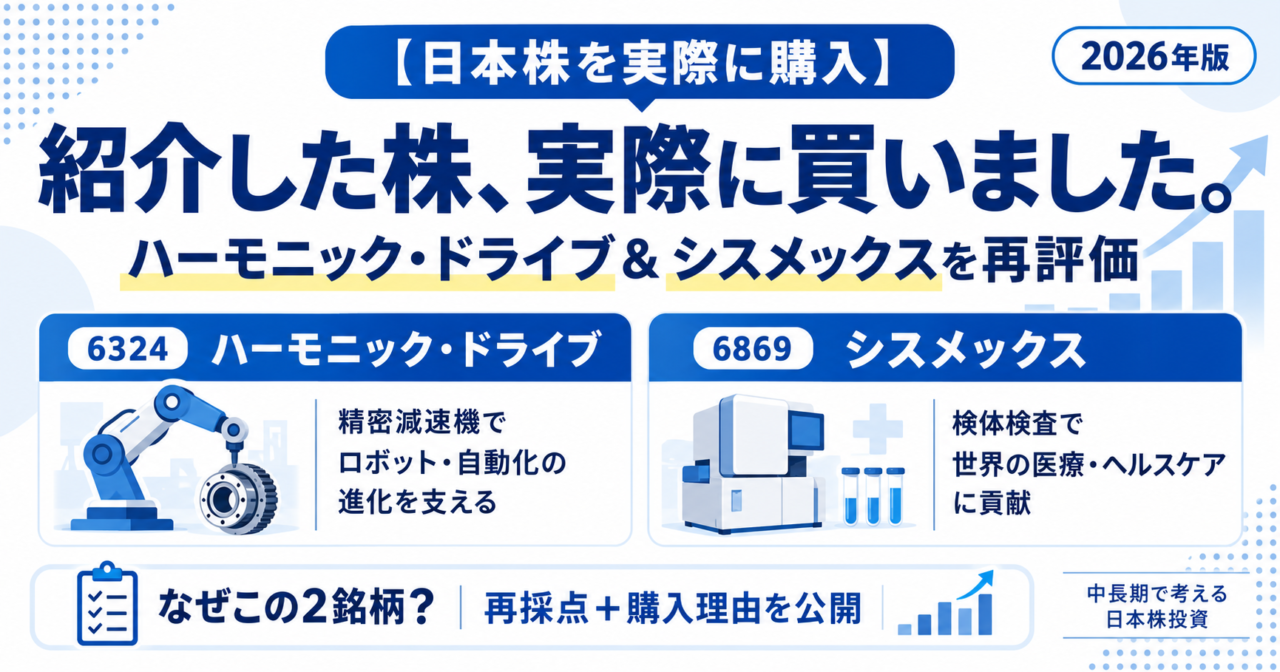
これまでブログでは、気になる日本株をいくつか紹介してきました。
決算や財務、配当、今後の成長性などを自分なりに調べながら、
「この会社は面白そうだな」
「今後伸びる可能性がありそうだな」
という銘柄を記事にしてきました。
ただ、紹介して終わりというのも少し違うなと思っていました。
もちろん、
ブログで紹介したから買う
というわけではありません。
その後の決算や株価、業績予想などを見ながら、
「この価格なら自分でも保有したい」
と思えた銘柄については、実際に自分のお金で投資していきたいと思っています。
そして今回、以前ブログで紹介した銘柄の中から2社を購入しました。
購入したのはこちらです。
| 銘柄 | コード | 購入株数 | 購入価格 |
|---|---|---|---|
| ハーモニック・ドライブ・システムズ | 6324 | 100株 | 5,730円 |
| シスメックス | 6869 | 100株 | 1,935円 |
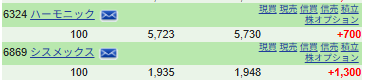
合計すると約76万円。
決して小さな金額ではありません。
今回は、
なぜこの2銘柄を選んだのか
を、以前の記事で使った採点基準も使いながら改めて整理してみます。
今回、この2銘柄を買えたのには少し理由があります。
以前の記事でも書きましたが、私はソニーフィナンシャルグループを一度売却しました。
そのあと、
「152円くらいまで下がったら買い戻そう」
と思って注文を出していたのですが、結局約定せず。
そのまま株価は上がっていきました。
本当に、
売ったら上がる。買おうとしたら下がらない。
株あるあるですね(笑)。
ただ、そのおかげでソニーFGを買い直す予定だった資金がそのまま残っていました。
なので今回は、
ソニーFGを買い直す予定だったお金があったおかげで、この2銘柄を買えました(笑)
と前向きに考えることにしました。
買えなかった株をいつまでも追いかけるより、
その資金で別の投資機会を探した方がいい。
今回はそう考えて、以前から気になっていた2銘柄に資金を回しました。
今回購入したのは、
ハーモニック・ドライブ・システムズ
と、
シスメックス
です。
この2社を買った理由は、実はかなり違います。
ハーモニック・ドライブは、
ロボット・自動化・フィジカルAIという将来の成長テーマを買う銘柄。
一方、シスメックスは、
業績悪化で株価が売られた優良企業の回復を狙う銘柄。
という位置づけです。
つまり今回は、
「将来のテーマ成長」+「業績回復」
という違うタイプを1社ずつ選びました。
まずはハーモニック・ドライブ・システムズです。
同社は、産業用ロボットなどに使われる精密減速機を手掛けています。
特にロボットの関節部分など、
小型・軽量・高精度
が求められる場所で使われる重要な部品です。
今後、
などの需要が伸びれば、恩恵を受ける可能性があります。
会社側も2027年3月期について、労働人口減少を背景とした自動化投資、データセンター投資、生成AI普及に伴う先端半導体需要などを背景に、受注回復が続くと見込んでいます。業績予想は売上高745億円、営業利益85億円、純利益60億円です。
ここは今回、前回の記事との整合性を合わせます。
前回のフィジカルAI関連株の記事では、通常の財務・配当評価8項目に加えて、
の2項目を追加し、
10項目・120点満点
で評価していました。
そのため今回も、同じ基準で再採点します。
| 評価項目 | 満点 | 今回の点数 |
|---|---|---|
| 売上・成長性 | 10 | 8 |
| EPS | 15 | 7 |
| 収益力 | 10 | 6 |
| 財務健全性 | 15 | 14 |
| キャッシュフロー | 10 | 8 |
| 配当実績 | 20 | 8 |
| 配当余力 | 10 | 6 |
| 配当利回り | 10 | 2 |
| フィジカルAI成長性 | 10 | 9 |
| フィジカルAI事業結びつき | 10 | 9 |
| 合計 | 120 | 77点 |
通常の8項目だけで見ると59点です。
それだけを見ると、
「そんなに高くないのに、なぜ買った?」
と思うかもしれません。
でも、この銘柄を買った理由は配当ではありません。
むしろ、
フィジカルAI・ロボット・自動化の将来性を買った
という方が近いです。
私は今後数年の投資テーマとして、
フィジカルAI
をかなり面白いと考えています。
生成AIは主に画面の中で動きますが、フィジカルAIは、
AIが現実世界で物理的に動く
という世界です。
代表的なのが、
などです。
今後、人手不足がさらに深刻になれば、
人の代わりに動く機械
への需要は高まりやすいと思っています。
ただし、フィジカルAI市場そのものがまだ成長途上で、普及速度には不確実性もあります。
そのため満点ではなく、9点としました。
ここもかなり高く評価しています。
ハーモニック・ドライブの製品は、
ロボットの関節などに直接使われる部品
です。
単純に、
「AI関連っぽい」
という会社ではありません。
実際にロボットが増えれば、その中で使われる精密部品の需要も増える可能性があります。
そのため、
フィジカルAIとの事業の結びつきはかなり強い
と考え、9点としました。
一番の理由は、
からです。
2027年3月期の会社予想では、売上高745億円、営業利益85億円と、前期からの回復を見込んでいます。
ただ、今の利益水準だけを見ると、
「かなり割安」
という株ではありません。
配当利回りも高くありません。
だからこれは、
高配当株として買ったわけではない
です。
むしろ、
ロボット
↓
自動化
↓
フィジカルAI
↓
精密減速機需要
という流れに期待しています。
もちろんリスクも大きいです。
ハーモニック・ドライブは、設備投資の影響を受けやすい会社です。
景気が悪くなれば、
企業が設備投資を減らす
↓
ロボット需要が弱くなる
↓
受注が減る
という可能性があります。
また、株価もかなり動きます。
なので今回は、
100株だけ。
いきなり大きく買うのではなく、今後の決算を見ながら追いかけるつもりです。
配当については、会社は親会社株主帰属利益の35%程度を年間配当性向の目安としています。
次にシスメックスです。
こちらはハーモニック・ドライブとはかなりタイプが違います。
シスメックスは、
血液検査などの検体検査分野で世界展開する医療機器メーカー
です。
2027年3月期の会社予想は、
| 項目 | 2026年3月期実績 | 2027年3月期予想 |
|---|---|---|
| 売上高 | 5,000億円 | 5,450億円 |
| 営業利益 | 518億円 | 600億円 |
| 純利益 | 354億円 | 370億円 |
売上高は前期比9.0%増、営業利益は15.8%増の予想です。
シスメックスはフィジカルAI銘柄として見ているわけではないので、
通常の8項目・100点満点で評価します。
| 評価項目 | 満点 | 点数 |
|---|---|---|
| 売上・成長性 | 10 | 9 |
| EPS | 15 | 11 |
| 収益力 | 10 | 8 |
| 財務健全性 | 15 | 14 |
| キャッシュフロー | 10 | 9 |
| 配当実績 | 20 | 18 |
| 配当余力 | 10 | 7 |
| 配当利回り | 10 | 6 |
| 合計 | 100 | 82点 |
ハーモニックとは採点基準が違うので、単純比較はできません。
ただ、
財務・配当・成長性のバランス
では、かなり高く評価しています。
こちらは、
という考え方です。
2026年3月期は営業利益518億円まで落ち込みました。
ただし、会社そのものが大きく壊れたわけではありません。
むしろ、
など、長期保有しやすい要素があります。
2027年3月期は、売上5,450億円、営業利益600億円への回復を見込んでいます。
シスメックスで気になるのは、中国です。
2027年3月期の地域別売上高予想では、中国は前期比14.5%減。
一方で、
となっています。
つまり、
中国の弱さを他地域の成長で補う構図
になっています。
世界で事業展開している会社だからこそ、
一つの地域に依存しすぎないところは強みだと思います。
シスメックスを評価した理由のひとつが配当です。
2026年3月期から、
配当性向40%を目安とした累進配当
を導入しています。
年間配当は、
と増えています。
私は高配当株も好きなので、
成長も狙いつつ、配当も少しずつ増えていく
という会社はかなり好みです。
シスメックスは、単純な検査機器メーカーだけではありません。
現在の中期経営計画では、
AIなどの最新技術を活用した医療DX
にも力を入れています。
今後、
などが組み合わされれば、新しい成長余地もありそうです。
AI関連株というと半導体ばかり目立ちますが、
医療分野のAI活用
も長期ではかなり面白いテーマだと思います。
| ハーモニック・ドライブ | シスメックス | |
|---|---|---|
| コード | 6324 | 6869 |
| 購入株数 | 100株 | 100株 |
| 購入価格 | 5,730円 | 1,935円 |
| 評価方法 | 10項目・120点 | 8項目・100点 |
| 評価点 | 77 / 120点 | 82 / 100点 |
| タイプ | 成長テーマ型 | 回復+安定成長型 |
| 主なテーマ | ロボット・FA・フィジカルAI | 医療・検査・医療DX |
| 財務 | ◎ | ◎ |
| 配当 | △ | ○ |
| 成長期待 | ◎ | ○〜◎ |
| 値動き | 大きめ | 比較的安定 |
| 私の狙い | 数年先のロボット需要 | 業績回復+長期成長 |
今回、改めて感じたのがこれです。
ハーモニック・ドライブは、
77 / 120点
シスメックスは、
82 / 100点
です。
しかも採点基準が違います。
なので、この数字だけを見て、
「シスメックスの方がいい」
「ハーモニックは点数が低いからダメ」
と考えるのは違うと思っています。
株価は、
今の数字だけで動くわけではありません。
現在の利益
+
将来の成長
+
市場の期待
+
株価水準
などが組み合わさって決まります。
だから私は、
点数は判断材料のひとつ
として使っています。
最終的には、
「この会社が数年後どうなっていそうか」
まで考えて投資するようにしています。
かなりシンプルにすると、
今後のロボット・フィジカルAI市場拡大を狙う。
業績悪化で売られた優良企業の回復を狙う。
この2つです。
同じ「買い」でも、
理由は全然違います。
だからこそ、2社とも保有してみたいと思いました。
今回の購入で終わりにはしません。
むしろここから、
まで追っていこうと思います。
紹介した時点では良く見えていても、
半年後には状況が変わっているかもしれません。
逆に、
買った直後に下がることも普通にあります。
そこも含めて、
実際に自分のお金を入れた結果
として記録していきます。
紹介するだけより、
自分でも持っている方が、決算を見るときの真剣度も変わります(笑)。
今回購入したのは、
ハーモニック・ドライブ・システムズ 100株
と、
シスメックス 100株
です。
ハーモニック・ドライブは、
ロボット・自動化・フィジカルAIの成長期待。
シスメックスは、
業績回復+財務+配当+医療DX。
という理由で選びました。
ちなみに資金の一部は、
ソニーFGを買い戻そうと思って残していたお金です(笑)。
ソニーFGは買い直せないまま上がってしまいましたが、
そのおかげで今回の2銘柄を買えたと思えば、
まあ結果オーライなのかなと思っています。
投資をしていると、
「あのとき買えばよかった」
「あのとき売らなければよかった」
ということは本当によくあります。
でも、
過ぎた株価を追いかけるより、今ある資金で次のチャンスを探す。
その方が自分には合っている気がします。
今回買った2銘柄がどうなるのか。
良い結果でも悪い結果でも、今後ブログで追っていきます。
※本記事は筆者自身の投資記録であり、特定銘柄の売買を推奨するものではありません。株式投資には元本割れのリスクがあります。投資判断はご自身で最新の決算・IR情報等をご確認のうえ行ってください。
こんにちは、ゼロから副業ラボです。 高配当株候補50社を同じ基準で比較するランキング企画。 これまでに1〜1……
こんにちは、ゼロから副業ラボです。 前回は日本株のポートフォリオを公開しましたが、今回は私が実際に保有している米国……