- 2026年8月19日
【2026年8月】米国株ポートフォリオを公開|SHOP・SPYD・テスラ・VOOの運用状況
こんにちは、ゼロから副業ラボです。 前回は日本株のポートフォリオを公開しましたが、今回は私が実際に保有している米国……
どうも、たぬきんです。
僕は現在、45歳FIREを目指して、
毎月10万円を投資
しています。
内訳は、
S&P500に8万円。
オルカンに2万円。
なので、
「余っているお金はできるだけ投資した方がいい」
と考えがちです。
でも最近、
少し気になるニュースがありました。
日本経済新聞が2026年10月22日、
「短期」の定期預金に資金が集まり、31年ぶりの高水準になっている
と報じました。
少し前まで、
「定期預金なんて金利が低すぎて意味がない」
というイメージが強かったと思います。
僕自身も、
現金は普通預金。
長期で使わないお金は投資。
くらいの感覚でした。
でも、
金利が上がってきた今、
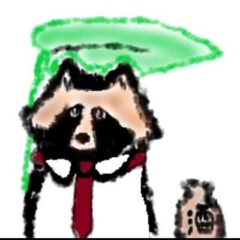
「投資するかどうか」だけでなく、「現金をどこに置くか」まで考える時代になってきたのかもしれない。
今回は、
普通預金。
定期預金。
NISAでの投資。
この3つを比較しながら、
僕ならどう使い分けるか考えてみます。
背景にあるのは、
金利の上昇
です。
日本銀行は2026年9月、政策金利を1.25%程度に引き上げました。
2026年10月現在も、
無担保コール翌日物金利を1.25%程度で推移させる方針となっています。
銀行側も、
それに合わせて預金金利を引き上げています。
日本銀行が公表している平均金利を見ると、
2026年10月時点で、
| 預金 | 平均金利 |
|---|---|
| 普通預金 | 年0.331% |
| 1年定期・1,000万円以上 | 年0.487% |
となっています。
数年前を見ると、
普通預金は、
0.001〜0.002%
という世界でした。
それが現在は、
0.3%台。
定期預金も0.4%台まで上がっています。
まだ、
「預金だけで資産がどんどん増える」
という水準ではありません。
それでも、
昔とは明らかに状況が変わってきています。
日本銀行の統計から、
普通預金金利をざっくり並べてみます。
| 時期 | 普通預金の平均金利 |
|---|---|
| 2023年10月 | 0.001% |
| 2024年10月 | 0.096% |
| 2025年10月 | 0.183% |
| 2026年10月 | 0.331% |
簡易グラフにすると、
普通預金の平均金利

2023年  0.001%  |
2024年  0.096%  |██████
2025年  0.183%  |████████████
2026年  0.331%  |██████████████████████
かなり上がっています。
特に、
ずっと超低金利の時代を過ごしてきた感覚からすると、
「銀行に置いているだけでも多少は利息が付く」
という状況に戻りつつあります。
ここが今回の日経の記事で面白いところです。
人気なのは、
長期間固定する定期預金より、
短期間の定期預金。
なぜか。
理由はシンプルで、
これからさらに金利が上がる可能性があるから
です。
例えば、
今、
年0.5%の5年定期に預けたとします。
でも1年後、
年1%の定期預金が出てきたら、
「もう少し待てばよかった」
となるかもしれません。
一方、
3か月や6か月の短期定期なら、
3か月定期
     ↓
満期
     ↓
その時の金利を確認
     ↓
また定期にする or 他へ移す
ということができます。
つまり、
資金を長期間固定せず、金利上昇を待ちながら利息も受け取る
という使い方です。
これが今、
短期定期に資金が集まっている理由のひとつだと思います。
では、
実際にどのくらい違うのでしょうか。
日本銀行の2026年10月平均金利を使って、
1,000万円を1年間置いた場合
を単純計算してみます。
1,000万円 × 0.331%
=
3万3,100円
1,000万円 × 0.487%
=
4万8,700円
差は、
1万5,600円。
税引き前の単純計算ですが、
同じ現金でも、
置く場所によってこれだけ変わります。
| 1,000万円を1年間 | 税引き前利息 |
|---|---|
| 普通預金 0.331% | 約3万3,100円 |
| 定期預金 0.487% | 約4万8,700円 |
| 差 | 約1万5,600円 |
「たった1万5,600円」
と思うか、
「同じ現金なのに1万5,600円違う」
と思うか。
僕は後者です。
何もリスクを取らず、
置き場所を変えるだけなら、
一度考えてみる価値はあると思います。
※定期預金の0.487%は、日本銀行が公表する「預入金額1,000万円以上・1年」の平均金利です。実際の金利は銀行や商品によって異なります。
もちろん、
そう単純でもありません。
定期預金の最大のデメリットは、
すぐ使うお金には向いていない
ことです。
途中で解約できる商品もありますが、
中途解約すると、
通常より低い金利になる場合があります。
だから、
生活費まで全部定期預金に入れてしまうのは、
僕ならやりません。
例えば、
突然家電が壊れた。
車の修理が必要になった。
病院代が必要になった。
こういうときに、
すぐ使えるお金は必要です。
かなり単純化すると、
こんな違いがあります。
| 普通預金 | 定期預金 | NISAで投資 | |
|---|---|---|---|
| 元本割れ | 基本なし | 基本なし | あり |
| すぐ使える | ◎ | △ | ○※売却必要 |
| 金利・期待収益 | 低い | 普通預金より高め | 高くなる可能性 |
| 値動き | なし | なし | あり |
| 向いているお金 | 生活費・緊急資金 | 数か月〜数年以内のお金 | 長期間使わないお金 |
| 主な目的 | 守る | 守りながら少し増やす | 長期で増やす |
ここを見ると、
どれが一番優れている、
という話ではありません。
使う時期によって役割が違う
ということです。
僕なら、
こんなイメージで考えます。
すぐ使う可能性がある
        ↓
      普通預金

数年以内に使う予定
        ↓
      定期預金

10年以上使わない
        ↓
     NISA・投資
これが一番分かりやすいです。
まず、
生活防衛資金。
これは、
普通預金
で持っておきたいです。
なぜなら、
何かあったときに、
すぐ使えることが最優先だから。
利息が少し高いからといって、
全部を定期に入れてしまう必要はありません。
現金の役割は、
増やすことだけではなく、困ったときにすぐ使えること
でもあります。
ここで、
前回書いた、
こどもNISAの記事
につながってきます。
僕は、
子どもの教育費として、
約1,500万円
をひとつの目安にしています。
前回の記事では、
子どもが小さいうちはNISAを使って長期投資し、
大学進学が近づいてきたら、
徐々に現金を増やしていきたい、
という話を書きました。
2027年から0歳でもNISA開始|こどもNISAで教育費1,500万円を準備できる?
例えば、
0〜10歳
投資中心

      ↓

10〜15歳
投資+現金

      ↓

15〜18歳
現金を増やす
という考え方です。
でも、
現金を増やしたあと、
大学までまだ2〜3年ある。
そんなお金なら、
短期定期預金に置いておく
という選択肢もありそうです。
例えば、
大学進学用に500万円を準備したとします。
18歳まであと3年。
これを、
全部株式投資に置いておく。
僕にはちょっと怖いです。
入学直前に、
株価が30%下落したら、
500万円が、
350万円。
必要なときに足りなくなる可能性があります。
だから、
大学進学が近づいてきたら、
投資から現金に移していく。
さらに、
すぐ使わない部分については、
定期預金も利用する。
こういう形が良さそうです。
教育費

長期
↓
NISA

進学が近づく
↓
売却して現金化

まだ1〜3年使わない
↓
短期定期預金

すぐ使う
↓
普通預金
今回のニュースを見て、
この流れが以前より使いやすくなった気がします。
一方、
僕のFIRE資金。
これは、
今のところ、
毎月10万円の投資を続ける
という考えは変わりません。
僕は45歳で7,000万円をひとつの目標にしています。
現在は、
S&P500 8万円
オルカン 2万円
合計、
月10万円
を積み立てています。
詳しいFIRE計画はこちらの記事で整理しました。
45歳FIREを目指す僕の資産形成|毎月10万円投資で7,000万円を目指す
FIRE資金は、
今すぐ使うお金ではありません。
10年以上先に使うことを想定しています。
だから、
定期預金の金利が0.5%近くになったからといって、
積立投資を全部やめて定期預金へ移すつもりはありません。
もちろん、
投資は元本保証ではありません。
ただ、
長期の資産形成では、
利回りの差が非常に大きくなります。
単純に、
100万円を10年間運用した場合、
年0.5%
約105万円

年3%
約134万円

年5%
約163万円
くらいになります。
簡易グラフにすると、
100万円を10年間

0.5% █████████████████████      約105万円
3%  ██████████████████████████ 約134万円
5%  ████████████████████████████████ 約163万円
※複利で単純計算したイメージ。税金・手数料等は考慮していません。
だから、
長期間使わないお金まで、
すべて定期預金にする必要はないと思っています。
これは以前の記事でも書きました。
僕は、
「300万円貯まるまで投資しない」
というような、
貯金→投資
という順番にこだわる必要はないと思っています。
少額でも、
投資を始めていい。
ただし、
だからといって、
現金ゼロで全部投資すればいい
という意味でもありません。
以前の記事はこちらです。
貯金してから投資は必要?S&P500・オルカンで少額から始める考え方
今回のニュースを見て、
改めて、
投資と現金は対立するものではない
と思いました。
両方必要です。
もうひとつ注意したいのが、
インフレ
です。
定期預金の金利が、
0.5%。
「昔よりかなり高い!」
と思います。
でも、
物価が年2%上がっていたら、
実質的には、
預金の購買力は減っていきます。
日本銀行も、
物価上昇率より預金金利が低ければ、
実質ベースでは預金の価値が目減りする可能性を指摘しています。
つまり、
預金金利 0.5%
物価上昇 2%

 ↓

数字上は増える

でも

買える物は減る可能性
ということです。
だから、
預金金利が上がったからといって、
長期資金まですべて現金に戻すのも違うと思います。
以前は、
普通預金でも、
定期預金でも、
金利はほとんどゼロ。
だから、
現金について、
「どこに置くか」
を考える意味はあまりありませんでした。
でも今は違います。
普通預金にも金利が付く。
定期預金ならもう少し高い。
ネット銀行やキャンペーンを探せば、
さらに高い金利の商品もあります。
つまり、
投資しているお金だけでなく、現金の置き場所も考える意味が出てきた
ということです。
「預金だから絶対安全」
というわけでもありません。
日本の預金保険制度では、
利息の付く普通預金や定期預金は、
1人あたり1金融機関につき元本1,000万円まで+破綻日までの利息
が原則として保護されます。
なので、
もし大きな現金を持つようになったら、
1つの銀行に全部置くのではなく、
複数の金融機関に分けることも考えた方が良さそうです。
僕にはまだ、
そんな心配をするほど現金はありませんが(笑)
知識としては覚えておきたいです。
今回調べてみて、
僕の中では、
こんな分け方が一番分かりやすいと思いました。
| お金 | 置き場所 | 理由 |
|---|---|---|
| 生活防衛資金 | 普通預金 | いつでも使える |
| 数年以内に使う教育費など | 短期定期預金 | 元本を守りつつ利息 |
| 10年以上先のFIRE資金 | NISA・投資 | 長期で成長を狙う |
要するに、
使うまでの時間で分ける。
これです。
今回のニュースを見て、
一番感じたのは、
どれかひとつを選ぶ必要はない、
ということです。
普通預金。
定期預金。
NISA。
それぞれ役割があります。
普通預金
「すぐ使うお金」

   +

定期預金
「近いうちに使うお金」

   +

NISA
「長期間使わないお金」
これでいい。
投資か貯金か、
という二択ではなく、
目的に合わせて使い分ける。
日本経済新聞によると、
短期の定期預金に資金が集まり、
31年ぶりの高水準になっています。
背景には、
日銀の利上げによって、
銀行の預金金利が上がってきたことがあります。
2026年10月現在、
日本銀行の統計では、
普通預金の平均金利は、
0.331%。
1,000万円以上の1年定期は、
0.487%。
昔のように、
「どうせ預金金利なんてほぼゼロ」
とは言えなくなってきました。
だからこそ、
僕もこれからは、
投資するお金だけではなく、現金の置き場所も考えたい
と思います。
ただし、
定期預金が良くなったから、
投資をやめる、
という話ではありません。
僕なら、
普通預金
=生活防衛資金。
短期定期預金
=近いうちに使う教育費など。
NISA・投資
=長期間使わないFIRE資金。
という形で使い分けます。
前回、
こどもNISAの記事で、
教育費を全部投資に任せない
という話を書きました。
今回の定期預金のニュースを見ると、
その「投資から現金へ移した後」の置き場所として、
短期定期預金はかなり相性が良さそうです。
FIREを目指していると、
どうしても、
「どうやって資産を増やすか」
ばかり考えがちです。
でも、
増やすお金。
守るお金。
すぐ使えるお金。
この3つを分けることも、
資産形成ではかなり大事なのかもしれません。
金利のある時代になってきたからこそ、
「現金にもちゃんと働いてもらう」
そんな家計管理も考えていきたいと思います。
注1: 本記事で使用している普通預金0.331%、1年定期0.487%は、日本銀行が公表する2026年10月の平均金利です。定期預金0.487%は預入金額1,000万円以上の区分で、実際の適用金利は金融機関・預入金額・期間によって異なります。
注2: 預金利息には原則として税金がかかります。記事内の利息比較は分かりやすくするため税引き前で計算しています。
注3: 定期預金を満期前に解約した場合、通常の約定金利より低い中途解約利率が適用される場合があります。詳細は各金融機関の商品条件をご確認ください。
注4: NISAは運用益が非課税になる制度であり、元本保証ではありません。投資信託や株式は価格変動により元本割れする可能性があります。
注5: 預金保険制度では、利息の付く普通預金・定期預金などは原則として1人あたり1金融機関につき元本1,000万円までと破綻日までの利息等が保護されます。
出典:日本経済新聞「『短期』定期預金に資金殺到、31年ぶり高水準」、日本銀行「預金種類別店頭表示金利の平均年利率等」、金融庁「預金保険制度」
こんにちは、ゼロから副業ラボです。 前回は日本株のポートフォリオを公開しましたが、今回は私が実際に保有している米国……
どうも。たぬきんです。 投資を始めようとすると、よくこんな話を聞きます。 「まずは○百万円貯めてから投資した……
8月が終わったので、今月も現在の投資状況をまとめておこうと思います。 2026年9月2日時点の総資産は、 1……