- 2026年8月19日
【2026年8月】米国株ポートフォリオを公開|SHOP・SPYD・テスラ・VOOの運用状況
こんにちは、ゼロから副業ラボです。 前回は日本株のポートフォリオを公開しましたが、今回は私が実際に保有している米国……
どうも、たぬきんです。
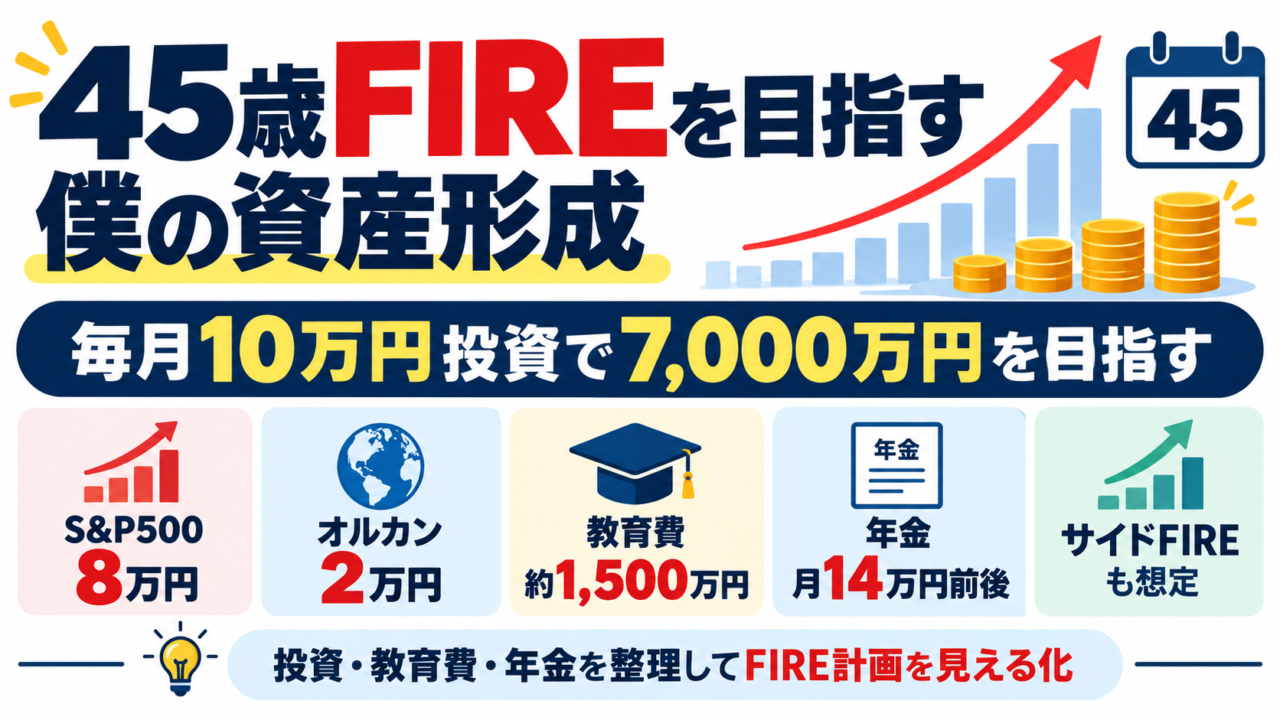
僕は現在、45歳でFIREすることを目標にしています。
ただし、
「45歳になったら一生働かない」
という完全FIREだけではなく、
週3勤務などで少し収入を得ながら暮らすサイドFIRE
も考えています。
旅行したり、漫画を読んだり、映画を見たり、ブログを書いたり。
45歳以降は、今よりも自分の時間を増やしたいというのが一番の理由です。
今回は、
今の収入・投資額・子どもの教育費・将来の年金まで考えると、45歳時点でいくら必要なのか
を一度整理してみます。
FIREを目指している人のFIRE計画の参考になればうれしいです。
現在の投資額は、
毎月10万円。
内訳は、
| 投資先 | 毎月の積立額 |
|---|---|
| eMAXIS Slim S&P500 | 8万円 |
| eMAXIS Slim オルカン | 2万円 |
| 合計 | 10万円 |
年間では、
120万円
を投資しています。
現在の年収は700万円を超えていますが、収入が上がったからといって生活水準をそのまま上げるのではなく、できるだけ資産形成に回したいと考えています。
現在は、
S&P500:80%
オルカン:20%
というかなり米国株寄りの配分です。
S&P500で成長を狙いつつ、オルカンで世界にも少し分散するイメージです。
直近5年間の実績では、
| 投資信託 | 5年平均リターン |
|---|---|
| S&P500 | 約21% |
| オルカン | 約20% |
とかなり好調でした。
ただし、
これが今後15年間続くとは考えていません。
最近は株高や円安の影響も大きかったので、FIRE計画ではもっと保守的に、
年3~7%
くらいで考えます。
毎月10万円を15年間積み立てると、
元本は、
1,800万円
です。
運用した場合は、
| 想定利回り | 15年後 |
|---|---|
| 0% | 1,800万円 |
| 3% | 約2,260万円 |
| 5% | 約2,650万円 |
| 7% | 約3,110万円 |
僕はひとまず、
年5%で約2,650万円
くらいを現実的な目安として考えています。
もちろん、15年間ずっと5%ずつ増えるわけではありません。
暴落する年もあると思います。
それでも、毎月10万円を続けること自体はかなり大きいです。
僕の場合、子どもが1人いるので、
FIRE資金だけ考えるわけにはいきません。
幼稚園から高校まで公立中心で、大学まで進学すると考えると、
進路によって教育費はかなり変わります。
ざっくり、
| 進学パターン | 大学卒業までの目安 |
|---|---|
| 公立中心+国立大学・自宅 | 約1,100万円 |
| 公立中心+私立大学・自宅 | 約1,400万円 |
| 公立中心+私立大学・一人暮らし | 約1,700万円 |
くらい。
そこで僕は、
子ども1人の教育費として約1,500万円
を一つの目安にしたいと思っています。
つまり、
金融資産が5,000万円あったとしても、
そのうち1,500万円を教育費として使うなら、
全部をFIRE資金として計算することはできません。
45歳で会社員を辞めても、
45~60歳まで国民年金を支払い続ければ、
65歳からは、
老齢基礎年金+45歳まで積み上げた厚生年金
を受け取れます。
現在の年収700万円超という条件で45歳まで働いた場合、
ざっくり、
月14万円前後~
が一つの目安になりそうです。
もちろん実際の年金額は、これまでの給与や厚生年金加入期間によって変わります。
でも、
45歳~65歳
と、
65歳以降
では必要なお金がかなり違うということです。
ここまでをまとめます。
仮にFIRE後の生活費を、
月20~25万円
くらいとします。
さらに、
サイドFIREで年間100~150万円程度働く。
教育費は約1,500万円。
65歳以降は年金が月14万円前後。
という条件で考えると、
僕の場合、
サイドFIREなら、
5,000万~6,000万円程度
が一つの目安。
少し余裕を持つなら、
7,000万~8,000万円程度
欲しくなります。
なので今のところ、
を第一目標にするのが現実的かなと思っています。
例えば年間生活費が300万円の場合。
まったく働かなければ、
すべて資産から出す必要があります。
でも、
年間150万円だけ働けば、
資産から必要なのは、
年間150万円
です。
45~65歳の20年間なら、
単純計算で、
3,000万円
違います。
これが、
僕が完全FIREだけではなく、
サイドFIREもあり
と思っている大きな理由です。
週3日程度働いて、
旅行したい時は休む。
ブログなどの副業も続ける。
このくらいの生活でも十分自由だと思っています。
15年間、月10万円を年5%で運用すると、
約2,650万円
でした。
これだけを見ると、
7,000万円にはかなり足りません。
ただし、
これは、
今すでに持っている資産を含めていません。
さらに、
ボーナスから追加投資する。
昇給分を投資する。
ブログなどの副業収入を投資する。
生活費を下げる。
こうしたことができれば、結果はかなり変わります。
最近改めて思うのが、
FIREでは、
収入を増やすことと同じくらい、生活費を増やさないことが重要
ということです。
例えば生活費を、
月1万円下げれば、
年間12万円。
4%ルールで単純計算すると、
必要資産は、
約300万円減ります。
投資で300万円増やすのは大変ですが、
固定費を見直せば、必要なFIRE資金そのものを減らすことができます。
今のところ僕のFIRE計画は、
年収700万円超
↓
毎月10万円を投資
↓
S&P500 8万円+オルカン2万円
↓
教育費として約1,500万円を考える
↓
45歳で7,000万円を目標
↓
45~65歳はサイドFIRE
↓
65歳以降は年金+資産
というイメージです。
もちろん、
本当に45歳で7,000万円までいけるのかは分かりません。
株価も分からない。
物価も分からない。
教育費も今後変わります。
だからこそ、
毎年、自分の資産・生活費・投資額を確認しながら修正していく
つもりです。
FIREは一発逆転ではなく、
毎月の積み重ね。
今後も実際の資産額や投資状況を見ながら、
45歳FIREにどこまで近づけるのか、このブログで記録していこうと思います。
※本記事は個人の資産形成についての記録です。投資成果や将来の年金額を保証するものではありません。投資判断はご自身で行ってください。
こんにちは、ゼロから副業ラボです。 前回は日本株のポートフォリオを公開しましたが、今回は私が実際に保有している米国……
どうも、たぬきんです。 2026年10月26日、日本経済新聞で気になる記事を見つけました。 東京都千代田区が……
どうも。たぬきんです。 日本といえば、 「世界でも長寿の国」 というイメージがありますよね。 実……