どうも、たぬきんです。
2026年10月26日、日本経済新聞で気になる記事を見つけました。
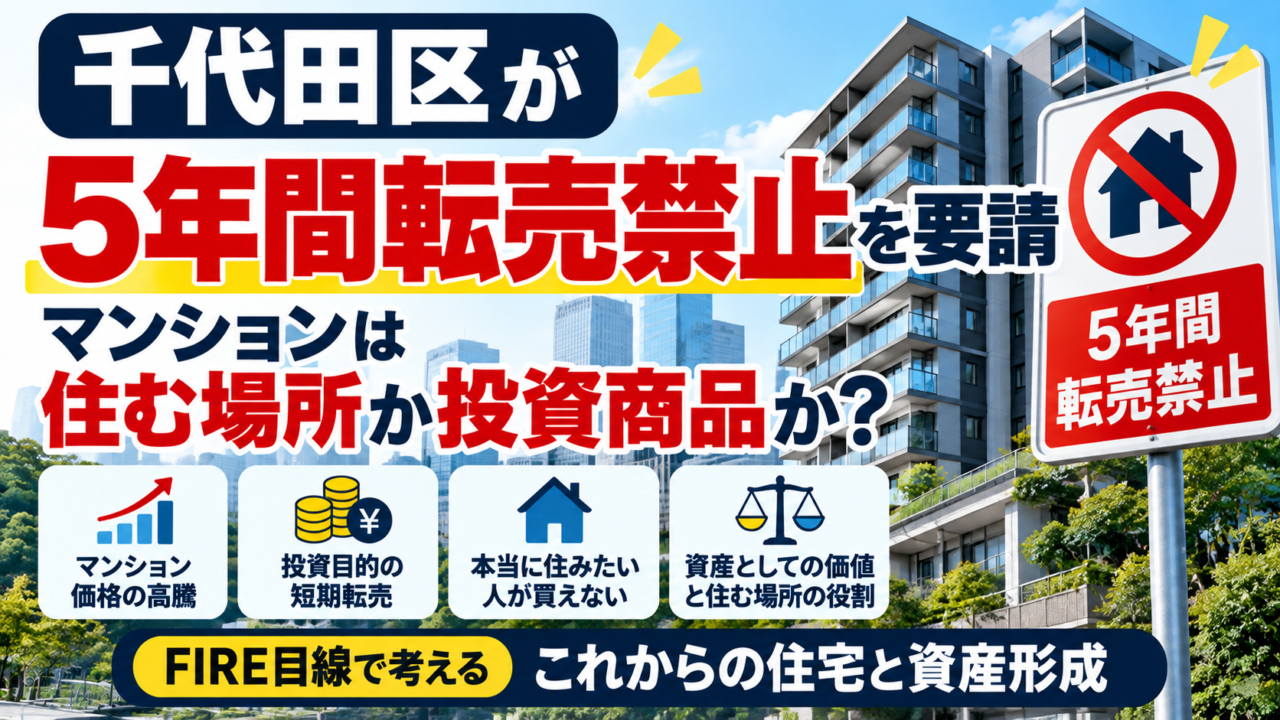
東京都千代田区が、三菱地所レジデンスなどが区内で計画する分譲マンションについて、「5年間の転売禁止」を要請するというニュースです。
千代田区は2025年にも不動産業界に対して投機目的のマンション取引を防ぐよう要請していましたが、今回は個別の物件に対して働きかける初めてのケースだと報じられています。
これを見て最初に思ったのが、
「マンションって、いつからこんなに投資商品になったんだろう?」
ということでした。
今回は、このニュースをきっかけに、
- なぜ5年間の転売禁止なのか
- なぜマンション価格がここまで問題になるのか
- 家を「資産」として考えることの難しさ
- FIREを目指すなら住宅をどう考えるか
について考えてみます。
記事の目次
- 1. 千代田区が「5年間転売禁止」を要請
- 2. 千代田区は以前から対策を求めていた
- 3. なぜ「5年」なのか
- 4. 株が上がっても「住めない」という問題は起きない
- 5. マンションは「住む場所」と「投資商品」の二つの顔を持つ
- 6. 持っている人にはうれしい、買う人にはつらい
- 7. 住宅価格が上がるほど資産格差も広がりやすい
- 8. ただし「マンションなら絶対上がる」は危険
- 9. 不動産の弱点は「すぐ売れないこと」
- 10. FIREでは「資産額」だけでなく「使いやすさ」も重要
- 11. 僕は今のところインデックス投資中心
- 12. 「家は資産だから買った方が得」も一概には言えない
- 13. FIREを目指すなら「住居費」はかなり重要
- 14. 転売規制でマンション価格は下がるのか?
- 15. そもそも行政が転売を制限していいのか
- 16. 僕は「短期転売対策」には一定の意味があると思う
- 17. 投資は「出口」まで考えておきたい
- 18. まとめ|マンション価格高騰から「資産とは何か」を考える
千代田区が「5年間転売禁止」を要請
今回のニュースを簡単にまとめると、
千代田区
↓
三菱地所レジデンスなど
↓
区内で計画する分譲マンション
↓
原則5年間の転売禁止を要請
という話です。
対象となる計画は、東京都の制度によって容積率の緩和を受ける物件とされています。
そして今回重要なのが、
「投機目的の短期売買を減らしたい」
ということ。
千代田区は以前から、
マンション価格の高騰によって、
本当に住みたい人が買えない
という問題を懸念していました。
千代田区は以前から対策を求めていた
これは突然出てきた話ではありません。
千代田区は2025年7月、不動産業界に対して、
原則5年間の転売禁止
に加えて、
同じ建物で同一名義による複数住戸の購入を禁止する
ことなどを要請していました。
背景には、
投資や転売を目的とした購入によって住宅価格が上がり、
その地域に実際に住みたい人が住めなくなるという問題があります。
つまり今回のニュースは、
これまで業界全体にお願いしていたものを、
実際のマンション計画に一歩踏み込んで要請した
というところがポイントです。
なぜ「5年」なのか
ここで気になるのが、
なぜ5年間なのか。
マンション投資というと、
何十年も賃貸に出すような不動産投資もあります。
一方で問題視されているのは、
購入して、
価格が上がったら、
短期間で売る。
という取引です。
例えば、
1億円で購入
↓
完成
↓
価格上昇
↓
1億2,000万円で売却
のようなことが繰り返されれば、
実際に住むためではなく、
値上がり益を取るための商品
としてマンションが扱われます。
もちろん、
投資目的で不動産を購入すること自体が悪いわけではありません。
ただ、
住宅には、
「人が住む場所」
という役割もあります。
ここが株式とは大きく違うところです。
株が上がっても「住めない」という問題は起きない
例えば、
S&P500が上がった。
オルカンが上がった。
これは投資家にとってうれしいことです。
株価が上がっても、
誰かが、
「株が高すぎて家に住めない」
とはなりません。
ところが、
住宅価格が急激に上がると、
実際に生活へ影響します。
家を買えない。
家賃も上がる。
職場の近くに住めない。
子育て世帯が住めない。
こういう問題につながってきます。
だから住宅市場では、
単純に、
「価格が上がれば良い」
とは言えないんですよね。
マンションは「住む場所」と「投資商品」の二つの顔を持つ
僕は今回のニュースを見て、
マンションの難しさはここだと思いました。
マンションには、
住居
としての価値があります。
一方で、
資産
としての価値もあります。
マンション
     ↓
┌─────────┐
│ 住む場所        │
│ 生活の基盤      │
└─────────┘

+

┌─────────┐
│ 資産            │
│ 値上がり期待    │
└─────────┘
この2つが共存しています。
だから、
「マンション価格が上がる」
というニュースでも、
持っている人と、
これから買う人では、
まったく意味が違います。
持っている人にはうれしい、買う人にはつらい
例えば、
5,000万円で購入したマンションが、
7,000万円になった。
所有者からすれば、
資産が2,000万円増えた
ように見えます。
これはうれしい。
でも、
これから同じマンションを買う人からすれば、
必要な資金が、
5,000万円
↓
7,000万円
になったわけです。
住宅価格の上昇は、
すでに持っている人
→ 資産価値上昇

これから買う人
→ 購入負担増加
という、
かなり大きな差を生みます。
住宅価格が上がるほど資産格差も広がりやすい
最近の日経系の記事では、
日本で10億円以上の預金口座が2019年以降85%増加しているという話も紹介されています。
同時に東京都心では、
2億円、3億円というマンションも珍しくなくなってきています。
もちろん、
これだけで、
「お金持ちだけが得をしている」
と単純に言うことはできません。
ただ、
資産価格が大きく上昇する局面では、
すでに、
株。
不動産。
金融資産。
を持っている人ほど、
資産が増えやすい。
一方で、
現金だけを持っている人は、
物価上昇の影響を受けやすい。
この差は、
これから資産形成をするうえでも意識しておきたいところです。
ただし「マンションなら絶対上がる」は危険
今回のようなニュースを見ると、
「東京のマンションを買えば儲かるのでは?」
と思う人もいるかもしれません。
でも、
これはかなり危険な考えだと思っています。
マンション価格は、
金利。
景気。
人口。
立地。
建物の状態。
管理状況。
修繕積立金。
政策。
税制。
など、
いろいろな要因で変わります。
そして今回のように、
転売そのものに一定の制約を求める動き
が出てくる可能性もあります。
不動産の弱点は「すぐ売れないこと」
僕がFIRE目線で不動産を考えるとき、
かなり気になるのが、
流動性
です。
株式や投資信託なら、
基本的には必要なときに売却できます。
しかし、
マンションは違います。
売りたい。
↓
買い手を探す。
↓
価格交渉。
↓
契約。
↓
引き渡し。
と、
かなり時間がかかります。
さらに、
売却時には、
仲介手数料。
税金。
登記関係。
場合によってはローン残債。
などもあります。
FIREでは「資産額」だけでなく「使いやすさ」も重要
例えば、
資産7,000万円を持っていたとしても、
そのほとんどが自宅マンションだったら、
そのまま生活費として使えるわけではありません。
一方で、
投資信託なら、
必要な分だけ売却することができます。
極端な例ですが、
資産7,000万円

Aさん
投資信託 6,000万円
現金       1,000万円

Bさん
自宅       6,500万円
現金         500万円
同じ、
「資産7,000万円」
でも、
FIRE後の生活のしやすさはかなり違います。
ここは、
FIREを考えるときに重要だと思っています。
僕は今のところインデックス投資中心
僕自身は現在、
S&P500とオルカンを中心に、
毎月積み立てています。
45歳でFIREすることを目標にしているので、
住宅価格の値上がりを狙うというより、
できるだけシンプルに金融資産を積み上げたい
と考えています。
もちろん、
不動産には、
実物資産。
家賃収入。
ローンによるレバレッジ。
など、
株式にはないメリットがあります。
だから、
不動産投資そのものを否定するつもりはありません。
ただ、
僕の場合は、
管理。
ローン。
修繕。
空室。
売却。
こういったことを考えると、
今のところは、
インデックス投資の方が自分に合っている
と感じています。
「家は資産だから買った方が得」も一概には言えない
よく、
「賃貸は家賃を捨てているだけ」
という話があります。
一方で、
「家を買えば資産になる」
とも言われます。
でも、
今回のニュースを見ると、
そんなに単純な話ではないと思います。
家を買えば、
住宅ローン。
固定資産税。
管理費。
修繕積立金。
設備交換。
などがあります。
そして、
価格が必ず上がるわけでもありません。
だから、
賃貸=損
持ち家=得
ではなく、
自分がどんな生活をしたいか
で考える方がいいと思っています。
FIREを目指すなら「住居費」はかなり重要
FIREでは、
年間生活費が低いほど、
必要な資産額も少なくなります。
仮に、
住居費を含めた生活費が、
年間300万円。
年間400万円。
では、
必要な資産額は大きく変わります。
よく使われる4%ルールの単純計算なら、
年間300万円
↓
7,500万円
年間400万円
↓
1億円
です。
もちろん4%ルールは将来を保証するものではありませんが、
生活費が100万円違うだけで、
必要資産の目安が2,500万円変わる。
これはかなり大きいです。
だから、
僕にとって住宅は、
値上がりする資産かどうか
より、
人生全体でいくら住居費がかかるのか
の方が重要です。
転売規制でマンション価格は下がるのか?
では、
5年間の転売禁止が広がれば、
マンション価格は下がるのでしょうか。
ここは、
まだ分かりません。
短期転売を目的にした購入が減れば、
投機的な需要を抑える効果は考えられます。
一方で、
東京のマンション価格には、
建築費。
人件費。
土地価格。
供給不足。
海外からの需要。
など、
さまざまな要因があります。
そのため、
転売を制限しただけでマンション価格が大きく下がる
と考えるのは早いと思います。
今回の制度は、
住宅価格高騰に対する対策の一つ、
くらいに見ておいた方が良さそうです。
そもそも行政が転売を制限していいのか
今回のニュースには、
もう一つ興味深いところがあります。
それは、
「自分で買ったものを、いつ売るか」
という問題です。
本来、
自分の資産なので、
売却する自由があります。
そのため、
具体的な物件について、
行政側が事実上の制約を求めることについては、
財産権や取引の自由とのバランスも議論になりそうです。
つまり、
住宅価格を抑えたい
        VS
自由に売買したい
という問題でもあります。
ここは非常に難しいところです。
僕は「短期転売対策」には一定の意味があると思う
個人的には、
実際に人が生活するための住宅が、
短期間で何度も売買され、
価格だけが上がっていく状態については、
何らかの対策があってもいいと思います。
特に、
行政の制度によって、
容積率などでメリットを受けている物件であれば、
「地域に住宅を供給する」
という役割もあるはずです。
一方で、
5年間という期間が適切なのか。
どこまで対象にするのか。
転勤。
離婚。
相続。
病気。
など、
やむを得ず売却しなければならない人をどうするのか。
細かい制度設計はかなり重要だと思います。
投資は「出口」まで考えておきたい
今回のニュースを見て、
改めて思ったのが、
投資は買うときより、売るときも重要
ということです。
これはマンションだけではありません。
株。
投資信託。
仮想通貨。
不動産。
何でもそうです。
何を買う?
↓
いくら買う?
↓
どれくらい持つ?
↓
いつ売る?
↓
何に使う?
ここまで考えて、
初めて資産形成だと思っています。
特にFIREの場合は、
「資産を増やす」
だけでなく、
最終的に、
その資産を生活費として使う
必要があります。
だから僕は、
値上がり率だけでなく、
売りやすいか、管理しやすいか
も重視したいです。
まとめ|マンション価格高騰から「資産とは何か」を考える
今回の日経新聞の記事では、
東京都千代田区が、
三菱地所レジデンスなどが計画するマンションについて、
原則5年間の転売禁止を要請する
ことが報じられました。
背景には、
短期転売などによるマンション価格高騰への懸念があります。
僕がこのニュースを見て感じたのは、
マンションは「住む場所」であると同時に「投資商品」でもある
という難しさです。
価格が上がれば、
持っている人にはうれしい。
でも、
これから住みたい人には苦しい。
そしてFIREを目指す立場から考えると、
重要なのは、
単純な資産額だけではありません。
必要なときに使えるのか。
管理に手間がかからないか。
生活費をどこまで抑えられるのか。
こういう部分も大切です。
僕自身は、
今のところ、
不動産の値上がりを狙うより、
インデックス投資でコツコツ資産を積み上げていく方が合っていると思っています。
マンションを、
「買えば資産になるから」
という理由だけで買うのではなく、
その家に、
何年住むのか。
いくらかかるのか。
将来どう売るのか。
そこまで考えて選ぶ。
今回のニュースは、
「家は住む場所なのか、それとも投資商品なのか」
改めて考えさせられるニュースでした。
注釈
※今回の5年間の転売禁止は、現時点で千代田区による「要請」と報じられているものです。一般的なマンションすべてについて、一律に5年間売却できなくなるという話ではありません。
※不動産価格は、金利、土地価格、建築費、需給、景気、政策など複数の要因によって変動します。
※本文中の4%ルールはFIREで使われる代表的な考え方を単純化した例であり、将来の運用成果や資産の維持を保証するものではありません。
参考:2026年10月26日 日本経済新聞「東京都千代田区、三菱地所系マンションに5年転売禁止要請 個別物件で初」、千代田区第4次住宅基本計画
私がこの記事を書いたよ!
たぬきん
関連記事 関連性が高いおすすめ記事
- 2026年9月29日
「企業買収」って何?今さら聞けないM&Aをわかりやすく解説|ドン・キホーテがトイザらス日本事業を買収へ
どうも、たぬきんです。 先日、 ドン・キホーテを運営するPPIHが、トイザらスの日本事業を買収する と……
- 2026年9月5日
【実際に買いました】以前紹介した2銘柄を購入|ハーモニック・ドライブとシスメックスを再評価
これまでブログでは、気になる日本株をいくつか紹介してきました。 決算や財務、配当、今後の成長性などを自分なりに調べ……
- 2026年10月1日
10月1日の保有株と資産状況を公開|半導体株が急騰する一方、銀行・保険株は下落。それでも積立は継続します
どうも、たぬきんです。 10月になりました。 ということで今回は、 2026年10月1日時点の資産状況……