- 2026年9月5日
【実際に買いました】以前紹介した2銘柄を購入|ハーモニック・ドライブとシスメックスを再評価
これまでブログでは、気になる日本株をいくつか紹介してきました。 決算や財務、配当、今後の成長性などを自分なりに調べ……
どうも、たぬきんです。
最近、
「若い人ほど投資に積極的になっている」
という話をよく聞くようになりました。
僕自身も45歳FIREを目指して、
毎月10万円をS&P500とオルカンに投資
しています。
そんな中、2026年10月24日の日本経済新聞で気になる記事を見つけました。
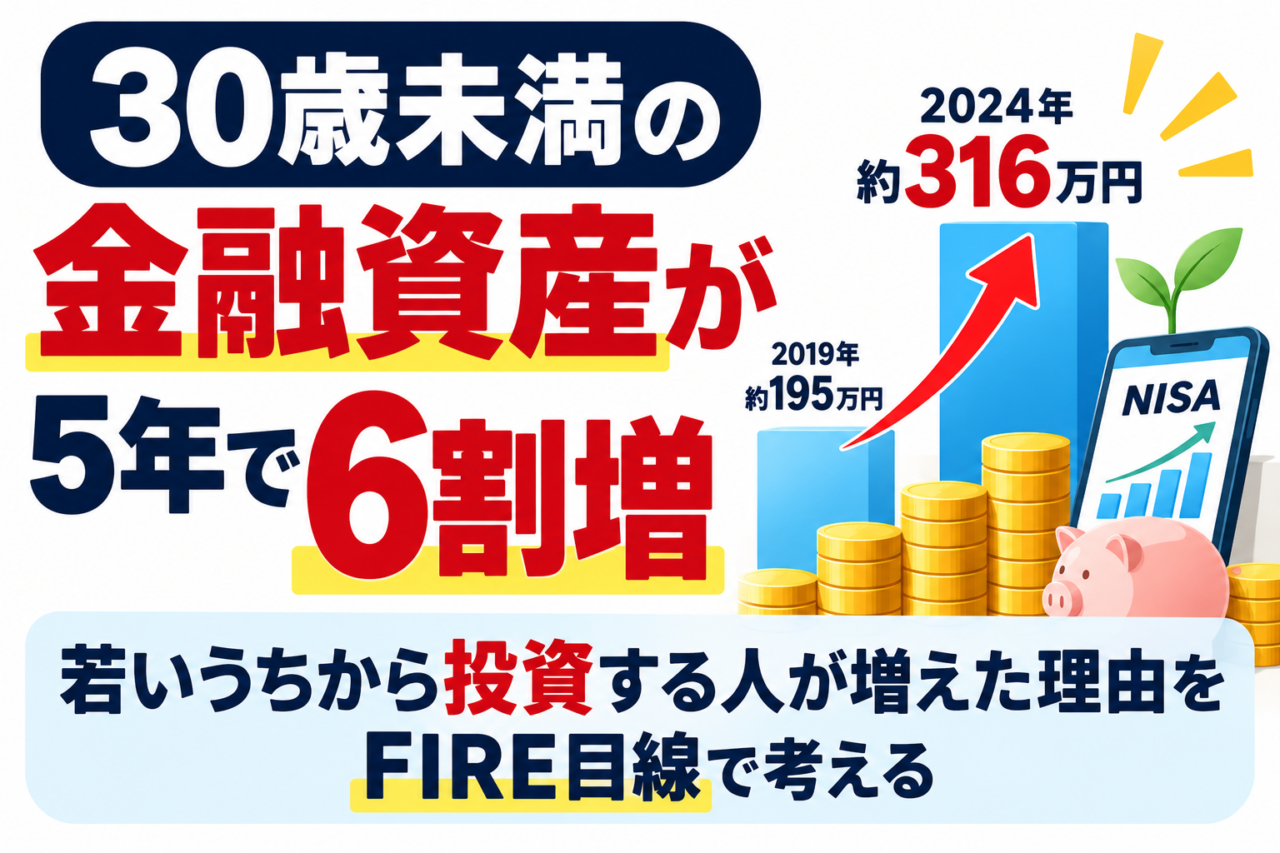
30歳未満の世帯の金融資産が、5年間で約6割増えている
という内容です。
総務省の「全国家計構造調査」によると、世帯主が30歳未満の世帯の金融資産は、
2019年:約195万円
から、
2024年:約316万円
へ増加。
増加率は、
約62%
です。
若い世代の間で、
「貯金だけではなく投資もする」
という考え方がかなり広がっているようです。
今回は、
なぜ若い人の金融資産が増えているのか。
若いうちから投資を始めると、どのくらい差が出るのか。
そして、
FIREを目指す僕なら、貯金と投資をどう考えるか
についてまとめます。
まず、今回の数字を整理します。
| 年 | 30歳未満の金融資産 |
|---|---|
| 2019年 | 約195万円 |
| 2024年 | 約316万円 |
| 増加額 | 約121万円 |
| 増加率 | 約62% |
5年間で、
約121万円増えています。
かなり大きな変化です。
ただし、
ここで注意したいのが、
121万円すべてを新しく貯金・投資したわけではない
ということ。
2019年から2024年は株価が大きく上昇した時期でもあります。
つまり、
投資していた株式や投資信託そのものの価値が上がった効果も含まれています。
それでも興味深いのが、
若い世代の資産の中身が変わっていること
です。
30歳未満では、
預貯金の割合が低下する一方、
株式や投資信託などの有価証券の割合が大きく上昇しています。
つまり、
単に貯金額が増えたというより、
「貯蓄から投資へ」が若い世代ほど進んでいる
ということです。
かなり単純化すると、
こんなイメージです。
2019年

預貯金 ████████████████
投資  ██


2024年

預貯金 ███████████
投資  ██████
実際、30歳未満では金融資産に占める有価証券の割合が、
2019年の約7.7%から2024年には約24.9%
まで上昇しています。
投資信託だけを見ても、
約2.3%から約13.5%へ増加。
かなり大きな変化です。
以前なら、
「若いうちはとりあえず貯金」
という人が多かったと思います。
今は、
「貯金もしながら投資する」
という考え方が普通になりつつあるのかもしれません。
理由はいくつかありそうです。
大きいのは、
NISAの普及
でしょう。
現在のNISAでは、
投資で得た利益を非課税にできます。
さらに、
2027年からは0〜17歳にもつみたて投資枠が広がります。
以前の記事でも、
こどもNISAで教育費1,500万円をどこまで準備できるか
を計算しました。
→「2027年から0歳でもNISA開始|こどもNISAで教育費1,500万円を準備できる?」
NISAによって、
投資が一部のお金持ちだけのものではなく、
普通の会社員でも始めやすいもの
になった影響は大きいと思います。
もうひとつ大きいのが、
投資を始めるハードルがかなり下がったことです。
昔なら、
証券会社の店舗へ行く。
書類を書く。
株を100株買う。
ある程度まとまった資金が必要。
というイメージがありました。
でも今は、
スマホで証券口座を作って、
数百円、数千円から投資できます。
さらに、
ポイント投資まであります。
僕が毎月買っている、
S&P500やオルカンの投資信託も、
一度積立設定してしまえば、
基本的には自動です。
これは若い人が投資を始めるうえで、
かなり大きな変化だと思います。
ただ、
明るい理由だけでもなさそうです。
今回の日経の記事では、
若い世代が投資に向かう背景として、
将来への不安
も指摘されています。
物価が上がる。
年金がどうなるか分からない。
給料だけで十分な資産を作れるのか不安。
老後まで会社員を続けられるのか。
こういう不安があるからこそ、
「自分でも資産を作っておこう」
と考える人が増えているのかもしれません。
僕がFIREを目指している理由とも、
少し近いところがあります。
投資で大きいのは、
もちろん利回りです。
でも、
個人的にはそれ以上に大きいのが、
時間
だと思っています。
例えば、
45歳まで投資するとします。
始める年齢によって、
運用できる期間はこう変わります。
| 投資開始 | 45歳まで |
|---|---|
| 20歳 | 25年間 |
| 25歳 | 20年間 |
| 30歳 | 15年間 |
| 35歳 | 10年間 |
20歳から始めれば、
25年間。
35歳からなら、
10年間。
その差は、
15年。
この15年はかなり大きいです。
では、
毎月1万円を、
年5%で運用できたと仮定してみます。
45歳まで積み立てると、
おおよそこんな結果になります。
| 開始年齢 | 投資期間 | 元本 | 45歳時点 |
|---|---|---|---|
| 20歳 | 25年 | 300万円 | 約596万円 |
| 25歳 | 20年 | 240万円 | 約411万円 |
| 30歳 | 15年 | 180万円 | 約267万円 |
| 35歳 | 10年 | 120万円 | 約155万円 |
※毎月積立、年率5%と仮定した単純なシミュレーションです。
グラフっぽくすると、
45歳時点の資産
毎月1万円・年5%想定

20歳開始 約596万円
████████████████████████

25歳開始 約411万円
████████████████

30歳開始 約267万円
██████████

35歳開始 約155万円
██████
毎月の投資額は、
同じ1万円。
違うのは、
始めた時期です。
もちろん、
20歳で毎月10万円投資できる人なんて、
そう多くないと思います。
若いうちは、
給料も低い。
引っ越し。
車。
結婚。
子育て。
いろいろお金が必要です。
だから、
「若いうちから大金を投資しよう」
という話ではありません。
僕が重要だと思うのは、
少額でも早く経験しておくこと
です。
例えば、
月1万円。
もっと少なくてもいい。
実際に投資してみる。
株価が上がる。
下がる。
暴落する。
また戻る。
そういう経験を、
資産がまだ小さいうちにしておく。
これはかなり意味があると思います。
以前、
こんな記事を書きました。
「貯金してから投資は必要?S&P500・オルカンで少額から始める考え方」
僕は、
「まず300万円貯める」
↓
「それから投資」
と完全に分けなくてもいいと思っています。
例えば、
毎月5万円貯金できるなら、
4万円貯金。
1万円投資。
でもいい。
投資を始めないまま、
5年、10年経ってしまう方が、
個人的にはもったいないと思っています。
今回、
30歳未満の金融資産が増えているというニュースを見ても、
若い世代では、
「貯金してから投資」ではなく、「貯金しながら投資」
という考え方が広がっているように感じます。
ここは注意したいところです。
今回のニュースだけを見ると、
「やっぱり若いうちは全部投資した方がいい」
と思うかもしれません。
でも、
僕はそうは思いません。
投資には、
値下がりがあります。
例えば、
来月引っ越すためのお金。
車を買うためのお金。
結婚資金。
生活防衛資金。
こういったお金まで株式投資に回してしまうと、
必要なときに相場が暴落していたら困ります。
ちょうど前回、
「定期預金が31年ぶり高水準」
という記事を書きました。
そこで僕が考えたのが、
お金を、
使うまでの時間で分ける
という方法です。
すぐ使う
↓
普通預金

数年以内に使う
↓
定期預金

10年以上使わない
↓
NISA・投資
今回の若者の投資ニュースを見ても、
この考え方は変わりません。
若いから、
全部投資。
ではない。
若いからこそ、
長期間使わないお金を投資に回しやすい
ということだと思います。
20歳の人と、
40歳の人。
金融資産だけ比べれば、
当然40歳の人の方が多いことが多いでしょう。
でも、
20歳の人には、
40歳の人にはない資産があります。
それが、
時間。
例えば、
投資元本100万円しかなくても、
25年運用できます。
一方、
1,000万円あっても、
あと5年しか運用しないなら、
時間の効果は小さくなります。
だから、
若い人の最大の武器は、
「お金を持っていること」
ではなく、
長期間運用できること
なのかもしれません。
こういうシミュレーションをすると、
毎回思います。
「もっと早く投資を考えておけばよかった(笑)」
もちろん、
過去には戻れません。
だから、
今からやるしかありません。
僕は現在、
S&P500に8万円。
オルカンに2万円。
合計、
月10万円
を投資しています。
目標は、
45歳で7,000万円。
以前の記事では、
45歳FIREに必要な資産や、
教育費、年金まで含めて試算しました。
→「45歳FIREを目指す僕の資産形成|毎月10万円投資で7,000万円を目指す」
僕の場合、
今から20歳に戻ることはできません。
でも、
今日がこれからの人生で一番若い日
なのは間違いありません。
なので、
今できる範囲で続けていこうと思っています。
今回、
30歳未満の金融資産が、
平均316万円
と聞くと、
「自分はそんなにない」
と焦る人もいるかもしれません。
でも、
平均値だけを見て焦る必要はないと思います。
金融資産は、
収入。
家族構成。
実家暮らしか一人暮らしか。
住宅。
車。
奨学金。
などによって全然違います。
しかも、
今回の数字は、
平均値
です。
一部の資産を多く持つ世帯が平均を押し上げることもあります。
大切なのは、
他人の316万円ではなく、
自分が去年より前に進んでいるか
だと思います。
例えば、
去年100万円。
今年120万円。
なら、
20万円増えています。
十分前進です。
僕自身も、
他人の資産額を見るより、
去年より

投資額は増えたか?

資産は増えたか?

生活水準は上がりすぎていないか?

FIREに近づいたか?
を見る方が大事だと思っています。
以前の記事でも、
収入が増えても、
生活水準を上げすぎない
ことについて書きました。
収入が増えた分を全部使ってしまえば、
金融資産は増えません。
結局、
投資以前に、
残るお金を作ること
も必要です。
今回の日経の記事では、
「投資に傾倒」
という少し強めの表現が使われています。
確かに、
投資だけに偏りすぎるのは危険です。
でも、
僕は、
若いうちから、
NISA。
投資信託。
株式。
などについて考える人が増えること自体は、
悪いことではないと思います。
むしろ、
学校を卒業して、
会社で働いて、
給料をもらって、
余ったら銀行に置くだけ。
という選択肢しか知らないより、
「お金にも働いてもらう」という選択肢を知っている
方がいい。
そのうえで、
リスクを理解して、
自分に合った割合で投資する。
これが大切だと思います。
30歳未満の世帯では、
金融資産が、
2019年の約195万円から、
2024年には約316万円へ増加。
5年間で約62%増えました。
その背景には、
株価上昇だけでなく、
NISAの普及や、
若い世代で投資が広がっていることもありそうです。
でも、
この記事を見て、
「若いうちから毎月何万円も投資しないといけない」
と思う必要はありません。
月1万円でもいい。
5,000円でもいい。
重要なのは、
長期で使わないお金を、早いうちから少しずつ運用すること。
20歳から月1万円を45歳まで積み立てれば、
年5%の仮定で、
約596万円。
30歳からなら、
約267万円。
毎月同じ金額でも、
時間で大きな差が出ます。
一方で、
生活防衛資金。
近いうちに使うお金。
教育費。
こういった資金まで全部投資する必要はありません。
僕なら、
すぐ使うお金 → 普通預金
数年以内に使うお金 → 定期預金
10年以上使わないお金 → NISA
と分けます。
結局、
「貯金か投資か」
ではありません。
貯金しながら投資する。
そして、
使う時期に合わせて置き場所を変える。
これが自分には一番合っている気がします。
僕も45歳FIREを目指して、
これからも毎月10万円の積立を続けます。
若いうちから投資できなかった時間は取り戻せません。
でも、
今日から始めることはできます。
焦らず、
できる範囲でコツコツ続けていきたいと思います。
注1: 30歳未満の金融資産約316万円は、総務省「2024年全国家計構造調査」における世帯主30歳未満の1世帯あたり平均金融資産残高です。2019年の約195万円から約62.1%増加しています。
注2: 金融資産には預貯金だけでなく、株式、投資信託などの有価証券等が含まれます。不動産などの実物資産とは異なります。
注3: 2019年から2024年の金融資産増加には、株価上昇による保有資産の評価額増加も含まれます。増加額すべてが新規の貯蓄・投資によるものではありません。
注4: 記事内の月1万円積立シミュレーションは、年率5%で毎月積み立てた場合の単純計算です。将来の運用成果を保証するものではありません。
注5: NISAは運用益を非課税にする制度であり、元本保証ではありません。株式や投資信託は価格変動によって元本割れする可能性があります。
出典:日本経済新聞「30歳未満の金融資産、5年で6割増 将来不安の高まりで投資に傾倒」、総務省「令和6年全国家計構造調査」、金融庁「NISAを知る」
これまでブログでは、気になる日本株をいくつか紹介してきました。 決算や財務、配当、今後の成長性などを自分なりに調べ……
どうも、たぬきんです。 先日、 ドン・キホーテを運営するPPIHが、トイザらスの日本事業を買収する と……
どうも、たぬきんです。 僕は現在、45歳でFIREすることを目標にしています。 ただし、 「45歳にな……
8月が終わったので、今月も現在の投資状況をまとめておこうと思います。 2026年9月2日時点の総資産は、 1……