
こんにちは。
「ゼロから副業ラボ」を運営している、たぬきんです。
自己紹介をしたいと思います。
現在の私は、
31歳の会社員。
専業主婦の妻と、1歳半の息子との3人家族です。
私は29歳の時に一度転職をしていて、
仕事は東証プライム上場企業の工場で人事関係の仕事をしています。
そして現在、
金融資産約1,300万円。(2026年9月現在)
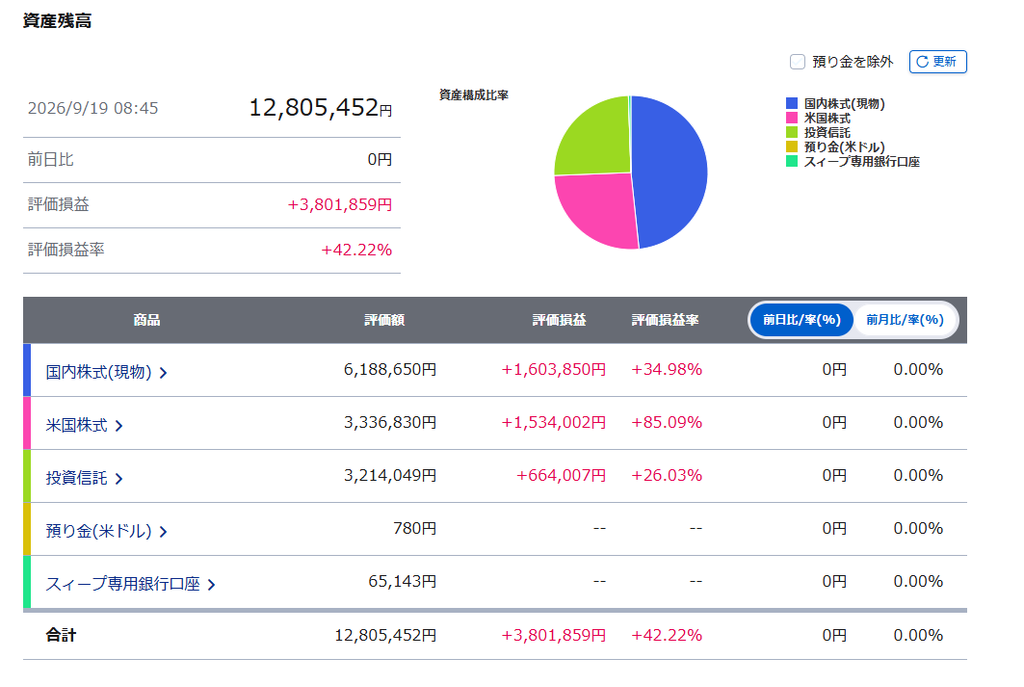
他に生活防衛資金として200万の現預金があります。
26歳のころ、約200万円から本格的な資産形成を始めました。
次の目標は、
金融資産2,000万円。
ただし、私はもともと高年収だったわけでも、投資で一発当てたわけでもありません。
- 1. 前職時代の年収は約450万円でした。
- 2. 現在31歳、妻と1歳半の息子との3人暮らし
- 3. 現職は上場企業の「工場人事」
- 4. 前職について
- 5. 残業時間は増えました
- 6. 年収以上に大きかった「福利厚生」
- 7. 転職するなら「大企業+福利厚生」も選択肢に
- 8. 26歳・資産200万円から資産形成をスタート
- 9. 私が実践しているのは4つの組み合わせ
- 10. 節約はする。でも子どもにはお金を使いたい
- 11. 私自身の趣味は「ゲーム」
- 12. 現在の金融資産は約1,300万円。次は2,000万円へ
- 13. 金融資産2,000万円
- 14. 投資の目標は「年間配当20万円」
- 15. 副業は「月1万円→月5万円」が目標
- 16. 今後は「転職方法」についても公開します
- 17. 「ゼロから副業ラボ」で発信する4つのテーマ
- 18. 現在の3つの目標
- 19. 目標:2,000万円
- 20. 目標:20万円
- 21. 目標:月5万円
- 22. まとめ|普通の会社員がどこまで変われるか試してみます
前職時代の年収は約450万円でした。
そこから転職、節約、投資などを組み合わせて、少しずつ現在の状態まで来ました。
さらに現在は、
「会社員の給料だけに依存しない収入も作りたい」「早く会社員を辞めたい」
と考えて、副業にも挑戦しています。
このブログでは、そんな普通の会社員が、
転職 × 投資 × 家計改善 × 副業
でどこまで生活を変えられるのか、実際の数字もできるだけ公開しながら記録していきます。
現在31歳、妻と1歳半の息子との3人暮らし
まず簡単なプロフィールです。
現在31歳。
家族は、
私・妻・1歳半の息子
の3人です。
妻は現在専業主婦なので、家計の収入源は基本的に私の給与です。
妻の結婚時の貯金はゼロだったので、今の資産はすべて私が積み上げたものになります(笑)
余談は置いといて。
そのため、
「家族3人が安心して生活できる状態を作る」
というのがお金について考えるうえでの大きな軸になっています。
独身なら多少無理をしても自分だけの問題ですが、家族がいるとそうはいきません。
だからこそ、
「もっと稼ぐ」
だけではなく、
本業・投資・固定費削減・副業を組み合わせる
ことを意識しています。
現職は上場企業の「工場人事」
現在は、上場企業の工場で人事関係の仕事をしています。
今の会社に入社したのは、
2024年1月。
転職で入社しました。
転職直後の年収は約600万円。
現在は会社の業績が好調なこともあり、
年収約700万円
になっています。
ただ、転職前からこの年収だったわけではありません。
前職について
前職も製造業でした。
食品関係の製造会社で、会社名だけなら知っている人も多いと思います。
一方で、親族経営色の強い企業でもありました。
「仕事が楽」など良いところもありましたが、
給与・待遇・将来のキャリア
などを考えるようになり、転職を決断しました。
そして2024年1月に現在の会社へ転職。
年収は、
約450万円 → 約600万円
になりました。
単純計算すると、
約150万円の年収アップ
です。
さらに現在は約700万円なので、前職時代と比較すると、
約250万円アップ
しています。
もちろん現在の年収には会社の業績が好調であることも影響しているため、毎年必ず700万円を維持できるとは考えていません。
それでも、転職が家計に与えた影響は非常に大きかったです。
残業時間は増えました
「大企業へ転職して、年収も上がって、すべて良くなった」
というわけではありません。
実際、残業時間は増えています。
| 前職 | 現職 | |
|---|---|---|
| 年収 | 約450万円 | 約600万円→現在約700万円 |
| 月平均残業 | 約10時間 | 約20時間 |
| 年間休日 | 115日 | 123日 |
| 夜勤 | なし | なし |
| 有休 | 取りやすい | 取りやすい |
残業時間だけを見ると、
月10時間 → 月20時間
と約10時間増えました。
その一方で年間休日は、
115日 → 123日
と8日増えています。
夜勤は前職・現職ともになし。
有休についても、どちらの会社も比較的取得しやすい環境でした。
つまり私の場合、
「仕事がものすごく楽になって年収が250万円上がった」
わけではありません。
残業時間は増えました。
それでも給与、休日、福利厚生などを総合的に考えると、
転職して良かった
と感じています。
こうした良い部分だけでなく、悪くなった部分についてもブログでは紹介していきたいと思っています。
年収以上に大きかった「福利厚生」
そして、転職してから強く感じるようになったのが、
「年収だけで会社を選ばない方がいい」
ということです。
現在、会社の借り上げ住宅に家族3人で住んでいます。
自己負担は、
月約2万円
です。
現在住んでいる部屋は約7万円なので、
5万円ほど固定費を削減できています。
年間にすると60万削減できています。
これは給与明細の「年収」には表れにくい部分です。
そのため、転職先を探すときは、
基本給
賞与
残業代
だけではなく、
社宅・寮
住宅補助
退職金
企業年金
年間休日
その他福利厚生
まで確認することをおすすめします。
特に家族がいる場合、住宅費を抑えられる制度は非常に大きいです。
転職するなら「大企業+福利厚生」も選択肢に
私自身の経験から、転職を考えている人には、
大企業や福利厚生が充実している企業
も候補に入れてみてほしいと思っています。
もちろん、
「大企業なら絶対に良い」
という意味ではありません。
勤務地、転勤、仕事内容、人間関係、残業時間など、会社選びで大切にするものは人それぞれです。
ただ、
年収550万円+住宅費8万円
と、
年収550万円+住宅費2万円
では、実際に使えるお金はかなり違います。
私は転職してから、この「額面年収以外の待遇」を以前より重視するようになりました。
26歳・資産200万円から資産形成をスタート
投資・資産形成を本格的に意識し始めたのは、
26歳のころです。
当時の金融資産は、
約200万円。
そこから少しずつ貯蓄と投資を続けてきました。
そして現在31歳。
金融資産は、
約1,300万円
になりました。
約5年間で、
200万円 → 1,300万円。
もちろん、すべて投資の利益で増えたわけではありません。
給与からの貯蓄もあります。
転職による年収アップもあります。
住居費を抑えられていることも大きいです。
投資による利益もあります。
だから私は、
「資産形成=投資だけ」
とは考えていません。
私が実践しているのは4つの組み合わせ
現在の資産形成をかなりシンプルにすると、
① 本業で稼ぐ
まず会社員として安定した収入を得る。
そして転職などによって、本業の収入自体を上げることも考える。
② 固定費を抑える
特に住居費。
現在は会社の借り上げ住宅を利用して、月約2万円に抑えています。
③ 余ったお金を投資する
日本株を中心に投資し、高配当株についても勉強しています。
④ 副業収入を作る
現在取り組んでいるのが、このブログを含めた副業です。
この4つを組み合わせながら、
少しずつ資産を増やす。
これが今の私の基本戦略です。
節約はする。でも子どもにはお金を使いたい
「資産形成をしている」と言うと、
とにかく何でも節約している
と思われるかもしれません。
でも、私はそこまで極端な節約はしていません。
特に、
子どものおもちゃや知育用品
には、必要だと思えばお金を使うようにしています。
子どもが小さい時期は限られています。
だから、
家族にとって価値があると思うものまで我慢して資産を増やす
という考え方にはしていません。
節約するところと、お金を使うところを分ける。
これを大切にしています。
私自身の趣味は「ゲーム」
私自身の趣味はゲームです。
ただ、高価なものを次々買うというより、
安くて面白いインディーズゲーム
を探して遊ぶことが多いです。
数千円、場合によってはもっと安い価格でも、何十時間と楽しめるゲームがあります。
仕事や子育ての合間にゲームをして、
ストレスを発散する。
私にとっては大切な時間です。
資産形成のために趣味を全部捨ててしまったら、長続きしないと思っています。
お金を使わないことが目的ではなく、満足度の高いところに使う。
これが今の家計に対する考え方です。
現在の金融資産は約1,300万円。次は2,000万円へ
現在の金融資産は、
約1,300万円。
次の大きな目標は、
金融資産2,000万円
です。
あと約800万円。
すぐに到達できる金額ではありません。
だからこそ、
本業
投資
副業
家計管理
を組み合わせて、時間をかけて目指します。
そして、その過程もこのブログで公開していきたいと思っています。
投資の目標は「年間配当20万円」
もう一つの目標が、
年間配当20万円
です。
現在も日本株を中心に投資しており、高配当株について調べています。
このブログで公開している、
「高配当株50社ランキング」
も、その一環として作りました。
ただ、単純に利回りの高い会社を買うことは考えていません。
売上・利益、EPS、収益力、財務、キャッシュフロー、配当実績、配当余力、現在の利回りなどを確認して、
「長期的に配当を続けられる可能性があるか?」
を重視しています。
そしてランキングを作るだけではなく、
実際に自分が保有してどうなったのか
も公開していきます。
副業は「月1万円→月5万円」が目標
そして、このブログのもう一つのテーマが、
副業
です。
まず目指しているのは、
副業月1万円。
そこを達成したら、
月5万円
を目指します。
月5万円というと、
年間では60万円。
もし年間60万円を本業とは別に作れるようになれば、家計にも資産形成にもかなり大きな影響があります。
ただし、私はまだ、
「副業で成功した人」ではありません。
現在進行形で挑戦している側です。
だからこそ、
何をやったのか
いくらかかったのか
アクセスは増えたのか
実際いくら稼げたのか
何を失敗したのか
まで公開していきたいと思っています。
「副業初心者が本当に月1万円稼げるようになるのか?」
自分自身で実験してみます。
今後は「転職方法」についても公開します
そして、今後ブログで力を入れたいのが、
転職
です。
私自身、
年収約450万円 → 約600万円
への転職を経験しました。
現在は約700万円です。
ただ、
「転職したら年収が上がりました!」
だけでは、あまり参考にならないと思っています。
そこで今後は、
なぜ転職しようと思ったのか
どのように企業を探したのか
転職活動にどのくらいかかったのか
何社応募したのか
面接で何を聞かれたのか
大企業をどう探したのか
福利厚生のどこを見ればいいのか
などを、実体験をもとに記事にしていく予定です。
転職活動の具体的な数字については、別の記事で詳しく公開します。
「ゼロから副業ラボ」で発信する4つのテーマ
今後、このブログでは主に4つのテーマを扱います。
① 投資・資産形成
高配当株、保有銘柄、年間配当、実際の運用成績、金融資産の推移など。
② 転職・本業
年収450万円からの転職経験、大企業への転職、工場人事、福利厚生、年収アップなど。
③ 副業
ブログ、SNS、AIなどを使って、ゼロから月1万円→5万円を目指す過程。
④ 家計
専業主婦+子ども1人の3人家族で、何にお金を使い、何を抑えているのか。
これらをできるだけ、
「実際の数字」
と一緒に公開していきます。
現在の3つの目標
最後に、今の目標を残しておきます。
💰 金融資産
現在:約1,200万円
↓
目標:2,000万円
💴 年間配当
目標:20万円
💻 副業
まず月1万円
↓
目標:月5万円
この3つがどうなっていくのか。
半年後、1年後、3年後に振り返ったとき、
「本当に達成できたのか?」
もブログで公開したいと思います。
まとめ|普通の会社員がどこまで変われるか試してみます
26歳のころ、金融資産約200万円から資産形成を始めました。
そして31歳の現在、
金融資産は約1,200万円。
その間には、
年収450万円だった前職から転職し、600万円へ。
現在は会社の業績にも恵まれ、約700万円になっています。
さらに借り上げ住宅によって住居費を月約2万円に抑え、その分を貯蓄や投資に回せる環境になりました。
でも、まだゴールではありません。
これから、
金融資産2,000万円。
年間配当20万円。
副業月5万円。
を目指します。
家族との生活や趣味も大切にしながら、
本業で稼ぐ。
転職で収入を上げる。
福利厚生で固定費を抑える。
投資で資産を育てる。
副業で新しい収入源を作る。
この方法で普通の会社員がどこまで資産を作れるのか。
「ゼロから副業ラボ」でリアルタイムに記録していきます。
成功したことだけではなく、失敗したことも公開します。
同じように、
「家族のためにも、今より少しお金の余裕を作りたい」
と思っている方の参考になるブログにできれば嬉しいです。
これからも「ゼロから副業ラボ」をよろしくお願いします。