- 2026年8月12日
高配当株50社ランキング【2026年8月版】1〜10位を発表|8項目100点満点で比較
高配当株50社ランキング【2026年8月版】1〜10位を発表 こんにちは、ゼロから副業ラボです。 今回は、私……
どうも。たぬきんです。
投資を始めると、
「1億円を作りたい」
「FIREしたい」
「配当だけで生活したい」
みたいな大きな目標を目にすることが多いですよね。
もちろん、大きな目標を持つこと自体はいいと思います。
ただ僕は、投資や資産形成では、
「自分が達成したい金額を、すでに達成している人を真似する」
のが一番分かりやすいんじゃないかと思っています。
そしてもう一つ大切なのが、
最初からあまりにも遠い人を目標にしないこと。
資産100万円の人が、いきなり資産10億円の投資家を見ても、
「投資額が違いすぎる」
「収入が違いすぎる」
「生活環境が違いすぎる」
となって、なかなか参考にできません。
それならまず、
100万円 → 300万円
300万円 → 500万円
500万円 → 1,000万円
のように、自分の少し先にいる人を見る。
僕はこの方が、資産形成では現実的だと思っています。
ここで日本の金融資産の分布を見てみます。
J-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査 2024年」の二人以上世帯では、金融資産保有額の平均は1,374万円でした。
ところが、中央値は350万円です。
平均だけ見ると、
「みんな1,000万円以上持っているの?」
と思ってしまいますよね。
でも実際には、一部の資産を多く持つ世帯が平均値を押し上げています。
金融資産の少ない順に並べて真ん中にくる世帯は、約350万円です。
さらに保有額別の世帯数を見ると、1,000万円未満にかなり大きなボリュームがあります。 J-FLECの2024年調査では、0円から1,000万円未満までの回答を合計すると約3,200世帯で、調査対象のおよそ6割強に相当します。
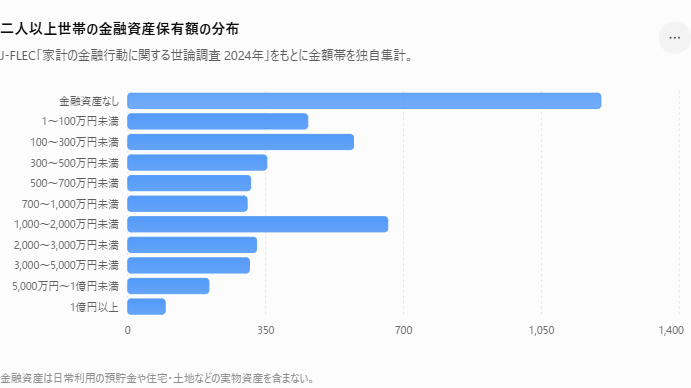
※この調査でいう「金融資産」は、将来に備えて保有している預貯金、株式、投資信託、保険などが対象です。日常の支払いに使う預貯金や住宅・土地などは含まれません。
この数字は結構重要だと思っています。
平均金融資産が1,374万円と聞くと、
「自分は全然ダメじゃん……」
と感じる人もいるかもしれません。
でも中央値は350万円。
そして分布を見ると、1,000万円未満のところに多くの世帯がいます。
つまり、
資産1,000万円は簡単ではない。
でも同時に、
一般の会社員や家庭でも現実的に目標として考えられるライン
でもあると思っています。
だから最初から、
「1億円作った人の投資法!」
ばかり追わなくてもいい。
まずは、
1,000万円を作った人が何をしていたのか
を見る。
これでいいと思うんです。
僕が資産形成で大切だと思っているのが、
「答えをすでに出している人を見る」
ことです。
例えば、自分の目標が1,000万円なら、
資産10億円の人より、
実際に1,000万円を達成した普通の会社員
の方が参考になることも多いと思います。
どれくらい貯金したのか。
毎月いくら投資したのか。
何に投資したのか。
暴落したときどうしたのか。
配当金はどう使ったのか。
生活費をどう管理したのか。
こういう部分を真似してみる。
もちろん、その人が買った株をそのまま買えばいいという意味ではありません。
真似したいのは、
「考え方や行動」
です。
SNSを見ると、
「資産1億円達成!」
「年間配当300万円!」
「30代でFIRE!」
といった人がたくさん出てきます。
見ていると、
「自分も1億円作らないと」
という気持ちになってしまいます。
でも、現在の資産が100万円なら、
100万円 → 1億円は100倍です。
あまりに遠すぎる目標は、
途中で嫌になってしまう可能性もあります。
それなら、
まず300万円。
↓
次に500万円。
↓
そして1,000万円。
という形でいい。
ゲームでも、いきなりラスボスとは戦いません。
まず目の前のボスから倒していく。
資産形成もそれと同じだと思っています。
投資で参考にする人を選ぶとき、僕なら、
「今の自分より少し先にいる人」
を探します。
例えば資産100万円なら、
300万〜500万円くらいの人。
500万円なら、
1,000万円を達成した人。
1,000万円を達成したら、
次は3,000万円を持っている人。
このくらいの距離感です。
なぜなら、
生活レベルや投資できる金額が近いから。
年収400万円の人が、年収5,000万円の投資家の生活を完全に真似するのは難しいですよね。
でも、
同じ会社員。
同じくらいの年収。
同じように住宅ローンや子育てがある。
そんな人が1,000万円を作った方法なら、
「これなら自分にもできるかも」
となります。
この感覚はかなり重要だと思います。
僕は資産形成の最初の大きな目標として、
1,000万円
はかなりいい金額だと思っています。
簡単すぎない。
でも、億ほど遠くもない。
そして1,000万円あれば、投資による資産増加も少しずつ実感しやすくなります。
仮に1,000万円を運用して5%動けば、
50万円。
資産100万円なら5%で5万円です。
資産が大きくなるほど、
「自分が働いて貯める力」+「お金が増える力」
の両方が効いてきます。
だからまず、
0 → 1,000万円
をどう作るか。
ここを考えるのはかなり意味があると思っています。
今回のJ-FLECのデータを見ると、1,000万円未満の世帯はかなり多いです。
もしこの記事を読んでいるあなたも、
「まだ1,000万円には届いていない」
というのであれば、
いきなり億り人を追いかける必要はないと思います。
まず、
1,000万円を達成した人が何をしているのか
を見てみる。
そして、
自分でもできそうな部分だけ真似する。
月1万円積み立てる。
固定費を見直す。
NISAを使う。
長期で投資する。
配当金を再投資する。
無理な信用取引をしない。
こうした小さな行動を積み重ねる。
結局、資産形成ってこういうことなんじゃないかと思っています。
僕が投資の目標を決めるときに大切だと思っているのは、
「自分の目標をすでに達成している人を見ること」
です。
そして、
自分からあまりにも遠い人ではなく、少し手を伸ばせば届きそうな人を目標にする。
資産100万円なら300万円。
300万円なら500万円。
500万円なら1,000万円。
1,000万円を達成したら、次は3,000万円。
そうやって一段ずつ上がっていけばいいと思っています。
ということで、
現在1,000万円未満の方。
まずはぜひ、
1,000万円を達成している人の行動を真似してみてください。
そして、
「じゃあ誰をフォローすればいいの?」
と思ったあなた。
……
ぜひ僕のインスタ、X、スレッズをフォローしてみてください(笑)
少なくとも、
「いきなり10億円を作りましょう!」
とは言いません。
一緒に現実的なところから資産形成していきましょう。
※本記事は特定の金融商品への投資を推奨するものではありません。資産形成の方法やリスク許容度は人それぞれ異なります。
高配当株50社ランキング【2026年8月版】1〜10位を発表 こんにちは、ゼロから副業ラボです。 今回は、私……
どうも。たぬきんです。 投資を始めようとすると、よくこんな話を聞きます。 「まずは○百万円貯めてから投資した……
どうも。たぬきんです。 日本といえば、 「世界でも長寿の国」 というイメージがありますよね。 実……