- 2026年8月23日
【知らないうちに増税?】2027年から始まる防衛特別所得税。「当分の間」が気になる理由
こんにちは。たぬきんです。 2027年から、新しい税金が始まります。 その名前は、 「防衛特別所得税」……

どうも。たぬきんです。
病気やケガで医療費が高額になったとき、
「医療費が何十万円もかかったらどうしよう」
と不安になりますよね。
そんなときに僕たちを助けてくれるのが、
高額療養費制度
です。
高額療養費制度は、1か月の医療費の自己負担が一定額を超えた場合、その超えた部分を公的医療保険が負担してくれる仕組みです。
かなり重要なセーフティネットなんですが、
2026年8月から制度が大きく変わりました。
さらに、
2027年8月にも追加の見直し
が予定されています。
今回の改正では、
自己負担が増える人がいる一方で、年間上限が新設される
という少し複雑な内容になっています。
さらに調べていて僕が気になったのが、
70歳未満に残っている「2万1000円の壁」
です。
今回は、
高額療養費は何が変わったのか?
自分たち現役世代にどんな影響があるのか?
を分かりやすく整理してみます。
最初に今回の改正をざっくり整理します。
| 改正ポイント | 内容 | 影響 |
|---|---|---|
| 月額上限の見直し | 2026年8月から自己負担上限を変更 | 短期治療では負担増になる人も |
| 年間上限を新設 | 8月~翌年7月の年間負担に上限 | 長期療養では負担減の可能性 |
| 多数回該当 | 基本的に従来額を維持 | 長期治療への配慮 |
| 所得区分 | 2027年8月からさらに細分化 | 所得に応じた負担へ |
| 2万1000円の壁 | 70歳未満の世帯合算基準 | 今回も残る |
つまり、
「高額療養費が全部改悪された」
というより、
短期療養では負担を増やしつつ、長期療養者へのセーフティネットを強化する
という設計です。
高額療養費制度とは、
医療機関や薬局で支払う1か月の自己負担額が、所得や年齢に応じて決められた上限を超えた場合、
超えた金額が支給される制度
です。
例えば、
医療費が
100万円
かかったとします。
70歳未満で自己負担3割なら、
本来の窓口負担は、
30万円。
でも、30万円をいきなり払うのはかなり大きいですよね。
そこで高額療養費制度があります。
2026年8月以降、70歳未満で年収約370万円~510万円の人が100万円の治療を受けたケースでは、
自己負担は約9.3万円
まで抑えられる例が厚生労働省から示されています。
つまり、
大きな病気をしても、医療費だけで家計が一気に崩れないようにする制度
です。
ここは重要です。
高額療養費の対象になるのは、
公的医療保険が適用される医療費
です。
そのため、
差額ベッド代や先進医療の技術料など、
保険適用外の費用は原則対象外
です。
入院中の食事代なども、高額療養費とは別に扱われます。
なので、
「入院費は全部、高額療養費で何とかなる」
と考えるのは少し危ないです。
今回の改正では、
月額の自己負担上限
が見直されました。
厚生労働省は、
一人当たり医療費の伸びなどを踏まえて、
2026年8月から月額上限を見直す
としています。
そのため、
短期間だけ高額な治療を受ける場合は、
これまでより自己負担が増えるケース
があります。
さらに2027年8月からは、
所得区分をさらに細分化
します。
今までより、
所得に応じて細かく負担額を決める制度
になるイメージですね。
ここは今回の改正でかなり大きいポイントです。
これまでは、
高額療養費は基本的に、
1か月ごと
に判定されていました。
ところが2026年8月から、
8月から翌年7月まで
を1年間として、
新たに、
年間上限
が設けられました。
年収約370万円~770万円程度の層では、
年間上限53万円
という設定例が示されています。
これは、
毎月の医療費は高いけれど、
高額療養費の月額基準にはなかなか届かない、
という人にとって大きな変更です。
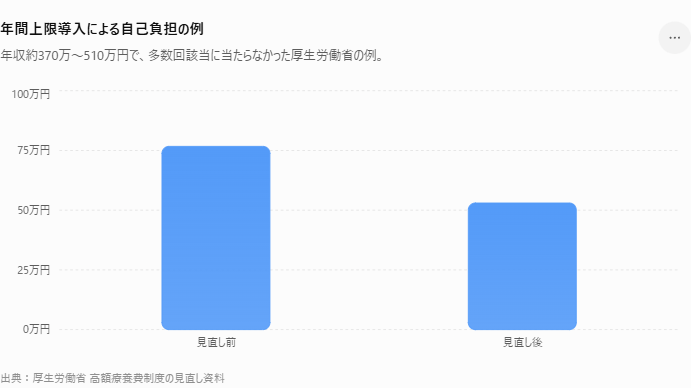
厚生労働省が示している例では、
年収約370万円~510万円の人で、
これまで多数回該当に当たらなかったケースの場合、
年間の自己負担
見直し前
76.7万円
↓
見直し後
53.0万円
となり、
年間約23.7万円の負担減
になるケースが示されています。
こう見ると、
今回の改正は全員が負担増になるわけではない
ことが分かります。
特に、
長期間にわたって医療費がかかる人には、
年間上限がかなり重要になりそうです。
高額療養費には、
多数回該当
という仕組みがあります。
直近12か月の間に、
高額療養費に該当した月が3回以上ある場合、
4回目以降は自己負担上限がさらに下がる
制度です。
例えば、
がん治療などで、
毎月のように高額な治療費がかかる場合、
毎回同じ上限を払い続けるのは大きな負担になります。
そこで、
4回目以降は負担を軽くする。
今回の見直しでは、
多数回該当の金額は原則据え置き
とされています。
さらに、
2027年8月からは、
年収200万円未満の課税世帯について、
多数回該当の金額を引き下げる予定です。
今回の見直しでは、
所得が低い人について、
負担増をできるだけ抑える
設計になっています。
厚生労働省も、
低所得者への配慮をしながら、
短期療養者には追加負担をお願いし、
長期療養者や低所得者のセーフティネットを強化する、
という考え方を示しています。
なので、
今回の改正は、
一律に負担を増やす改正ではない
という点は押さえておきたいです。
ここからが、
今回僕がかなり気になったところです。
高額療養費では、
同じ医療保険に加入する家族の医療費を、
世帯で合算
できる仕組みがあります。
ただし、
70歳未満の場合、
原則として、
1つの医療機関等での自己負担が2万1000円以上
でないと合算対象になりません。
一方、
70歳以上では、
2万1000円未満の自己負担も合算できます。
これが、
いわゆる、
「2万1000円の壁」
です。
表にするとかなり分かりやすいです。
| 項目 | 70歳未満 | 70歳以上 |
|---|---|---|
| 複数医療機関の合算 | 可能 | 可能 |
| 2万1000円未満の自己負担 | 原則合算されない | 合算可能 |
| 世帯合算のハードル | 高い | 低い |
| 少額の通院が複数ある場合 | 不利になりやすい | 合算しやすい |
厚生労働省の資料でも、
70歳未満については、
レセプト1件あたり2万1000円以上
が世帯合算の基準として示されています。
40歳の人が同じ月に、
A病院
7万5,000円
B診療所
1万8,000円
別の医療機関など
9,000円
支払ったとします。
実際に財布から出ている金額は、
10万2,000円。
かなり大きいですよね。
でも、
70歳未満の場合、
1万8,000円と9,000円については、
2万1000円未満なので原則として合算対象になりません。
そのため、
高額療養費の計算で対象になるのは、
7万5,000円のみ
となる可能性があります。
実際の家計負担と、
制度上の計算対象額に、
ズレが出る
わけです。
ここは僕も疑問に思いました。
厚生労働省の制度上、
70歳未満については今も、
2万1000円以上
という基準が残っています。
一方で、
70歳以上については、
2万1000円未満でも合算できます。
今回の2026年・2027年の高額療養費改正でも、
この合算基準自体は変更されていません。
個人的には、
医療事務のデジタル化が進んでいる現在でも、
現役世代だけにこの壁が必要なのか?
という点はかなり気になります。
今後の議論を見ていきたいところです。
資産形成の話では、
よく、
「日本には高額療養費があるから、民間の医療保険はいらない」
という意見があります。
確かに、
高額療養費制度はかなり強力です。
僕も、
公的医療保険を理解してから民間保険を考える、
という順番は大事だと思っています。
ただ今回の改正を見ていると、
一つ分かることがあります。
それは、
公的制度も将来ずっと同じとは限らない
ということ。
さらに、
高額療養費の対象外になる費用もあります。
だから、
「高額療養費があるから何も準備しなくていい」
ではなく、
高額療養費でどこまで守られるのかを理解して、足りない部分を現金や保険で補う
という考え方が現実的だと思います。
高額療養費って、
病気になってから初めて調べる人も多いと思います。
でも、
大きな病気になってから、
制度を一から調べるのはかなり大変です。
だから、
健康なうちに、
自分の所得区分
月の自己負担上限
年間上限
多数回該当
世帯合算
このあたりは、
一度確認しておいてもいいと思います。
特に、
自分が70歳未満なら、
2万1000円の合算基準
は知っておいた方がいいですね。
最後にもう一度まとめます。
| ポイント | 2026年8月以降 |
|---|---|
| 月額上限 | 見直し |
| 年間上限 | 新設 |
| 年間の区切り | 8月~翌年7月 |
| 多数回該当 | 原則据え置き |
| 低所得者 | 負担増を抑える設計 |
| 所得区分細分化 | 2027年8月から |
| 2万1000円の壁 | 70歳未満では残る |
高額療養費制度は、
僕たちが大きな病気になったときの、
非常に重要なセーフティネット
です。
今回の改正では、
短期療養では、
負担が増える人もいます。
一方で、
年間上限が新設されたことで、
長期療養では、
むしろ負担が減る人もいます。
だから、
今回の制度変更を、
単純に、
「改悪」
だけで終わらせるのではなく、
自分の場合はどう変わるのか?
を見ることが大切だと思っています。
そして僕が今後も気になるのは、
やっぱり、
「2万1000円の壁」
です。
70歳未満では、
少額の医療費が複数に分かれると、
実際にはかなり払っているのに、
高額療養費の計算では合算されないケースがあります。
この仕組みが今後どうなるのか、
引き続き注目していきたいです。
高額療養費は、
病気になっている人だけの制度ではありません。
明日、自分や家族が使うかもしれない制度です。
だからこそ、
制度が変わった今、
一度確認しておく価値はあると思います。
※本記事は2026年8月時点の厚生労働省公表資料をもとに整理しています。実際の自己負担額は年齢・所得・加入する医療保険・治療内容などによって異なります。制度利用時は厚生労働省や加入している健康保険の最新情報をご確認ください。
こんにちは。たぬきんです。 2027年から、新しい税金が始まります。 その名前は、 「防衛特別所得税」……
どうも、たぬきんです。 2027年から始まる、いわゆる**「こどもNISA」**。 0歳から17歳までNIS……
最近、贈与税について調べていて気になるニュースを見つけました。 それが、 「教育資金の一括贈与に係る贈与税の……
どうも、たぬきんです。 最近、ソフトバンクグループの社債が**年4.75%**というニュースを見ました。 4……