- 2026年8月26日
【○万円貯まってから投資?】その順番、本当に必要?少額でも今から始めた方がいいと思う理由
どうも。たぬきんです。 投資を始めようとすると、よくこんな話を聞きます。 「まずは○百万円貯めてから投資した……
どうも、たぬきんです。
子どもがいると、どうしても考えなければならないのが、
教育費。
以前、自分なりに調べたときは、
大学まで含めて、
子ども1人あたり約1,500万円
くらいは準備しておきたいと考えました。
もちろん、
公立なのか私立なのか。
大学で一人暮らしをするのか。
どこまで親が負担するのか。
によって大きく変わります。
それでも、
「ある程度まとまったお金は必要になる」
ということは間違いありません。
そんな中、気になるニュースがありました。
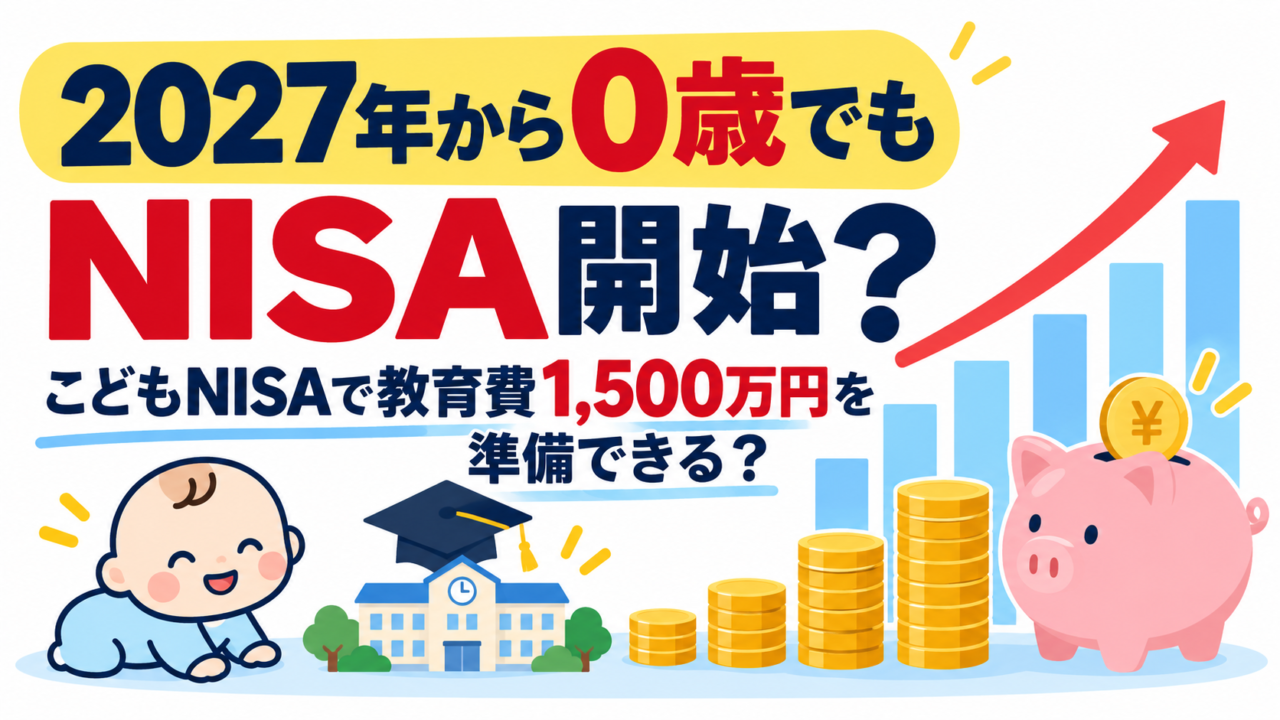
2027年1月から、0歳の子どもでもNISAを利用できるようになります。
正確には、
NISAの「つみたて投資枠」の年齢要件が撤廃される
というものです。
そこで今回は、
子どもが0歳からNISAを使ったら、教育費1,500万円をどこまで準備できるのか?
実際に計算してみたいと思います。
現在のNISAは、基本的に18歳以上が対象です。
しかし2027年1月から、
0〜17歳でもNISA口座を開設できるようになります。
金融庁が公表している内容を簡単にまとめると、こんな感じです。
| 項目 | 0〜17歳 |
|---|---|
| 利用開始 | 2027年1月〜 |
| 利用できる枠 | つみたて投資枠 |
| 年間投資上限 | 60万円 |
| 非課税保有限度額 | 600万円 |
| 成長投資枠 | 利用不可 |
| 投資対象 | 長期・積立・分散投資向けの一定の投資信託 |
| 非課税期間 | 無期限 |
つまり、
年間最大60万円。
月に直すと、
最大5万円
まで積み立てられる計算です。
ただし、
生涯で投資できる元本は、
600万円まで。
【こどもNISAについての別記事】
「子ども向けNISAって昔もなかった?」
と思った人もいるかもしれません。
以前は、
ジュニアNISA
という制度がありました。
ただし、ジュニアNISAは2023年で新規投資が終了しています。
今回の制度はジュニアNISAをそのまま復活させるわけではありません。
現在のNISA制度の、
つみたて投資枠を未成年にも広げる
という形です。
個人的には、
長期投資を前提とする教育資金とは、
かなり相性が良さそうに見えます。
ここからが本題です。
僕の場合、
子どもの教育費として、
約1,500万円
くらいをひとつの目安として考えています。
では、
子どもが小さいうちからNISAで積み立てたら、
どのくらいになるのでしょうか。
今回は分かりやすく、
0歳から18年間
積み立てるとして計算してみます。
運用利回りは、
年5%
と仮定します。
もちろん、
年5%で必ず増えるわけではありません。
あくまでシミュレーションです。
まずは、
毎月1万円。
18年間積み立てると、
元本は、
1万円 × 12か月 × 18年
=
216万円。
年5%で運用できたと仮定すると、
18歳時点では、
約349万円
になります。
| 毎月の積立 | 18年間の元本 | 年5%想定 |
|---|---|---|
| 1万円 | 216万円 | 約349万円 |
1万円でも、
長い時間をかけると結構大きくなります。
次に、
毎月2万円。
元本は、
2万円 × 12か月 × 18年
=
432万円。
年5%なら、
約698万円。
| 毎月の積立 | 元本 | 18歳時点 |
|---|---|---|
| 1万円 | 216万円 | 約349万円 |
| 2万円 | 432万円 | 約698万円 |
これなら、
教育費1,500万円の半分近くをカバーできる計算になります。
では、
毎月3万円
ならどうでしょうか。
単純に18年間積み立てると、
元本は648万円になります。
しかし、
未成年NISAの非課税保有限度額は、
600万円。
そのため、ずっと月3万円をNISAだけで積み立てることはできません。
約16年8か月で、
元本600万円に到達します。
そこで積み立てを止め、
18歳までそのまま年5%で運用したと仮定すると、
約、
998万円
になります。
ざっくり、
1,000万円近く。
これはかなり大きいです。
年間投資上限60万円なので、
制度上は、
月5万円
まで投資できます。
ただし、
月5万円なら、
5万円 × 12か月 × 10年
=
600万円。
つまり、
10年間で非課税保有限度額を使い切ります。
その後8年間追加投資せず、
そのまま年5%で運用したと仮定すると、
18歳時点では、
約、
1,157万円
になります。
まとめると、
| 毎月の積立額 | NISAへの元本 | 18歳時点の試算 |
|---|---|---|
| 1万円 | 216万円 | 約349万円 |
| 2万円 | 432万円 | 約698万円 |
| 3万円 | 600万円 | 約998万円 |
| 5万円 | 600万円 | 約1,157万円 |
※年5%で運用できたと仮定した単純計算です。税・手数料等は考慮していません。
ここで面白いのが、
月3万円と月5万円では、投資元本は同じ600万円
ということです。
違うのは、
早く投資するかどうか。
月5万円なら10年間で600万円を投資できるため、
残りの期間を運用に回せます。
つまり、
長期投資では、
時間そのものが武器になる
ということです。
今回のシミュレーションで、
一番積極的に使ったケースでも、
約1,157万円。
教育費として考えている、
1,500万円
には届きません。
つまり、
僕の場合、
こどもNISAだけで教育費を全部準備する
という考え方にはならなそうです。
むしろ、
こんな形が現実的かなと思っています。
教育費 約1,500万円

   ↓

こどもNISA
+
現金・預金
+
その時の収入
全部を投資に任せる必要はありません。
ここは個人的にかなり重要だと思っています。
例えば、
子どもが18歳になった年。
大学入学のお金が必要。
でも、
ちょうどそのとき株式市場が暴落していたら?
困ります。
投資では、
必要なタイミングと相場の良いタイミングが一致するとは限りません。
教育費は、
「老後資金」のように、
数年待てばいいというお金ではありません。
大学の入学金は、
待ってくれません。
なので僕なら、
子どもが小さいうちは投資を活用しながら、
大学進学が近づいてきたら、
徐々に現金の割合を増やしていくと思います。
例えば、
0〜10歳
投資中心

 ↓

10〜15歳
投資+現金

 ↓

15〜18歳
必要な教育費は現金を増やす
こんなイメージです。
ここも注意が必要です。
0〜17歳のNISAは、
いつでも自由に親が引き出せる制度ではありません。
原則として、0〜17歳の間は払い出しが制限されます。
ただし、
災害などやむを得ない事情がある場合のほか、
12歳以降は一定の条件を満たせば払い出し可能
です。
具体的には、
資金を子どものために使うこと。
子ども本人の同意を示す書面があること。
親権者などが金融機関へ申し出ること。
などが必要になります。
なので、
親の生活費が足りなくなったから、
「ちょっと子どものNISAから使おう」
というような使い方をする制度ではありません。
ここも結構悩みます。
僕自身、
現在は、
S&P500に月8万円。
オルカンに月2万円。
合計、
毎月10万円
を投資しています。
では2027年から、
さらに子どものNISAにも積み立てるべきなのか。
これは家計によると思います。
個人的には、
親の家計が苦しくなるほど子どものNISAを優先する必要はない
と思っています。
なぜなら、
子どもの教育費だけでなく、
自分たちの老後資金も必要だからです。
親の資産が全然ないのに、
子どものNISAだけ満額。
というのも、
少しバランスが悪い気がします。
もし僕が使うとしたら、
いきなり月5万円満額ではなく、
まずは、
月1〜2万円くらい
から考えると思います。
月1万円なら、
年間12万円。
月2万円なら、
年間24万円。
今の投資額に加えても、
比較的調整しやすい金額です。
それでも18年間続けば、
年5%の仮定では、
月1万円で約349万円。
月2万円で約698万円。
かなり大きい。
そして余裕がある年は、
追加で投資する。
そんな使い方でもいいと思います。
僕は45歳でFIREすることを目標にしています。
でも、
自分だけなら、
「生活費を下げればいい」
で済む部分があります。
子どもがいると、
そう簡単ではありません。
教育費は必要です。
大学に行きたいと言えば、
できる限り選択肢を残してあげたい。
だから、
FIRE資金だけを考えて、
教育費を無視することはできません。
僕の場合は、
45歳FIRE資金
+
子どもの教育費
+
老後資金
この3つを、
同時に考えていく必要があります。
そう考えると、
2027年から始まる未成年向けNISAは、
かなり使い道のある制度だと思います。
これまで、
教育費1,500万円
と聞くと、
単純に、
1,500万円貯めないといけない
というイメージがありました。
でも、
子どもが小さいのであれば、
10年以上の時間があります。
その時間を使って、
一部を投資で準備する。
これもひとつの方法です。
例えば、
教育費1,500万円

現金      500万円
こどもNISA   700万円
その時の収入  300万円
のように、
複数の方法で準備してもいい。
もちろん金額は家庭によって違います。
大切なのは、
全部をひとつの方法で準備しようとしないこと
だと思います。
ここは絶対に勘違いしてはいけないところです。
NISAは、
利益に税金がかからない制度
です。
NISAに入れれば、
お金が必ず増える制度ではありません。
投資信託であっても、
元本割れする可能性があります。
600万円投資したから、
必ず1,000万円になるわけでもありません。
今回の、
約349万円。
約698万円。
約998万円。
約1,157万円。
という数字も、
年5%で運用できたと仮定したシミュレーション
にすぎません。
実際の運用結果は大きく変わる可能性があります。
2027年から、
0〜17歳でもNISAのつみたて投資枠を利用できるようになります。
ポイントをまとめると、
| 項目 | 内容 |
|---|---|
| 開始 | 2027年1月 |
| 対象年齢 | 0〜17歳 |
| 年間投資枠 | 60万円 |
| 非課税保有限度額 | 600万円 |
| 成長投資枠 | 利用不可 |
| 非課税期間 | 無期限 |
| 12歳未満の払出し | 原則不可 |
| 12歳以降 | 条件付きで可能 |
僕は教育費として、
約1,500万円
くらいをひとつの目安にしています。
今回計算してみると、
月1万円でも、
18年間、年5%で運用できれば、
約349万円。
月2万円なら、
約698万円。
かなり大きいです。
ただ、
僕なら、
教育費1,500万円を全部NISAで作ろうとは考えません。
投資には値下がりがあります。
大学入学直前に暴落する可能性だってあります。
だから、
投資+現金+その時の収入
を組み合わせる。
これが一番現実的かなと思っています。
FIREを目指していると、
どうしても、
「自分はいくら資産を作ればいいか」
ばかり考えてしまいます。
でも、
子どもがいる以上、
教育費もFIRE計画の一部です。
2027年から始まる未成年向けNISA。
実際にどこまで使うかはまだ分かりませんが、
教育費を準備する新しい選択肢としては、かなり気になる制度です。
僕も2027年になったら、
家計とのバランスを見ながら、
子どものNISAをどう使うか考えてみたいと思います。
注1: 一般に「こどもNISA」などと呼ばれることがありますが、正式には2027年からNISAの「つみたて投資枠」の年齢要件が撤廃され、0〜17歳も利用可能になる制度改正です。
注2: 0〜17歳の年間投資枠は60万円、非課税保有限度額は600万円です。未成年者は成長投資枠を利用できません。
注3: 0〜17歳の間は原則として資産の払い出しが制限されます。12歳以降は、子どものための資金であることや本人の同意など、一定の条件を満たした場合に払い出しできます。
注4: 記事内の運用シミュレーションは、年率5%で毎月積み立てた場合の単純計算です。将来の運用成果を保証するものではありません。
注5: NISAは投資利益を非課税にする制度であり、元本保証制度ではありません。投資信託等の価格下落によって元本割れする可能性があります。
出典:金融庁「NISAを知る」、金融庁「令和8年度税制改正について」、財務省「令和8年度税制改正」
どうも。たぬきんです。 投資を始めようとすると、よくこんな話を聞きます。 「まずは○百万円貯めてから投資した……
どうも、たぬきんです。(挨拶忘れがちですね。) AIの次の大きなテーマとして、最近ますます注目されているのが、 ……
どうも、たぬきんです。 ここ数日、株式市場がかなり荒れています。 特に目立っているのが、 AI・半導体……