- 2026年8月19日
【2026年8月】米国株ポートフォリオを公開|SHOP・SPYD・テスラ・VOOの運用状況
こんにちは、ゼロから副業ラボです。 前回は日本株のポートフォリオを公開しましたが、今回は私が実際に保有している米国……
どうも、たぬきんです。
皆さん。今月も積み立ててますか?
私は積み立てています。
ドルコスト平均法っていいですよね。
これで将来は準富裕層の仲間入りです。
あれ?
でもよくよく考えたら、本当にそんなに上手くいくんですかね?
というか、ドルコスト平均法ってそもそも何なんですかね?
一定の間隔で同じ金額を積み立てていれば、ドルコスト平均法になっている?
でも、積み立てたときの平均購入金額とか、どうなるのか全然知らずに積み立ててるな……。
改めて調べてみよう!
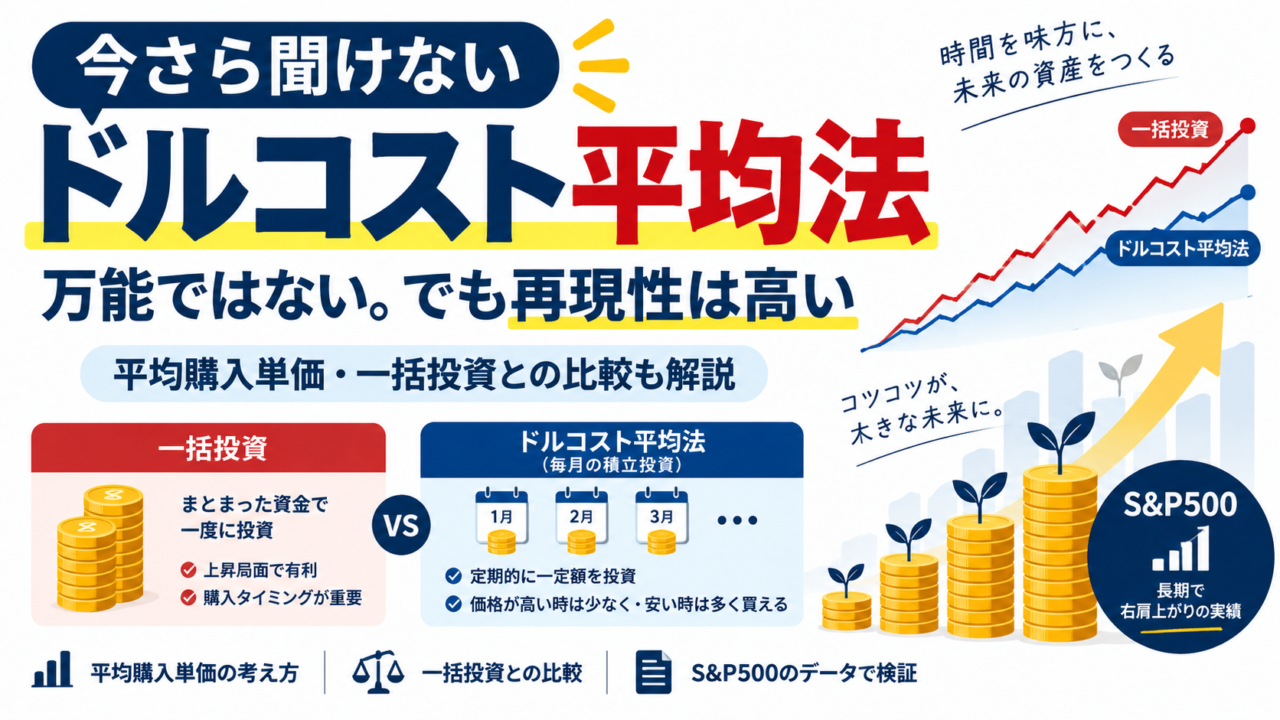
ということで今回は、ドルコスト平均法の仕組み を、初心者の方でもわかりやすいように整理してみました。
さらに、
このあたりも、図やグラフを交えながら見ていきます。
結論から言うと、ドルコスト平均法は万能ではありません。
でも、長期投資を続ける方法としてはかなり再現性が高い と感じました。
ドルコスト平均法とは、
価格が上下する金融商品を、一定のタイミングで、一定の金額ずつ買い続ける方法
のことです。
例えば、
こういった積立投資が代表例です。
ポイントは、毎回同じ「口数」を買うのではなく、同じ「金額」を買う というところです。
つまり、
という仕組みになります。
これによって、購入タイミングを分散できるのがドルコスト平均法の特徴です。
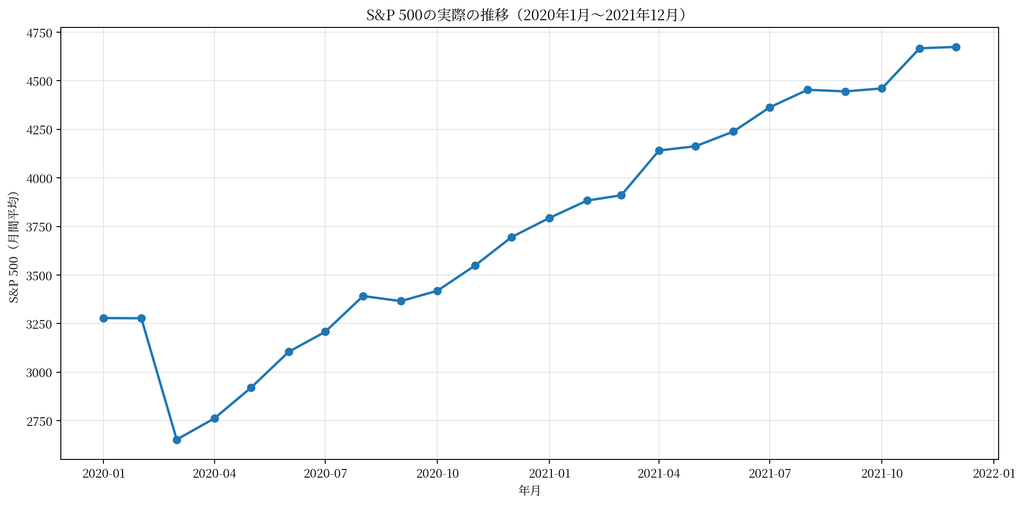
キャプション例:
図1:S&P500の推移イメージ。相場は常に上下するため、1回で買うか、分けて買うかで結果が変わる。
ドルコスト平均法を理解するうえで大事なのが、平均購入単価 です。
なんとなく積み立てていると見落としがちですが、ここを知ると仕組みがかなりわかりやすくなります。
たとえば、毎月1万円ずつ、3か月積み立てたとします。
| 月 | 価格 | 投資額 | 購入数量 |
|---|---|---|---|
| 1か月目 | 1,000円 | 10,000円 | 10口 |
| 2か月目 | 500円 | 10,000円 | 20口 |
| 3か月目 | 1,000円 | 10,000円 | 10口 |
このとき、
です。
平均購入単価は、
総投資額 ÷ 総購入数量
なので、
30,000円 ÷ 40口 = 750円
となります。
つまり、平均購入単価は 750円 です。
| 項目 | 数値 |
|---|---|
| 総投資額 | 30,000円 |
| 総購入数量 | 40口 |
| 平均購入単価 | 750円 |
ここで面白いのは、価格の単純平均とは違うことです。
価格の単純平均は、
(1,000円 + 500円 + 1,000円)÷ 3 = 約833円
です。
でも実際の平均購入単価は 750円。
なぜかというと、安いときに多く買えているから です。
これがドルコスト平均法の強みの一つです。
価格が下がると、普通は嫌な気持ちになります。
でも、積立投資では見方が少し変わります。
なぜなら、価格が下がると、同じ金額でより多く買えるからです。
先ほどの例でも、
買えました。
つまり、価格が下がることは、積立投資においては必ずしも悪いことだけではありません。
むしろ将来の平均購入単価を下げるチャンス になることがあります。
ここからは、ドルコスト平均法のメリットを整理します。
投資で一番怖いのは、まとまったお金を一気に投資した直後に大きく下がることです。
ドルコスト平均法なら、購入タイミングを分けるので、
「最悪のタイミングで全額入れてしまう」リスクを和らげやすい です。
相場が上がると「もっと上がりそう」と思って買いたくなり、
下がると「もっと下がりそう」と思って買うのが怖くなります。
でも、毎月自動で積み立てる仕組みにしておけば、感情を入れずに続けやすくなります。
これは想像以上に大きいメリットだと思います。
一括投資は勇気がいります。
でも、毎月1万円、3万円、5万円と決めて積み立てるなら始めやすいです。
積立投資は、派手ではありませんが、
「普通の人でも続けやすい」
というのが大きな魅力です。
ここはかなり大事です。
ドルコスト平均法は便利ですが、
これさえやっていれば必ず儲かる というものではありません。
例えば、
こういったことをしてしまうと、当然うまくいかない可能性があります。
つまり、ドルコスト平均法は 魔法の方法ではなく、あくまで買い方のルール です。
ここは気になる人が多いところだと思います。
「結局、一括投資とどっちがいいの?」
これはよく聞かれる疑問です。
正直に言えば、相場次第 です。
相場が右肩上がりなら、一括投資の方が有利になることが多いです。
逆に、投資した直後に大きく下がるなら、ドルコスト平均法が有利になることがあります。
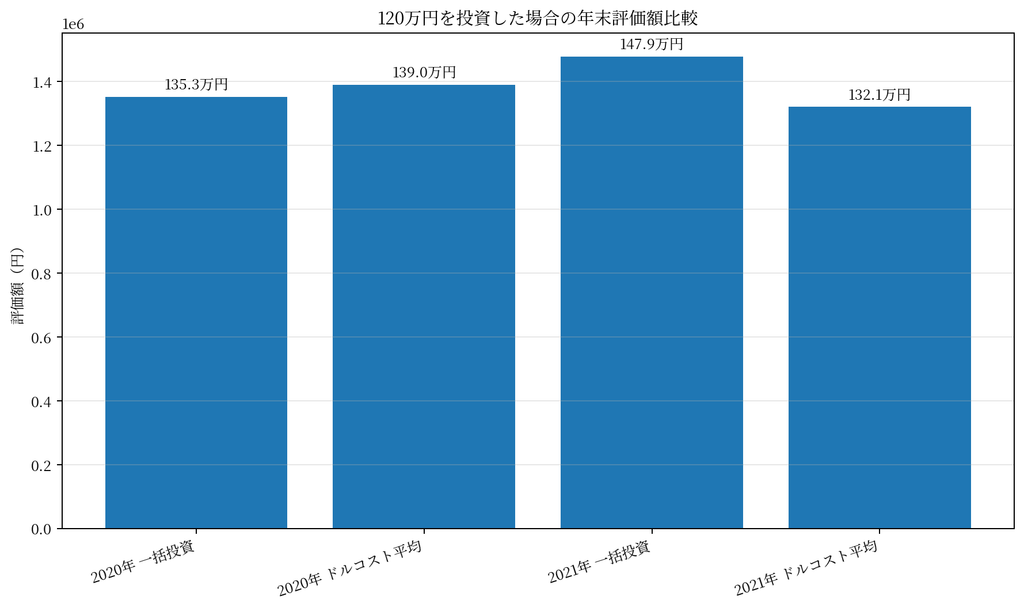
キャプション例:
図2:S&P500の推移をもとにした、一括投資とドルコスト平均法の比較イメージ。
2020年はコロナショックがあった年です。
この年は、最初に大きな下落があり、その後回復しました。
このような値動きでは、ドルコスト平均法が有利になりやすいです。
たとえば、120万円を投資する場合、
とすると、下落局面でも買い続けるドルコスト平均法の方が、安い価格で多く買える場面が増えます。
その結果、2020年のようなケースでは、ドルコスト平均法の方が有利になることがあります。
一方で2021年は、比較的右肩上がりの年でした。
このような相場では、早い段階で多くの資金を投じている一括投資の方が有利になります。
なぜなら、一括投資は最初から全額が相場の上昇に乗れるからです。
逆にドルコスト平均法は、後から少しずつ買うため、
上がった価格で買う割合が増えてしまいます。
| 比較項目 | 一括投資 | ドルコスト平均法 |
|---|---|---|
| 上昇相場への強さ | 強い | やや弱い |
| 暴落時の精神的負担 | 大きい | 比較的小さい |
| 高値づかみのリスク | 高い | 分散しやすい |
| 始めやすさ | やや低い | 高い |
| 継続しやすさ | 人による | 高い |
これは結局、
その人の資金状況と性格次第
だと思います。
理論上は、長期で右肩上がりの資産に投資するなら、一括投資の方が有利な場面も多いです。
でも、現実にはこう思う人も多いはずです。
そういう人にとって、ドルコスト平均法は非常に優秀です。
僕が思う、ドルコスト平均法が向いている人はこんな人です。
今回改めて調べてみて思ったのは、ドルコスト平均法は
一番儲かる方法ではなく、続けやすい方法
だということです。
しかも、
多くの人が同じように実践しやすい。
ここが強いです。
投資の世界では、
「このタイミングで買えば勝てる」
みたいな話がたくさんあります。
でも、それを再現できる人は少ないです。
一方で、
これはかなり多くの人ができます。
だからこそ僕は、
ドルコスト平均法は万能ではないけれど、再現性は高い
と思っています。
最後に、今回の内容を簡単にまとめます。
ドルコスト平均法は、
絶対に勝てる方法ではありません。
でも、
という意味では、かなり優れた方法です。
派手さはありません。
でも、長期で資産形成をするうえでは、こういう地味な方法が意外と強いのかもしれません。
僕自身も、
「なんとなく積み立てる」から、
「仕組みを理解して積み立てる」
に少し進めた気がします。
これからも、無理のない範囲で淡々と続けていこうと思います。
こんにちは、ゼロから副業ラボです。 前回は日本株のポートフォリオを公開しましたが、今回は私が実際に保有している米国……
どうも。たぬきんです。 投資を始めると、 「1億円を作りたい」「FIREしたい」「配当だけで生活したい」 ……
こんにちは、たぬきんです。 高配当株候補50社を同じ基準で比較するランキング企画も、今回で最終回です。 これ……