- 2026年9月22日
ファンタジー×王道×かませ犬!?漫画『かませ犬の王冠』を読んだ感想
どうも、たぬきんです。 前回『インベスターZ』の記事を書いてみて思ったんですが、やっぱり漫画の記事は書きやすいです……
どうも、たぬきんです。
株式投資をしていると、
「この会社、業績は良さそうだけど本当に財務は大丈夫?」
と思うことがあります。
僕自身、銘柄を調べるときは売上や利益、配当利回りなどを見ることが多いのですが、企業をもう一段深く理解しようと思ったら避けて通れないのが、
決算書
です。
今回読んだのが、
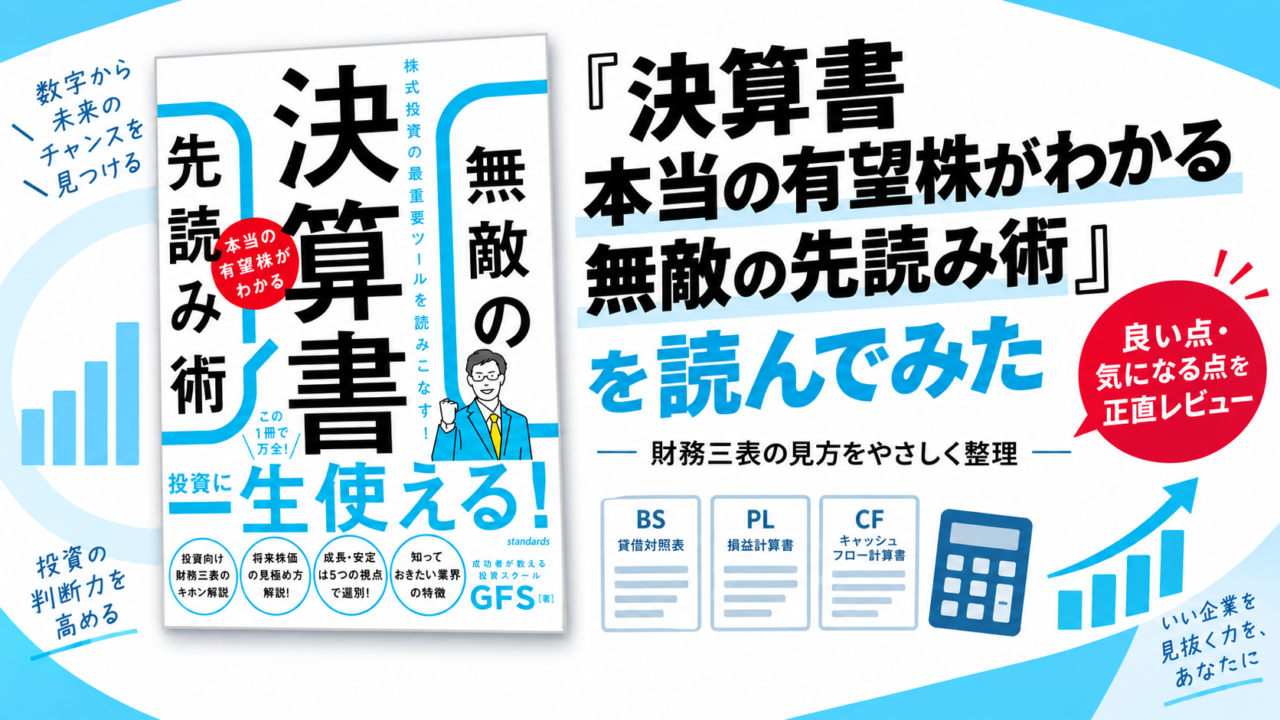
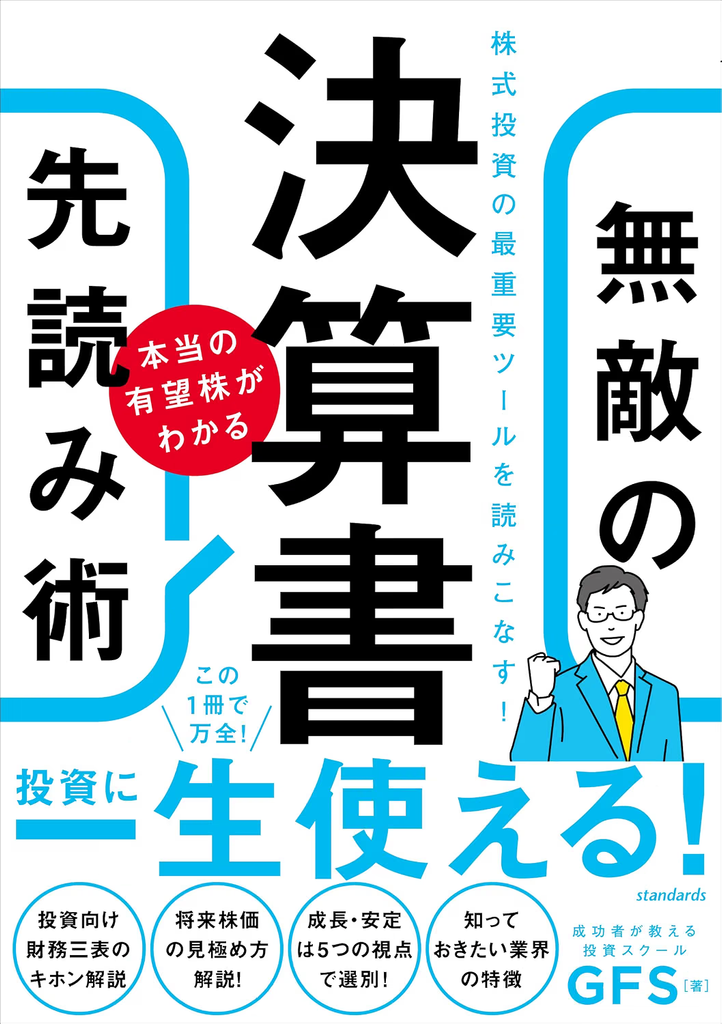
『決算書 本当の有望株がわかる 無敵の先読み術』
という本。
著者はオンライン投資スクールGFSで、2025年2月19日発売。出版社はスタンダーズ、192ページ、定価2,090円です。出版社によると、決算書を単に「読める」ようになるだけではなく、株式投資にどう活用するのかに重点を置いた内容になっています。
僕が読んで感じたのは、
ということです。
今回は、本の内容や読んで感じたこと、ネット上のレビューも合わせて紹介します。
本書の中心となるのは、企業の決算書を構成するいわゆる財務三表です。
この3つを、
「会計の試験で答えられるようになる」
ためではなく、
「この会社に投資して大丈夫なのか?」
を判断するために読む、というのが本書の特徴です。
出版社も、安定・成長を重視する投資、高配当株投資、急成長する新興企業への投資など、投資目的に応じて決算書の見方を変えることを本書のポイントとして挙げています。
ここが僕にはかなり参考になりました。
決算書の本というと、
「資産とは何か」
「負債とは何か」
といった説明で終わるものもあります。
この本の場合は、
その数字を株式投資にどう使うのか
までつながっているので、投資目的で勉強したい人には読みやすいと思います。
楽天ブックスでは、確認できた2026年8月31日〜9月6日の週間ランキングで、
本:9,675位
ビジネス・経済・就職:841位
投資・株・資産運用:148位
となっていました。
楽天ブックスでのユーザー評価は3.33点/5点、レビュー3件です。
なお、ランキングは日々・週ごとに変動します。現在の楽天ページではランキング情報が表示されていないタイミングも確認できたため、この数字は上記期間の記録として見てください。
Amazonについても調べましたが、今回の検索では現在のAmazon売れ筋ランキング順位を信頼できる形で確認できませんでした。
なので、ここは無理に数字を載せません。
Amazon経由の紹介ページでは2026年8月時点で電子版1,880円という表示は確認できましたが、販売価格も変動するため購入時に確認するのが安全です。
ここからは、
僕が本を読みながら、投資家目線でこう見れば分かりやすいと思ったポイント
を整理してみます。
最初は、
貸借対照表(B/S)
です。
簡単にいうと、
「会社が何を持っていて、どれくらい借金があり、自分のお金がどれくらいあるのか」
を見る表です。
大きく、
資産
負債
純資産
の3つに分かれています。
会社も家庭と同じです。
利益が出ていても、
手元のお金がなければ支払いができません。
だから、
現金・預金などの流動性の高い資産が十分あるか
は見ておきたいところです。
負債があること自体が悪いわけではありません。
成長するために借金して、
工場を建てたり、
設備投資したりする会社もあります。
大事なのは、
その会社の利益や資産規模に対して無理のある借金になっていないか
を見ること。
売上が落ちた瞬間に返済が苦しくなる会社と、
十分な自己資本を持った会社では、
不況時の耐久力がかなり違います。
僕が投資先の安定性を見るとき、
自己資本比率
は比較的よく見る数字です。
自己資本が厚ければ、
多少業績が悪化しても耐えやすい。
逆に負債への依存度が高ければ、
金利上昇や景気悪化の影響も受けやすくなります。
ただし、
自己資本比率が高ければ高いほど優良企業
という単純な話でもありません。
業種によって適正値は違います。
ここが決算書を見る面白さでもあります。
次が、
損益計算書(P/L)
です。
これは比較的分かりやすいですね。
「1年間でいくら売って、いくら利益を残したのか」
を見るものです。
売上高が、
前年より増えているのか。
数年間伸び続けているのか。
ここは成長企業を見るうえで基本です。
ただし、
売上だけが伸びていても、
利益が全然増えていない会社もあります。
だから売上だけで判断しないことが大事です。
個人的には、
純利益より先に、
営業利益
を見ることが多いです。
本業で稼いだ利益だからです。
不動産を売ったことで一時的に利益が増えた会社と、
本業の商品やサービスが売れて利益が増えた会社では、
意味が違います。
だから、
売上+営業利益
をセットで見る。
これだけでも企業の見え方がかなり変わります。
同じ1,000億円売っている会社でも、
営業利益が50億円の会社と、
300億円の会社では、
ビジネスの収益性が違います。
つまり、
「いくら売ったか」だけでなく「どれだけ利益を残せたか」
を見る。
僕が普段銘柄を評価するときに収益力を入れているのも、この考え方です。
そして、
初心者には一番とっつきにくいかもしれませんが、
かなり重要なのが、
キャッシュフロー計算書(C/F)
です。
決算上は利益が出ていても、
実際のお金が会社からどんどん出ていれば危険な場合があります。
そこで、
「本当に現金が増えているのか?」
を見るのがキャッシュフロー計算書です。
まず見るのが、
営業CF。
本業で現金を生み出せているかを見る数字です。
僕なら、
長期的にプラスになっている会社をまず好意的に見ます。
本業で継続してお金を生み出せる会社は、
配当や設備投資の原資も作りやすいからです。
設備投資や企業買収などに使ったお金。
ここがマイナスだからといって、
必ず悪いわけではありません。
むしろ、
将来成長するために積極的に設備投資している会社なら、
マイナスになることもあります。
だから、
数字だけで「マイナスだからダメ」と判断しない
ことが重要です。
借金をしたり、
借金を返したり、
配当を出したりしたお金の流れです。
営業CFで稼いだお金から、
設備投資をして、
借金を返し、
配当まで出している。
こういう流れが見えてくると、
決算書が少し面白くなってきます。
本書を読んで僕が改めて大事だと思ったのは、
ということです。
たとえば、
損益計算書では大幅増益。
一見すると、
「めちゃくちゃいい会社じゃん」
と思います。
でも、
貸借対照表を見ると借金が急増している。
さらに、
キャッシュフローを見ると営業CFが悪化している。
となれば、
少し印象が変わります。
逆に、
利益だけ見ると地味でも、
現金を安定的に稼ぎ、
借金も少なく、
毎年配当を増やしている会社もあります。
つまり、
これが大事なんだと思います。
ここが今回、
一番重要だと思ったところです。
財務三表を読めるようになると、
つい、
財務が強い会社=買うべき会社
と思ってしまいそうになります。
でも、
そんなに単純ではありません。
本書も、成長・安定投資、高配当投資、新興株投資など、目的によって見るポイントが変わるとしています。
僕もこれはかなり同意です。
たとえば、
自己資本比率が高い。
現金もたくさんある。
利益も安定している。
そんな会社でも、
株価がすでに高すぎれば、
良い投資になるとは限りません。
逆に、
今は利益が小さくても、
市場自体が急成長していて、
これから利益が一気に伸びる会社もあります。
これも株式投資では大事ですよね。
金利が上がる局面。
円安になる局面。
AI関連が買われる局面。
防衛株が買われる局面。
高配当株が人気になる局面。
同じ会社でも、
市場環境によって評価は変わります。
だから、
決算書を読めれば、
自動的に勝てる銘柄が分かる
ということではありません。
僕は、
くらいに考えるのがいいと思いました。
決算書から、
「この会社は倒れにくそう」
「利益率が高い」
「CFが強い」
「借金が増えている」
という情報を取る。
そのうえで、
市場の成長性、株価、PER、配当、ニュース、市況などを自分で組み合わせて投資先を選ぶ。
最後に判断するのは自分です。
ネット上のレビューも調べてみました。
楽天ブックスでは、
「決算書分析の本の中でも株式投資に特化していて実践的」
という趣旨の高評価レビューがあります。
また、Amazon購入者レビューを引用して紹介しているページでは、
投資初心者でも理解しやすく、
「今後は四季報だけでなく決算書も見て銘柄を探したい」
と感じたという評価も確認できました。
この部分は僕もかなり共感しました。
決算書の勉強というと、
会計資格の勉強みたいになりがちです。
でも、
投資家が知りたいのは、
「この数字を見て、結局どう判断したらいいの?」
というところ。
本書はそこを意識して作られているのが良かったです。
一方で、
低評価レビューで複数指摘されているのが、
誤植や表記の問題
です。
楽天レビューでは、
強調部分の色が本文と近くて読みづらいという意見や、
誤記・表記の統一感について厳しい指摘があります。
これは単なるレビュー上の指摘だけではありません。
出版社自身も公式ページに訂正情報を掲載しており、たとえば流動比率の計算式などについて修正を公開しています。
なので、
これから読むなら、
最初に出版社の正誤表を確認してから読む
のがおすすめです。
僕としても、
決算書という「数字の正確さ」が重要なテーマの本だけに、
ここはちょっと残念。
内容が良いだけに、
もう少し校正を丁寧にしてほしかったところです。
これもレビューを見て、
確かにそうだなと思いました。
本書は財務三表の基本から説明していますが、
完全に、
「貸借対照表という言葉を今日初めて聞きました」
という人にとっては、
少し情報量が多く感じるかもしれません。
実際に楽天レビューでも、
基礎的な部分は比較的あっさりしているため、基本を学んだ後の仕上げとして向いているという趣旨の評価があります。
一方、別の購入者レビューでは投資初心者でも理解できたという声もあるので、このあたりは人によって感じ方が違いそうです。
僕なら、
「決算書を初めて勉強する人〜少し読めるようになってきた人」
くらいが一番ハマりやすいと思います。
僕が特に良かったと思うのは、
です。
会計士になるわけではないので、
すべての勘定科目を暗記する必要はありません。
僕たち投資家が知りたいのは、
その会社が成長しているのか
財務は安全なのか
配当を払い続けられるのか
実際に現金を稼げているのか
というところ。
その入り口として、
財務三表を見る癖をつけられるのはかなり大きいと思います。
一方で、
個人的には、
「この条件なら絶対買い」みたいな答えを期待すると違う
と思います。
でも、
これはむしろ当然なんですよね。
株式市場には、
PERもある。
金利もある。
為替もある。
業界の成長率もある。
競合企業もいる。
地政学リスクもある。
市場全体の人気テーマも変わる。
財務三表だけで、
将来の株価を完璧に予想することはできません。
だからこそ、
僕はこの本を、
として読むのが一番いいと思います。
特に合いそうなのは、
という人。
逆に、
「この本に書いてある銘柄を買えば儲かる」
というものを探している人には向かないと思います。
僕自身、
これまで銘柄を評価するとき、
売上成長率、
EPS、
営業利益率、
自己資本比率、
キャッシュフロー、
配当実績、
配当性向などを見てきました。
今回この本を読んで、
改めて、
「なぜその数字を見るのか」
を整理できたのが良かったです。
特に、
利益が出ている=キャッシュが増えている
とは限らないという点。
そして、
財務が安定している=株価が上がる
とも限らない。
ここは今後も銘柄分析するときに意識したいと思います。
『決算書 本当の有望株がわかる 無敵の先読み術』を読んで感じたのは、
決算書は、
未来の株価を当てる魔法の道具ではない
ということ。
でも、
会社の中身を知らずに投資するのと、
売上、
利益、
資産、
借金、
キャッシュフロー、
を理解したうえで投資するのとでは、
判断材料の量が全然違います。
貸借対照表で、
会社の体力を見る。
損益計算書で、
会社の稼ぐ力を見る。
キャッシュフロー計算書で、
実際のお金の流れを見る。
そして最後に、
市場環境や株価まで見て、
自分で投資するかどうか判断する。
僕は、
これがこの本から一番学べることだと思いました。
「決算書って難しそうだから見ていない」
という人ほど、
一度読んでみる価値はあると思います。
ただし、誤植については出版社から訂正情報も出ているので、購入した場合は正誤表を確認してから読み進めることをおすすめします。
投資先を誰かに教えてもらうのではなく、
「自分で会社を調べて、自分で選べるようになりたい」
という人に向いた1冊だと思います。
※本記事は書籍を読んだ個人的な感想であり、特定の銘柄や投資手法を推奨するものではありません。投資判断はご自身の責任でお願いします。
Amazonで購入する際はこちら👇
楽天で購入する際はこちら👇
https://room.rakuten.co.jp/room_fd82e0b698/1700393598034418
どうも、たぬきんです。 前回『インベスターZ』の記事を書いてみて思ったんですが、やっぱり漫画の記事は書きやすいです……
※この記事にはアフィリエイト広告を含みます。 どうも。たぬきんです。 初めて収益になりそうなことをしたいと思……
どうも、たぬきんです。 投資や資産形成について調べていると、一度は名前を目にする本があります。 それが、 ……
新型iPhoneが発表されると、毎年かなり話題になります。 今回も新しい機能や性能、折りたたみ型などが注目されてい……